Uurtarief berekenen als zzp'er in de bouw: voorbeeld timmerman
Een zzp-timmerman die rond € 3.000 netto per maand wil overhouden, heeft in 2026 € 50,24 per declarabel uur nodig, met opslag € 55,26 — met belasting, Zvw, AOV en pensioen.
Zirko RedaktionGepubliceerd: 11 min lezen
Inhoud
Een zzp-timmerman die in 2026 rond € 3.000 per maand netto wil overhouden en zijn arbeidsongeschiktheidsverzekering en pensioen zelf betaalt, moet € 50,24 per declarabel uur vragen. Met 10 procent opslag voor leegloop en risico wordt dat € 55,26, exclusief btw. Het getal komt uit vier delen: wat hij wil overhouden, wat de belasting van zijn winst neemt, wat zijn zaak kost, en hoeveel uur hij werkelijk kan factureren.
Wie in plaats daarvan € 45 rekent omdat collega's dat ook doen, merkt het pas bij de aanslag. Met dezelfde uren en dezelfde kosten blijft er na inkomstenbelasting, Zvw, AOV en pensioen € 2.667 per maand over. Dat is ruim € 300 minder, elke maand, in een jaar waarin hij geen dag zonder werk heeft gezeten.
De bedragen voor belasting en Zvw hieronder zijn die van 2026. Uren en kosten zijn aannames voor een timmerman zonder personeel, met een bus en eigen gereedschap; vervang ze door de cijfers uit je eigen urenregistratie en je jaarcijfers.
Begin bij wat je wilt overhouden
„Gewenste winst" is een gangbaar beginpunt, en het slaat de vraag over die je eigenlijk stelt. Van € 50.000 winst kun je geen € 50.000 uitgeven: de Belastingdienst neemt inkomstenbelasting en Zvw-bijdrage, en twee dingen die een werkgever voor je zou regelen, betaal je zelf — je inkomen als je niet meer kunt werken, en je pensioen.
De timmerman uit het voorbeeld wil rond € 3.000 per maand op zijn rekening. Daarnaast reserveert hij:
- Arbeidsongeschiktheidsverzekering: € 300 per maand, € 3.600 per jaar. Een aanname. De echte premie staat in de offerte van je verzekeraar en hangt af van beroep, wachttijd en verzekerd bedrag — voor wie op een steiger staat, ligt ze hoger dan voor iemand achter een bureau.
- Pensioen via lijfrente: € 350 per maand, € 4.200 per jaar. Als zzp'er bouw je alleen AOW op; de rest regel je zelf.
Geen van beide is een bedrijfskost. De Belastingdienst over de AOV: „Ook al sluit u de AOV af als ondernemer, deze premies zijn geen kosten voor uw onderneming." Je trekt de premie in je aangifte af als uitgave voor andere inkomensvoorzieningen, als de verzekering periodiek uitkeert — en dan is die uitkering later ook belast. Een lijfrentepremie mag je aftrekken tot je jaarruimte: 30 procent van de winst van het jaar ervoor, vóór ondernemersaftrek, na aftrek van een franchise van € 19.172 (artikel 3.127 Wet IB 2001). Wie geen pensioenregeling heeft, hoeft daar niets meer af te trekken. Bij € 50.000 winst in 2025 is de jaarruimte voor 2026 dus (€ 50.000 − € 19.172) × 30 % = € 9.248,40, en de € 4.200 past er ruim in.
Een verplichte basisverzekering voor zelfstandigen is in de maak, maar verandert de rekensom van dit jaar niet. KVK, bijgewerkt op 21 mei 2026: „Ondernemers hoeven tot 2030 nog geen verplichte verzekering te hebben tegen arbeidsongeschiktheid." Dat jaartal is een verwachting van de minister van Werk en Participatie, schrijft KVK erbij. De premie zou volgens KVK maximaal zo'n € 171 per maand worden, gebaseerd op het minimumloon van 2025; Tweede en Eerste Kamer moeten het voorstel nog behandelen. Tot die tijd reken je met je eigen polis.
Wat er van € 50.000 winst overblijft
Om met die reserveringen rond € 3.000 per maand over te houden, heeft de timmerman € 50.000 winst nodig. Zo rekent de inkomstenbelasting 2026 dat voor iemand onder de AOW-leeftijd, zonder partner, eigen woning of vermogen, die aan het urencriterium voldoet:
| Stap | Bedrag | Rechtsgrondslag |
|---|---|---|
| Winst uit onderneming | € 50.000,00 | |
| − zelfstandigenaftrek | € 1.200,00 | art. 3.76 Wet IB 2001 |
| − mkb-winstvrijstelling, 12,7 % van € 48.800 | € 6.197,60 | art. 3.79a Wet IB 2001 |
| = belastbare winst | € 42.602,40 | |
| − AOV-premie en lijfrentepremie | € 7.800,00 | art. 3.124 en 3.127 Wet IB 2001 |
| = belastbaar inkomen box 1 | € 34.802,40 | |
| inkomstenbelasting en premie volksverzekeringen, 35,75 % | € 12.441,86 | art. 2.10 Wet IB 2001 (8,10 %) en art. 10 Wfsv (27,65 % premie volksverzekeringen), eerste schijf tot € 38.883 |
| − algemene heffingskorting | € 2.790,85 | art. 8.10 Wet IB 2001 |
| − arbeidskorting | € 5.398,04 | art. 8.11 Wet IB 2001 |
| = te betalen inkomstenbelasting | € 4.252,97 | |
| inkomensafhankelijke bijdrage Zvw, 4,85 % van € 42.602,40 | € 2.066,22 | art. 43 Zvw |
Van de € 50.000 gaan € 4.252,97 naar de inkomstenbelasting, € 2.066,22 naar de Zvw en € 7.800 naar AOV en pensioen. Er blijft € 35.880,81 over, € 2.990,07 per maand.
Drie regels in die tabel worden vaak verkeerd ingevuld.
De arbeidskorting rekent met de winst vóór aftrek. Arbeidsinkomen is voor een ondernemer zijn winst uit onderneming (artikel 8.1 Wet IB 2001), en de Belastingdienst rekent daarbij uitdrukkelijk met de winst vóór ondernemersaftrek en mkb-winstvrijstelling. Dat is hier € 50.000, en daarboven bouwt de korting af: € 5.685 min 6,51 procent van wat boven € 45.592 uitkomt. De algemene heffingskorting rekent daarentegen met je verzamelinkomen: € 3.115 min 6,398 procent boven € 29.736.
De Zvw-bijdrage gaat over de belastbare winst, dus na zelfstandigenaftrek en mkb-winstvrijstelling, maar vóór de aftrek van AOV en lijfrente. Die twee verlagen je inkomstenbelasting, niet je Zvw.
De zelfstandigenaftrek is elk jaar minder waard. € 1.200 in 2026, en Ondernemersplein schrijft dat hij „naar € 900 in 2027" gaat. Het voordeel van aftrek en vrijstelling is bovendien begrensd op 37,56 procent (artikel 2.10 lid 2 Wet IB 2001). Die grens raakt je pas als je inkomen vóór deze aftrek boven € 78.426 komt: voor het deel daarboven levert elke euro aftrek 37,56 cent op en geen 49,50. In het voorbeeld ligt het inkomen in de eerste schijf, en daar werkt de aftrek tegen 35,75 procent. Daarin zit 27,65 procent premie volksverzekeringen: 17,90 procent AOW, 0,10 procent Anw en 9,65 procent Wlz. Je AOW bouw je overigens niet met die premie op, maar met de jaren waarin je verzekerd bent: voor elk jaar zonder verzekering gaat er 2 procent af (artikel 13 lid 1 AOW).
Hoeveel uur je werkelijk kunt factureren
Een jaar van 52 weken van 40 uur heeft 2.080 uur. Daar gaan af:
- Vakantie, 25 dagen: 200 uur. Niemand betaalt ze je door, dus ze moeten in de andere uren zitten.
- Feestdagen, 6 dagen: 48 uur. In 2026 vallen Nieuwjaarsdag, Tweede Paasdag, Koningsdag, Hemelvaartsdag, Tweede Pinksterdag en Eerste Kerstdag op een doordeweekse dag.
- Ziek of stilgezet, 10 dagen: 80 uur. Een griep, de bus in de garage, een week vorst.
Blijven 1.752 uur over die je voor je zaak werkt. Daarvan gaat ongeveer een kwart naar werk dat geen klant betaalt: offertes maken en inmeten, administratie, materiaal halen bij de groothandel, rijden tussen twee klussen. Declarabel blijven 1.314 uur.
Die niet-declarabele uren tellen wel mee voor het urencriterium van 1.225 uur, de voorwaarde voor de zelfstandigenaftrek. KVK: „Alle uren die je besteedt aan je bedrijf mag je meetellen voor het urencriterium" — ook administratie, offertes maken en zakelijke reistijd. Met 1.752 uur haal je het ruim; schrijf ze wel op, want bij een controle moet je ze kunnen laten zien.
Je eigen kwart vind je in je urenregistratie van vorig jaar: tel apart wat op een project staat en wat niet. Wie reistijd als eigen urensoort bijhoudt, heeft het getal in een minuut. Wie schat, schat al snel te gunstig — en elk uur dat je te veel als declarabel telt, verdeelt je kosten over een uur dat niemand betaalt.
Wat de zaak kost voordat je een plank zaagt
Bedrijfskosten zijn alles wat je ook betaalt in een maand zonder klus. Voor de timmerman uit het voorbeeld:
- bus — afschrijving, verzekering, brandstof en onderhoud: € 9.000
- gereedschap en machines, afschrijving en vervanging: € 2.500
- bedrijfsaansprakelijkheidsverzekering: € 900
- boekhouder, software en telefoon: € 2.400
- werkkleding, persoonlijke beschermingsmiddelen en klein materiaal: € 1.200
Samen € 16.000 per jaar. Materiaal dat je voor een klus inkoopt, hoort hier niet bij: dat reken je per klus door, op een eigen regel in de offerte.
Van jaarbedragen naar één getal per uur
Deel alles door de 1.314 declarabele uren:
- wat je jezelf bruto betaalt: € 50.000 winst min € 7.800 AOV en pensioen is € 42.200, gedeeld door 1.314 is € 32,12. Daaruit gaan nog inkomstenbelasting en Zvw af, net zoals een werknemer die uit zijn brutoloon betaalt; netto blijft € 27,31 per uur.
- AOV en pensioen: € 7.800 ÷ 1.314 = € 5,94.
- bedrijfskosten: € 16.000 ÷ 1.314 = € 12,18.
Samen € 50,24, met elk deel op de cent afgerond. Dat is de kostprijs van een uur. Wie die rekent, haalt zijn doel als alles meezit, en geen euro meer: 1.314 × € 50,24 = € 66.015,36, net genoeg voor € 50.000 winst plus € 16.000 kosten.
Daarom komt er een opslag op, en die is geen winstbejag. Hij betaalt de maand waarin een klus uitvalt, de klant die niet betaalt en het herstel onder garantie dat je op eigen kosten doet. Met 10 procent: € 50,24 + € 5,02 = € 55,26 per uur. Over een jaar levert die opslag € 6.596,28 op — ongeveer drie werkweken die je kunt missen zonder onder je doel te zakken.
Ter vergelijking het tarief van € 45: 1.314 × € 45 = € 59.130 omzet, € 43.130 winst, en na dezelfde rekensom € 32.008,97 netto, € 2.667,41 per maand. Het verschil van € 10,26 per uur is over een jaar € 13.481,64: ruwweg de helft is de buffer, de andere helft het stuk inkomen dat bij € 45 ontbreekt.
De btw zit er niet in
Je uurtarief is een bedrag exclusief btw. De btw komt op de factuur erbij, en die draag je af; hij is nooit van jou. Bij een particulier staat er tegen 21 procent € 55,26 + € 11,60 = € 66,86 per uur op het blad.
Twee uitzonderingen veranderen het bedrag dat de klant betaalt, niet je tarief. Het aanbrengen van op energiebesparing gerichte isolatie aan vloeren, muren en daken van een woning die langer dan twee jaar in gebruik is, valt onder het verlaagde tarief van 9 procent (Wet OB 1968, Tabel I, onderdeel b, post 19) — voor de arbeid, niet voor het isolatiemateriaal zelf. Dan staat er € 55,26 + € 4,97 = € 60,23 per uur op de factuur. En werk je als onderaannemer voor een aannemer, dan factureer je zonder btw-bedrag en gaat de btw verlegd; wanneer dat precies zo is en waar het misgaat, staat in btw verleggen in de bouw.
Met € 66.000 omzet valt de timmerman ruim boven de grens van de kleineondernemersregeling. Wie met een kleinere zaak twijfelt, leest eerst waarom de KOR een zzp'er in de bouw vaak geld kost.
Het tarief is ook een juridisch signaal
Een uurtarief vertelt niet alleen je klant iets, maar ook de rechter. Op 31 december 2026 treedt artikel 7:610aa BW in werking, ingevoerd bij de wet van 18 juni 2026 (Stb. 2026, 158); de datum staat in het besluit van 13 juli 2026 (Stb. 2026, 207):
„Hij die ten behoeve van een ander tegen een beloning door die ander van ten hoogste € 36,– per uur, arbeid verricht, wordt vermoed deze arbeid te verrichten krachtens arbeidsovereenkomst."
Voor de eerste toepassing wordt het bedrag bij ministeriële regeling vastgesteld; het dossier van de Eerste Kamer noemt € 38 per uur, met peildatum 1 januari 2026. Een tarief van € 55,26 zit daar ver boven — maar dat maakt je nog geen ondernemer. Het vermoeden is maar één toets. De vraag naar gezag en inbedding blijft, en een zzp'er die twee jaar lang vijf dagen per week met de bus van één aannemer op diens werken staat, loopt dat risico ook bij een hoog tarief. Wat er bij schijnzelfstandigheid in de bouw gehandhaafd wordt, en waarom het vermoeden bij particuliere klanten niet speelt, staat daar uitgewerkt.
Waar het getal daarna heen gaat
Het uurtarief is geen getal voor op je website, maar voor de regel arbeid in elke offerte. Zet arbeid en materiaal op aparte posten — waarom posten beter werken dan één bedrag — dan zie je per klus hoeveel uur je hebt verkocht.
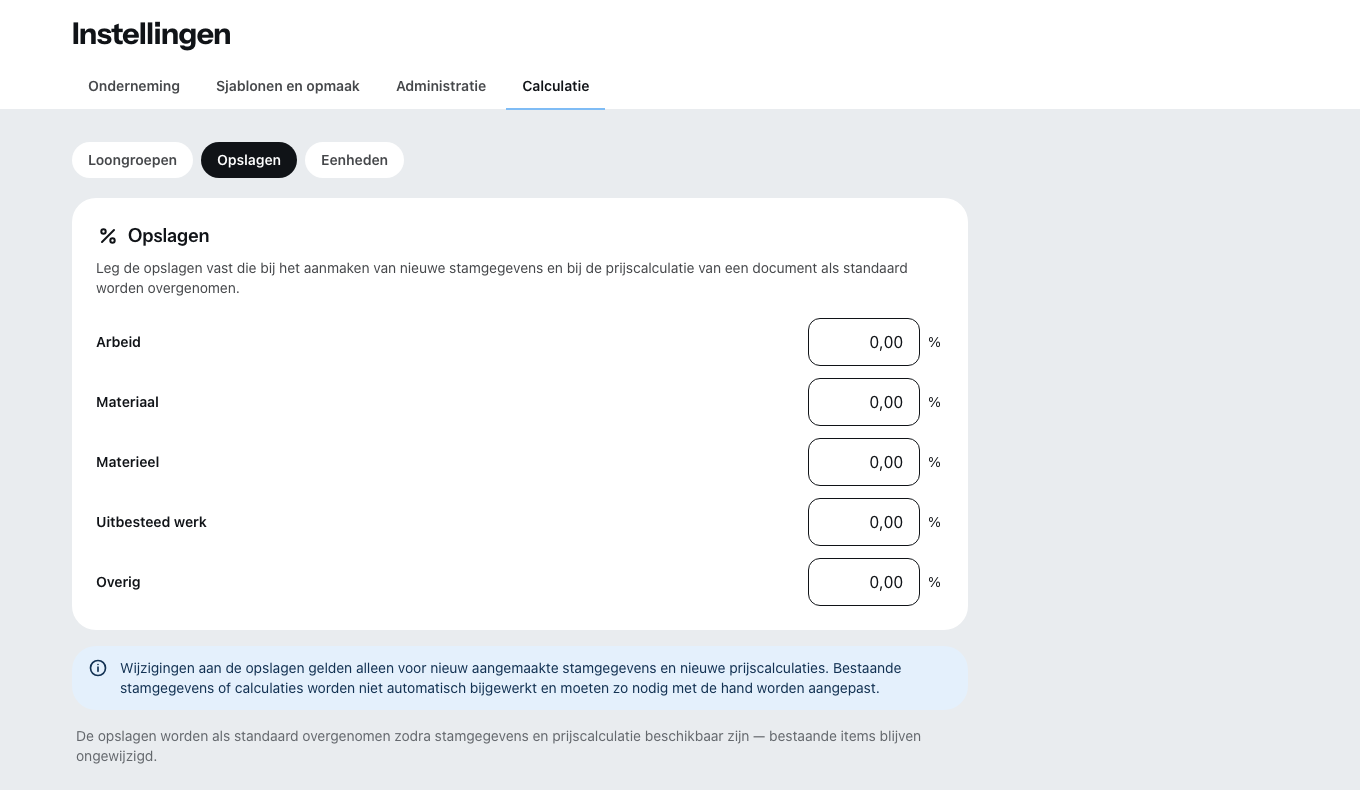
In Zirko liggen kostprijs en opslag op twee plekken, en dat is precies de scheiding van hierboven. De € 50,24 vul je in als loongroep, onder Instellingen → Calculatie → Loongroepen: uurloon € 32,12, loongebonden kosten € 5,94, algemene kosten € 12,18, en Zirko telt ze op tot de loonkosten (inkoop). De 10 procent komt onder Opslagen bij Arbeid; het beeld onder dit artikel toont dat tabblad. Een arbeidsregel in de prijscalculatie krijgt dan de inkoop uit de loongroep plus de opslag voor arbeid, op de cent afgerond: € 55,26. De loongroep heeft ook een eigen opslagveld; dat toont het uurverrekentarief in de lijst met loongroepen, maar de arbeidsregel in een offerte rekent met de opslag bij Arbeid.
Let op de zin onder die velden: een gewijzigde opslag geldt alleen voor nieuw aangemaakte stamgegevens en nieuwe prijscalculaties. Wie in januari zijn tarief verhoogt, loopt zijn openstaande offertes zelf na — Zirko past ze niet stilletjes aan.
En na de eerste klussen komt de controle die het hele rekenwerk waar maakt: hebben de verkochte uren gereikt? Daarvoor zet de nacalculatie, vanaf het pakket Team, de gecalculeerde loonkosten van een project tegenover de geregistreerde.
Stand: 6 oktober 2026, met de tarieven, heffingskortingen en de Zvw-bijdrage voor 2026. Dit artikel is geen belastingadvies; partner, eigen woning, vermogen, toeslagen en een startersaftrek veranderen de uitkomst. Twee dingen schuiven zeker: tarieven, heffingskortingen en de Zvw-bijdrage veranderen per 1 januari — kijk dan op de pagina's van de Belastingdienst welke bedragen voor 2027 gelden —, en de zelfstandigenaftrek daalt volgens Ondernemersplein naar € 900. Het bedrag voor het rechtsvermoeden staat pas vast in de ministeriële regeling in de Staatscourant.
Wat Zirko hier doet: de uitkomst van deze rekensom leg je één keer vast — de kostprijs per uur als loongroep, de opslag per kostensoort onder Opslagen — en elke nieuwe arbeidsregel in een offerte begint daarmee. Na de klus zet de nacalculatie van het project de gecalculeerde loonkosten tegenover de geregistreerde uren. Wat Zirko niet doet: je uurtarief uit je boekhouding afleiden, je inkomstenbelasting uitrekenen of beoordelen of je als zelfstandige geldt. De getallen komen van jou en je boekhouder; Zirko zorgt dat ze in elke offerte hetzelfde zijn.
Veelgestelde vragen
Wat moet een zzp-timmerman per uur vragen?
Wat zijn eigen rekensom oplevert, niet wat een collega vraagt. In het voorbeeld van dit artikel is dat € 55,26 exclusief btw. Wie met dezelfde uren en kosten € 45 rekent, houdt in 2026 na belasting, Zvw, AOV en pensioen € 2.667 per maand over in plaats van € 2.990 — ruim € 300 minder, en dat in een jaar zonder één dag leegloop.
Hoeveel declarabele uren heeft een zzp'er in de bouw per jaar?
Minder dan de meesten aannemen. Van 2.080 uur in een jaar van 52 weken gaan vakantie, feestdagen en ziekte af; in het voorbeeld blijven 1.752 uur voor de zaak over. Daarvan gaat nog een kwart naar offertes, inmeten, administratie en materiaal halen, zodat er 1.314 uur bij klanten in rekening kunnen worden gebracht. Je eigen getal staat in je urenregistratie van vorig jaar.
Hoeveel zelfstandigenaftrek krijg ik in 2026?
€ 1.200, als je aan het urencriterium van 1.225 uur voldoet (artikel 3.6 lid 1 Wet IB 2001) en aan het begin van het jaar de AOW-leeftijd nog niet hebt bereikt (artikel 3.76). Starters krijgen er € 2.123 startersaftrek bij. Het voordeel is in 2026 begrensd op 37,56 procent, maar die grens raakt je pas boven € 78.426 inkomen vóór aftrek; in het voorbeeld van dit artikel werkt de aftrek tegen 35,75 procent. Volgens Ondernemersplein daalt de aftrek in 2027 naar € 900. Reken je uurtarief dus elk jaar opnieuw na.
Hoort de btw in mijn uurtarief?
Nee. Je uurtarief is een bedrag exclusief btw; de btw komt er op de factuur bij en draag je af. Bij een particulier staat er tegen 21 procent € 66,86 per uur op het blad voor een tarief van € 55,26. Voor het aanbrengen van isolatie aan een woning die langer dan twee jaar in gebruik is, gaat de arbeid tegen 9 procent; het isolatiemateriaal zelf blijft op 21 procent. En werk je als onderaannemer voor een aannemer, dan wordt de btw verlegd.
Is de premie van mijn arbeidsongeschiktheidsverzekering aftrekbaar?
Ja, maar niet als bedrijfskosten. De Belastingdienst schrijft dat AOV-premies geen kosten voor je onderneming zijn; je trekt ze in je aangifte af als uitgave voor andere inkomensvoorzieningen, als de verzekering periodiek uitkeert. Dan is de uitkering later ook belast. Een verplichte basisverzekering voor zelfstandigen verwacht de minister volgens KVK niet vóór 2030.
Wanneer is mijn uurtarief te laag om als zelfstandige te gelden?
Vanaf 31 december 2026 wordt bij een tarief van ten hoogste het wettelijke bedrag een arbeidsovereenkomst vermoed (artikel 7:610aa BW, Stb. 2026, 158). In de wettekst staat € 36; voor de eerste toepassing wordt het bedrag bij ministeriële regeling vastgesteld, en het dossier van de Eerste Kamer noemt € 38 per uur met peildatum 1 januari 2026. Het is een vermoeden, geen verbod: de opdrachtgever mag het weerleggen. Werk je voor particulieren, dan geldt het vermoeden niet (artikel 7:610aa lid 3 BW).
Preview testen
Zirko start eind 2026. Tot die tijd kun je een vroege testversie uitproberen — schrijf je in, bevestig je adres en je bent meteen binnen. Bij de start volgt nog één e-mail, meer niet.
Beschikbaar vanaf eind 2026
Verder lezen
- Offerte software voor de bouw: de 10 %-grens die je moet kennen
Een richtprijs mag niet meer dan 10 procent worden overschreden, tenzij je tijdig waarschuwt (artikel 7:752 lid 2 BW). Meerwerk levert alleen meer op als je vooraf op de noodzaak wees.
- Urenregistratie in de bouw: 52 weken bewaren, € 5.000 boete
De Arbeidstijdenwet eist een deugdelijke registratie van arbeids- en rusttijden. Het boetenormbedrag is € 10.000, maal 0,5 onder de tien werknemers. Bewaren: 52 weken, geen zeven jaar.
- Digitale werkbon: wat erop hoort en wat de handtekening waard is
Een ondertekende werkbon is een onderhandse akte en levert tussen partijen dwingend bewijs op (artikel 157 lid 2 Rv). Een handtekening met de vinger telt mee — artikel 3:15a BW.
- Offerte maken bouw, met voorbeeld: van inmeten tot handtekening
Een voorbeeld offerte voor de bouw met vier posten, en de volgorde die standhoudt: posten in plaats van één bedrag, vaste prijs of richtprijs, meerwerk vooraf en het juiste btw-tarief.
Bronnen
- Belastingdienst — Zelfstandigenaftrek 2026: € 1.200, startersaftrek € 2.123, voordeel tegen 37,56 % (nagekeken: 6 oktober 2026)
- Belastingdienst — Mkb-winstvrijstelling 2026: 12,7 % van de winst na ondernemersaftrek (nagekeken: 6 oktober 2026)
- Belastingdienst — Box 1: uitleg en tarieven 2026 (35,75 % tot € 38.883, waarvan 27,65 % premie volksverzekeringen) (nagekeken: 6 oktober 2026)
- Belastingdienst — Fiscale informatie 2026, hoofdstuk 21 Heffingskortingen (algemene heffingskorting en arbeidskorting) (nagekeken: 6 oktober 2026)
- Wet inkomstenbelasting 2001, artikel 8.11 — arbeidskorting 2026 (nagekeken: 6 oktober 2026)
- Wet inkomstenbelasting 2001, artikel 3.127 — jaarruimte: 30 % van de premiegrondslag, franchise € 19.172 (nagekeken: 6 oktober 2026)
- Belastingdienst — Percentages inkomensafhankelijke bijdrage Zvw 2026: 4,85 %, maximaal bijdrage-inkomen € 79.409 (nagekeken: 6 oktober 2026)
- Zorgverzekeringswet, artikel 43 — het bijdrage-inkomen, waaronder de belastbare winst uit onderneming (nagekeken: 6 oktober 2026)
- Belastingdienst — Arbeidsongeschiktheidsverzekering voor ondernemers: premie als uitgave voor andere inkomensvoorzieningen (nagekeken: 6 oktober 2026)
- KVK — Urencriterium van 1.225 uur: welke uren meetellen (nagekeken: 6 oktober 2026)
- KVK — De verplichte AOV voor ondernemers uitgelegd (bijgewerkt 21 mei 2026) (nagekeken: 6 oktober 2026)
- Ondernemersplein — Zelfstandigenaftrek: € 1.200 in 2026, afbouw naar € 900 in 2027 (nagekeken: 6 oktober 2026)
- Wet inkomstenbelasting 2001, artikel 2.10 — 8,10 % inkomstenbelasting in de eerste schijf; lid 2: tariefsaanpassing aftrekposten boven € 78.426 (nagekeken: 6 oktober 2026)
- Wet inkomstenbelasting 2001, artikel 3.6 — urencriterium van 1.225 uur (nagekeken: 6 oktober 2026)
- Belastingdienst — Fiscale informatie 2026, premie volksverzekeringen: AOW 17,90 %, Anw 0,10 %, Wlz 9,65 % (nagekeken: 6 oktober 2026)
- Algemene Ouderdomswet, artikel 13 — 2 % korting voor elk niet-verzekerd jaar (nagekeken: 6 oktober 2026)
- Wet van 18 juni 2026, rechtsvermoeden van arbeidsovereenkomst op basis van een uurtarief (Stb. 2026, 158), met artikel 7:610aa lid 3 BW: niet bij particuliere opdrachtgevers (nagekeken: 6 oktober 2026)
- Besluit van 13 juli 2026, inwerkingtreding van de wet rechtsvermoeden op 31 december 2026 (Stb. 2026, 207) (nagekeken: 6 oktober 2026)
- Eerste Kamer — wetsvoorstel 36.783: € 38 per uur, peildatum 1 januari 2026 (nagekeken: 6 oktober 2026)
- Wet op de omzetbelasting 1968, Tabel I, onderdeel b, post 19 — 9 % voor het aanbrengen van isolatie aan woningen ouder dan twee jaar (nagekeken: 6 oktober 2026)