Conservazione fatture elettroniche: il portale le tiene due anni
Dieci anni dall'ultima registrazione, il file XML e non il PDF, l'adesione al servizio da firmare prima: che cosa deve fare un'impresa artigiana, ed entro quando.
Zirko RedaktionPubblicato: 11 min di lettura
Indice
- Dieci anni, e partono dall'ultima registrazione
- «Sono conservate in modalità elettronica»: non è una facoltà
- Che cosa conta come conservazione: due commi di decreto
- Il servizio gratuito dell'Agenzia, e l'avverbio che lo decide
- L'area riservata non è la conservazione
- Entro quando va chiuso il processo di un anno
- Il manuale e il responsabile valgono anche per un'impresa individuale
- Quanto costa non averle
- Dal 1° gennaio 2027 cambiano i numeri degli articoli, non le regole
Una fattura elettronica transitata dal Sistema di Interscambio nel marzo 2025 è ancora oggi consultabile nell'area riservata dell'Agenzia delle Entrate. Dal 1° gennaio 2027 non lo sarà più: il provvedimento che regola quel servizio tiene i file «sino al 31 dicembre dell'anno successivo a quello di ricezione da parte del SdI». L'obbligo di conservarla, invece, corre per dieci anni.
Due anni di consultazione contro dieci di obbligo. La differenza la copre chi ha emesso la fattura — non l'Agenzia, non la casella PEC, e non il commercialista per abitudine consolidata.
Dieci anni, e partono dall'ultima registrazione
La regola base non sta nel diritto tributario ma nel codice civile, articolo 2220:
«Le scritture devono essere conservate per dieci anni dalla data dell'ultima registrazione. Per lo stesso periodo devono conservarsi le fatture, le lettere e i telegrammi ricevuti e le copie delle fatture, delle lettere e dei telegrammi spediti.»
Due parole cambiano il conto rispetto a come viene raccontato quasi ovunque.
«Dall'ultima registrazione», non dalla data della fattura. Il termine di una fattura di gennaio 2025 non scade a gennaio 2035: parte dall'ultima annotazione fatta sul registro cui appartiene, che per un esercizio solare cade a cavallo fra la fine dell'anno e la chiusura della contabilità. In pratica, per l'esercizio 2025 si arriva al 2035 o al 2036.
«Le lettere» allarga l'oggetto. Non è un obbligo sulle sole fatture: comprende la corrispondenza commerciale, quindi il preventivo accettato per e-mail, il computo allegato, la variante approvata a metà cantiere. Chi li tratta come carta di lavoro li butta; il codice civile li tratta come documenti da conservare, ed è la stessa ragione per cui un preventivo edile non si butta dopo la firma.
E i dieci anni sono un pavimento, non un tetto. L'articolo 22, secondo comma, del DPR 600/1973:
«Le scritture contabili obbligatorie ai sensi del presente decreto, di altre leggi tributarie, del codice civile o di leggi speciali devono essere conservate fino a quando non siano definiti gli accertamenti relativi al corrispondente periodo d'imposta anche oltre il termine stabilito dall'articolo 2220 del codice civile o da altre leggi tributarie»
Se un accertamento su quel periodo è aperto, i documenti restano dovuti anche all'undicesimo anno. Lo stesso comma aggiunge una clausola che in cantiere serve: l'autorità adita in sede contenziosa «può limitare l'obbligo di conservazione alle scritture rilevanti per la risoluzione della controversia in corso».
«Sono conservate in modalità elettronica»: non è una facoltà
L'articolo 39, terzo comma, del decreto IVA contiene due frasi consecutive, e la differenza fra i loro verbi è tutta la questione:
«Le fatture elettroniche sono conservate in modalità elettronica, in conformità alle disposizioni del decreto del Ministro dell'economia e delle finanze adottato ai sensi dell'articolo 21, comma 5, del decreto legislativo 7 marzo 2005, n. 82. Le fatture create in formato elettronico e quelle cartacee possono essere conservate elettronicamente.»
Per una fattura cartacea la conservazione digitale è una possibilità. Per una fattura elettronica è l'unica modalità prevista: «sono conservate», indicativo presente, senza alternative. Stamparla e infilarla in un raccoglitore non adempie, e non adempie neanche tenerne il PDF.
Il PDF, del resto, non è la fattura. La fattura è il file XML che ha attraversato lo SdI; il documento che mandi al cliente per cortesia è una copia. Chi non ha ancora chiaro il percorso del file — i dodici giorni per emettere, i cinque per lo scarto, le ricevute che provano l'emissione — lo trova in chi deve emettere fattura elettronica in Italia e in quanti giorni.
Che cosa conta come conservazione: due commi di decreto
Il decreto del Ministro dell'economia e delle finanze del 17 giugno 2014 è il testo che dice come. L'articolo 3 ne condensa quasi tutto in due commi.
Il comma 2 chiude il processo con un gesto tecnico preciso:
«Il processo di conservazione dei documenti informatici termina con l'apposizione di un riferimento temporale opponibile a terzi sul pacchetto di archiviazione.»
Il comma 1, lettera b), chiede invece che l'archivio sia interrogabile: le funzioni di ricerca ed estrazione devono funzionare almeno su cognome, nome, denominazione, codice fiscale, partita IVA e data, «o associazioni logiche di questi ultimi».
Una cartella Fatture 2025 su un disco esterno fallisce su entrambi i fronti. Non ha un riferimento temporale opponibile a terzi, quindi nessuno può dimostrare che quel file c'era già in quella forma; e non ha un indice che risponda a «tutte le fatture emesse a quella partita IVA nel secondo trimestre». Non è un archivio disordinato: è un archivio che, in senso tecnico, non è stato conservato.
Il servizio gratuito dell'Agenzia, e l'avverbio che lo decide
Il punto 7 del Provvedimento del Direttore dell'Agenzia delle Entrate n. 89757 del 30 aprile 2018 apre una strada che non costa nulla. Il punto 7.1 dice che i soggetti residenti, stabiliti o identificati in Italia possono conservare elettronicamente le fatture e le note di variazione passate dallo SdI «utilizzando il servizio gratuito messo a disposizione dall'Agenzia delle entrate».
Il punto 7.2 è la riga che decide se quel servizio ti serve davvero o è arrivato tardi:
«Per usufruire del servizio di conservazione di cui al precedente punto 7.1 l'operatore aderisce preventivamente all'accordo di servizio pubblicato nell'area riservata del sito web dell'Agenzia delle entrate.»
Preventivamente. L'adesione non è una richiesta che si presenta quando serve l'archivio: è un interruttore che, da quando lo accendi, manda in conservazione le fatture che passano dallo SdI. Quelle transitate prima non ci entrano, e per loro occorre un'altra soluzione — un conservatore esterno, o la conservazione a norma dei file che hai ancora.
Il punto 7.3 aggiunge la via che quasi tutte le imprese piccole prendono: adesione e utilizzo sono consentiti «attraverso intermediari», anche diversi da quelli dell'articolo 3 del DPR 322/1998, purché delegati. È la strada del commercialista — che va però verificata, non presunta: sapere se ha aderito per tuo conto e da quando è una domanda da fare una volta sola e da mettere per iscritto.
L'area riservata non è la conservazione
Qui nasce l'equivoco più diffuso, e il provvedimento lo chiude in una riga. Fra i servizi di ausilio elencati al punto 8.1 c'è la ricerca e la consultazione delle fatture nell'area riservata, con questo limite:
«I file delle fatture elettroniche correttamente trasmesse al SdI sono disponibili nella citata area riservata sino al 31 dicembre dell'anno successivo a quello di ricezione da parte del SdI.»
| Fattura transitata dallo SdI | Ultimo giorno nell'area riservata | Fine dell'obbligo di conservazione |
|---|---|---|
| nel 2024 | 31 dicembre 2025 — già passato | non prima del 2034 |
| nel 2025 | 31 dicembre 2026 | non prima del 2035 |
| nel 2026 | 31 dicembre 2027 | non prima del 2036 |
La colonna di sinistra è un servizio di consultazione; quella di destra è un obbligo di legge. Fra le due c'è la differenza per cui vale la pena leggere il punto 7 prima del punto 8.
Entro quando va chiuso il processo di un anno
La conservazione non è un'attività continua: è un processo che si apre e si chiude, con una scadenza. L'articolo 3, comma 3, del decreto del 2014 dice che il processo «è effettuato entro il termine previsto dall'art. 7, comma 4-ter, del decreto-legge 10 giugno 1994, n. 357», e quel comma ragiona sull'esercizio «per il quale i termini di presentazione delle relative dichiarazioni annuali non siano scaduti da oltre tre mesi». Sono tre mesi dopo la dichiarazione, non tre mesi dopo la fine dell'anno.
Il conto, per un'impresa con esercizio solare, è quindi questo:
- la dichiarazione dei redditi per il 2025 si presenta in via telematica entro il 31 ottobre 2026 (art. 2, commi 1 e 2, del DPR 322/1998);
- tre mesi dopo fa 31 gennaio 2027: entro quel giorno i documenti informatici del 2025 devono essere in conservazione.
Se il servizio lo tiene un terzo, la data resta tua. È lui a premere il pulsante, sei tu a rispondere se non è stato premuto.
Il manuale e il responsabile valgono anche per un'impresa individuale
Le modalità operative della conservazione le definisce AgID, con le Linee guida sulla formazione, gestione e conservazione del documento informatico. Due obblighi che in molti danno per riservati agli enti pubblici sono scritti come obblighi di chiunque conservi:
«Alla redazione del manuale di conservazione sono tenuti anche i soggetti privati in tutti i casi in cui la legge prescrive obblighi di conservazione.»
E alla domanda se la nomina del responsabile della conservazione sia obbligatoria per i soggetti privati, la risposta è nella stessa pagina:
«Alla nomina sono tenuti anche i soggetti privati in tutti i casi in cui la legge prescriva obblighi di conservazione dei documenti in gestione ai soggetti medesimi.»
L'affidamento a un conservatore non fa sparire i due obblighi: li sposta. Il manuale lo scrive e lo mette a disposizione il conservatore, il ruolo di responsabile del servizio è suo. Quello che resta all'impresa sono tre cose concrete: l'affidamento per iscritto, il nome di chi tiene il ruolo, e il piano di cessazione del servizio — l'allegato B del regolamento AgID sui criteri di fornitura esiste esattamente per la domanda «come riprendo il mio archivio quando il contratto finisce», che è la domanda che nessuno fa il giorno della firma.
Quanto costa non averle
L'articolo 9 del D.Lgs. 471/1997 è secco:
«Chi non tiene o non conserva secondo le prescrizioni le scritture contabili, i documenti e i registri previsti dalle leggi in materia di imposte dirette e di imposta sul valore aggiunto ovvero i libri, i documenti e i registri, la tenuta e la conservazione dei quali è imposta da altre disposizioni della legge tributaria, è punito con la sanzione amministrativa da euro 1.000 a euro 8.000.»
Il comma 2 estende la stessa sanzione a chi, durante un accesso, «rifiuta di esibire o dichiara di non possedere» quei documenti: la differenza fra «li ho persi» e «non li ho conservati» non esiste, sul piano della sanzione. Il comma 3 corregge in entrambe le direzioni — riduzione fino a metà del minimo se le irregolarità sono di scarsa rilevanza e non hanno ostacolato l'accertamento, misura doppia se nell'esercizio emergono evasioni complessivamente superiori a 50.000 euro.
Il costo vero, però, sta a monte della sanzione. Un documento che non c'è più non prova il costo dedotto, non prova il credito IVA detratto, e non prova una ritenuta subita che ti aspetti di recuperare in dichiarazione — il caso, per un'impresa edile, dell'undici per cento trattenuto dalla banca sul bonifico parlante. Nell'archivio finisce anche il codice natura scritto nell'XML: se una fattura è uscita con l'inversione contabile applicata dove non c'era, quell'errore resta leggibile per dieci anni, esattamente come è stato trasmesso.
Dal 1° gennaio 2027 cambiano i numeri degli articoli, non le regole
Questa parte non la trovi ancora nelle guide in circolazione, e conviene saperla adesso perché riguarda ogni contratto, ogni manuale e ogni modello che oggi cita una norma per numero. La riforma fiscale ha riscritto la materia in testi unici, e le disposizioni del Testo unico IVA «si applicano a decorrere dal 1° gennaio 2027» (articolo 171). Da quella data gli articoli citati sopra vivono altrove.
| Che cosa regola | Fino al 31 dicembre 2026 | Dal 1° gennaio 2027 |
|---|---|---|
| Conservazione dei registri e dei documenti IVA | art. 39 DPR 633/1972 | art. 95 del Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10) |
| Termine legato agli accertamenti | art. 22 DPR 600/1973 | art. 29 del Testo unico adempimenti e accertamento (D.Lgs. 5 agosto 2026, n. 141) |
| I tre mesi dalla dichiarazione annuale | art. 7, comma 4-ter, D.L. 357/1994 | art. 29, comma 5, dello stesso testo unico — il comma del 1994 è abrogato |
| Sanzione per omessa conservazione | art. 9 D.Lgs. 471/1997 | art. 34 del Testo unico delle sanzioni tributarie (D.Lgs. 5 novembre 2024, n. 173) |
| I dieci anni | art. 2220 codice civile | art. 2220 codice civile — invariato |
Il testo, parola per parola, è lo stesso. «Sono conservate in modalità elettronica» è identico nell'articolo 95 del Testo unico IVA; «anche oltre il termine stabilito dall'articolo 2220 del codice civile» è identico nell'articolo 29; la forbice «da euro 1.000 a euro 8.000» è identica nell'articolo 34. Cambia dove si legge, non che cosa si legge — e cambia anche il conto delle correzioni silenziose: il vecchio articolo 22 rinviava a un articolo 2457 del codice civile che la riforma societaria aveva già rinumerato, e il nuovo articolo 29 cita l'articolo 2496.
Una conseguenza pratica la merita il decreto del 17 giugno 2014, che non è stato riscritto: continua a rinviare a un comma del 1994 che dal 1° gennaio 2027 non c'è più. Il termine dei tre mesi resta quello, perché il testo si è spostato senza cambiare; ma chi cita la norma in una risposta all'Agenzia nel 2027 farebbe bene a citarla dove si trova allora.
---
Aggiornato al 24 settembre 2026. Questo articolo espone il quadro normativo e non sostituisce la consulenza di un commercialista. Che cosa controllare prima di riusarlo: gli articoli citati qui cambiano collocazione il 1° gennaio 2027, e normattiva.it mostra ogni articolo nella versione vigente a una data che scegli tu — per l'articolo 39 del DPR 633/1972 e per l'articolo 7 del D.L. 357/1994 la pagina del 2026 e quella del 2027 sono due testi diversi. Prima di scrivere un riferimento in un documento che qualcuno leggerà l'anno prossimo, apri la norma alla data che ti interessa.
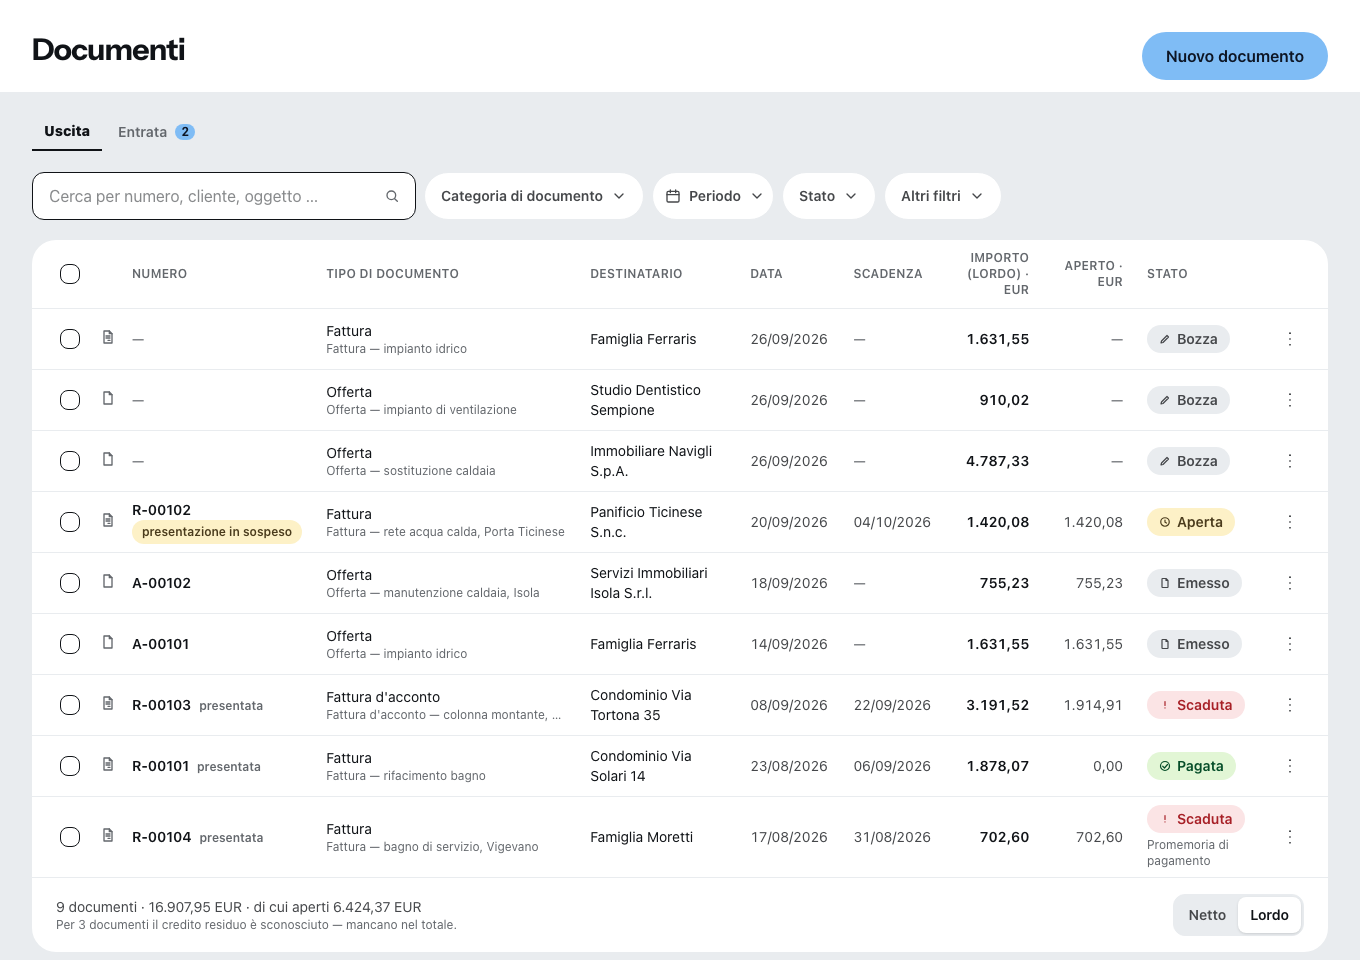
Cosa fa Zirko, e cosa no. Zirko produce il file FatturaPA nei profili FPR12 e FPA12 per le imprese con sede in Italia, e tiene attaccati al documento l'identificativo e la data che riporti dalla ricevuta dello SdI — nell'elenco dei documenti li vedi come « presentata » o « presentazione in sospeso ». Zirko non è un sistema di conservazione ai sensi del decreto del 17 giugno 2014: non appone un riferimento temporale opponibile a terzi su un pacchetto di archiviazione, non redige un manuale di conservazione e non nomina un responsabile. Il file e le ricevute li scarichi e li porti dove la conservazione avviene davvero — il servizio gratuito dell'Agenzia o un conservatore. E c'è un limite che è meglio conoscere prima: alla fine del rapporto contrattuale non possiamo conservare i tuoi dati al posto tuo, quindi quello che devi tenere per dieci anni va scaricato finché il conto è attivo.
Domande frequenti
Quanto vanno conservate le fatture elettroniche?
Dieci anni, e il conto non parte dalla data della fattura. L'articolo 2220 del codice civile dice: «Le scritture devono essere conservate per dieci anni dalla data dell'ultima registrazione». Per lo stesso periodo si conservano le fatture ricevute e le copie di quelle emesse. È un minimo, non un massimo: l'articolo 22, secondo comma, del DPR 600/1973 impone di conservarle «fino a quando non siano definiti gli accertamenti relativi al corrispondente periodo d'imposta anche oltre» quel termine.
Basta salvare il PDF della fattura sul computer?
No, per due ragioni. La fattura è il file XML, non il PDF di cortesia. E l'articolo 39, terzo comma, del DPR 633/1972 non lascia scelta sul come: «Le fatture elettroniche sono conservate in modalità elettronica», secondo il decreto del Ministro dell'economia e delle finanze del 17 giugno 2014. Quel decreto chiede un processo che «termina con l'apposizione di un riferimento temporale opponibile a terzi sul pacchetto di archiviazione»: una cartella di file non ne ha uno.
Il servizio di conservazione dell'Agenzia delle Entrate è gratuito?
Sì. Il Provvedimento dell'Agenzia delle Entrate n. 89757 del 30 aprile 2018, punto 7.1, parla del «servizio gratuito messo a disposizione dall'Agenzia delle entrate», conforme al decreto del Ministro dell'economia e delle finanze 17 giugno 2014. Copre le fatture elettroniche e le note di variazione transitate dal Sistema di Interscambio, in emissione e in ricezione.
Devo aderire prima al servizio di conservazione?
Sì, ed è la riga che costa di più a chi la scopre tardi. Punto 7.2 del Provvedimento 89757/2018: «l'operatore aderisce preventivamente all'accordo di servizio pubblicato nell'area riservata del sito web dell'Agenzia delle entrate». Preventivamente: le fatture passate dallo SdI prima dell'adesione non entrano nel servizio, e per quelle serve un'altra strada.
Le fatture restano per sempre nell'area riservata dell'Agenzia?
No. Il punto 8.1 del Provvedimento 89757/2018 dice che i file «sono disponibili nella citata area riservata sino al 31 dicembre dell'anno successivo a quello di ricezione da parte del SdI». Una fattura transitata nel 2025 si consulta fino al 31 dicembre 2026; una del 2024 non c'è più dal 1° gennaio 2026. Quel servizio è consultazione, non conservazione.
Entro quando va chiusa la conservazione di un anno?
Entro tre mesi dal termine di presentazione della dichiarazione annuale. L'articolo 3, comma 3, del decreto del 17 giugno 2014 rinvia all'articolo 7, comma 4-ter, del D.L. 357/1994, che ragiona sui termini «non scaduti da oltre tre mesi». Con la dichiarazione dei redditi telematica al 31 ottobre (art. 2 del DPR 322/1998), i documenti del 2025 vanno portati in conservazione entro il 31 gennaio 2027.
Un'impresa individuale deve avere un manuale di conservazione?
Sì, dove la legge prescrive un obbligo di conservazione. AgID lo scrive senza distinguere fra grandi e piccoli: «Alla redazione del manuale di conservazione sono tenuti anche i soggetti privati in tutti i casi in cui la legge prescrive obblighi di conservazione». La stessa formula vale per la nomina del responsabile della conservazione. Chi affida il servizio a un conservatore trova manuale e ruolo dalla sua parte, e deve averlo per iscritto.
Che sanzione c'è se non conservo le fatture?
Da 1.000 a 8.000 euro. L'articolo 9, comma 1, del D.Lgs. 471/1997 punisce «chi non tiene o non conserva secondo le prescrizioni le scritture contabili, i documenti e i registri». La stessa sanzione colpisce chi, durante un accesso, «rifiuta di esibire o dichiara di non possedere» quei documenti (comma 2), ed è dovuta in misura doppia se nell'esercizio emergono evasioni oltre 50.000 euro (comma 3).
Continua a leggere
- Fatturazione elettronica per l'artigiano: chi deve e da quando
Dodici giorni per emettere, cinque perché lo SdI risponda, e una fattura scartata che si considera non emessa: obblighi, termini, forfettari e sanzioni.
- Computo metrico per il ripristino dei frontalini dei balconi
Il frontalino ha tre superfici e tre unità di misura: le voci in ordine di cantiere, l'analisi del prezzo quando manca nel prezzario e l'IVA al 10 per cento.
- Preventivo lavori edili: dal sopralluogo alla firma, in ordine
Misure scritte, una riga per lavorazione, manodopera separata dai materiali, aliquota decisa prima: l'ordine in cui si scrive un preventivo edile che regge quando il lavoro cambia.
- Computo metrico: come si costruisce un prezzo che regge
Quantità per prezzo unitario, con i prezzi da prezzario o per analisi: 13-17 per cento di spese generali e 10 per cento di utile valgono anche fuori dagli appalti pubblici.
Fonti
- Codice civile, art. 2220 — Conservazione delle scritture contabili (dieci anni dall'ultima registrazione) (verificato: 24 settembre 2026)
- DPR 26 ottobre 1972, n. 633, art. 39 — Tenuta e conservazione dei registri e dei documenti (verificato: 24 settembre 2026)
- DPR 29 settembre 1973, n. 600, art. 22 — Tenuta e conservazione delle scritture contabili (termine legato agli accertamenti) (verificato: 24 settembre 2026)
- Decreto del Ministro dell'economia e delle finanze 17 giugno 2014, art. 3 — Conservazione dei documenti informatici ai fini della loro rilevanza fiscale (verificato: 24 settembre 2026)
- Agenzia delle Entrate, Provvedimento n. 89757 del 30 aprile 2018 — punto 7 (conservazione) e punto 8.1 (disponibilità nell'area riservata) (verificato: 24 settembre 2026)
- D.L. 10 giugno 1994, n. 357, art. 7, comma 4-ter — i tre mesi dal termine della dichiarazione annuale (abrogato con effetto dal 1° gennaio 2027) (verificato: 24 settembre 2026)
- DPR 22 luglio 1998, n. 322, art. 2 — Termine per la presentazione della dichiarazione dei redditi (verificato: 24 settembre 2026)
- D.Lgs. 18 dicembre 1997, n. 471, art. 9 — Violazioni degli obblighi relativi alla contabilità (verificato: 24 settembre 2026)
- D.Lgs. 19 gennaio 2026, n. 10 (Testo unico IVA), art. 95 — la norma che dal 1° gennaio 2027 prende il posto dell'art. 39 DPR 633/1972 (verificato: 24 settembre 2026)
- D.Lgs. 5 agosto 2026, n. 141 (Testo unico adempimenti e accertamento), art. 29 — Tenuta e conservazione delle scritture contabili (verificato: 24 settembre 2026)
- D.Lgs. 5 novembre 2024, n. 173 (Testo unico delle sanzioni tributarie), art. 34 — Violazioni degli obblighi relativi alla contabilità (verificato: 24 settembre 2026)
- AgID — Conservazione: linee guida, manuale di conservazione e responsabile della conservazione per i soggetti privati (verificato: 24 settembre 2026)