Arve koostamine: kümme rida, mis peavad arvel olema
KMS § 37 lõige 7 loetleb arve kohustuslikud andmed, lõige 9 piirab lihtsustatud arve kahe olukorraga — ja registreeritud klient võib nõuda e-arvet.
Zirko RedaktionAvaldatud: Uuendatud: 6 min lugemist

Sisukord
Korteriühistu haldur saadab arve tagasi. Töö on tehtud, summa on õige, PDF on korralik — ja ta kirjutab, et ühistu võtab vastu ainult e-arveid. Tema on selleks äriregistris registreeritud, ja alates 1. juulist 2025 annab raamatupidamise seaduse § 7¹ talle õiguse masinloetavat arvet nõuda. See ei ole tema kapriis ja see ei sõltu sinu ettevõtte suurusest: käivitaja on registrikanne ostja juures, mitte sinu käive.
Kümme punkti, mille seadus loetleb
Käibemaksuseaduse § 37 lõige 7 loetleb arve kohustuslikud andmed. Loetelu on lühike ja sellel ei ole variante:
- arve järjekorranumber ja väljastamise kuupäev;
- müüja nimi ja aadress;
- müüja käibemaksukohustuslasena registreerimise number;
- ostja nimi ja aadress;
- ostja registreerimisnumber, kui maksu tasub ostja (§ 37 lg 7 p 4);
- kauba või teenuse nimetus või kirjeldus;
- kauba kogus või teenuse maht;
- kauba väljastamise või teenuse osutamise kuupäev, kui see erineb arve kuupäevast;
- hind ilma käibemaksuta ja allahindlus, kui see ei sisaldu hinnas;
- maksustatav summa määrade kaupa ning arvestatud käibemaksusumma eurodes.
Kui käive on maksuvaba või nullmääraga, lisandub § 37 lõike 8 järgi viide sättele, mille alusel maksu ei arvestata. Ilma selle viiteta on arve puudulik ka siis, kui summa on õige.
Ja veel kolm välja, mis ei tule käibemaksuseadusest, vaid äriseadustikust: ärinimi, asukoht ja äriregistri kood peavad olema ärilistel dokumentidel — ja Eestis samas lauses ka ettevõtja veebilehel (ÄS § 15 lg 2). See kehtib ka füüsilisest isikust ettevõtjale, ilma künniste ja eranditeta. Eesti on selles osas rangem kui enamik naaberriike, kus registrikood on nõutav ainult äriühingult.
„Väikese summa eest piisab lihtsustatud arvest" — Eestis mitte
See on kõige levinum eksiarvamus arve koostamise juures, ja seaduses on selle vastus ühes lõikes. Käibemaksuseaduse § 37 lõige 9 lubab lihtsustatud arvet, kui summa ei ületa 160 eurot ilma käibemaksuta — aga ainult kahes olukorras: parkimisautomaatide, tanklaterminalide ja sarnaste automaatide puhul ning reisijateveo teenusel.
Paigaldustund, sulgurventiili vahetus, kahe tunni remonditöö — ükski neist ei kuulu kummagi alla. Ehitus- ja remonditööl lihtsustatud arvet ei ole. Nelikümmend eurot maksev väljakutse nõuab sama täielikku arvet kui neljatuhande euro suurune vannitoa renoveerimine: kümme punkti, samad väljad, sama vormistus.
See on ebamugav ainult siis, kui arve tehakse käsitsi. Kui väljad tulevad kliendikaardilt ja positsioonid mõõdistusest, ei ole väikese ja suure arve vahel vormistuse mõttes vahet.
Kaks arvet, mis näevad välja ühesugused, aga ei ole
Registreerimata ettevõtja arve ei ole väiksem versioon käibemaksuarvest, vaid teine dokument. Talle § 37 ei laiene — küll aga laienevad raamatupidamise seaduse algdokumendi nõuded: majandustehingu toimumise aeg, majanduslik sisu ja arvnäitajad, ettevõtjatevahelises tehingus lisaks dokumendi number ja mõlema poole identifitseerimine.
Ja siin on lause, mis maksab raha. Kui registreerimata ettevõtja näitab arvel käibemaksu, jääb ta selle summa võlgu (KMS § 38 lg 1). Ostja seda maha arvata ei saa, sest müüja ei ole maksukohustuslane; sina pead selle siiski riigile üle kandma. Raha kaob mõlemalt poolt korraga.
Registreerimiskohustus tekib alles 40 000 euro ületamisel kalendriaasta algusest arvates, ja kuni selleni on käibemaksurea puudumine õige, mitte viga. Kuidas piiri arvestatakse ja mis juhtub ületamise päeval: käibemaks 24 protsenti ja 40 000 euro piir ehitajale.
E-arve: kaks erinevat kohustust, mida sageli segi aetakse
Avalik sektor, alates 1. juulist 2019. Riigile, kohalikule omavalitsusele ja riigi äriühingule tuleb arve saata masinloetavana. PDF ei kõlba, ka siis mitte, kui see on ilus. Vorming on alates 1. juulist 2025 EN 16931; EVS 923 on lubatud ainult poolte kokkuleppel ja ei ole enam vaikimisi standard.
Eraõiguslik ostja, alates 1. juulist 2025. Raamatupidamise seaduse § 7¹ annab ostjale, kes on äriregistris e-arve vastuvõtjana registreeritud, õiguse nõuda müüjalt e-arvet, ja seadus nimetab standardi EN 16931-1 nimeliselt. Kohustus ei sõltu sinu käibest ega sellest, mida sa ise tahaksid saata — see sõltub sellest, mis on kliendi registrikandes kirjas.
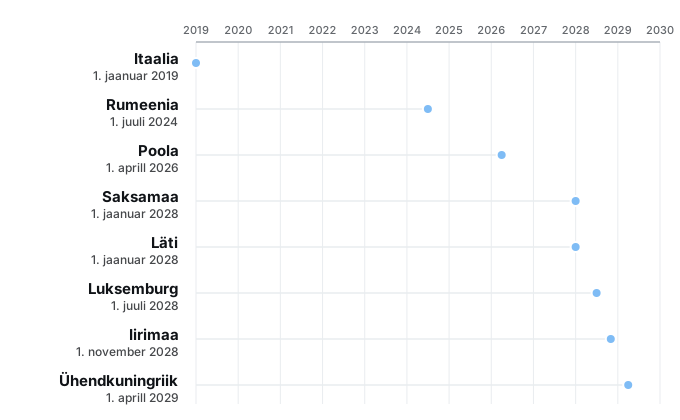
Kolmandat kohustust — üldist B2B e-arve kohustust, nagu see on Itaalias või tuleb Saksamaal — Eestis ei ole. Rahandusministeerium on seda kaalunud, kuid vastu võetud ei ole midagi. Seda näitab ka kõrvalolev ajajoon: sellel on Itaalia 1. jaanuar 2019, Rumeenia 1. juuli 2024, Poola 1. aprill 2026, Saksamaa 1. jaanuar 2028, Läti 1. jaanuar 2028, Luksemburg 1. juuli 2028, Iirimaa 1. november 2028 ja Ühendkuningriik 1. aprill 2029 — Eestit sellel ei ole. Eesti kohustus on teist tüüpi ja käib ostja registrikande kaudu.
Praktiline järeldus on üks päring, mitte üks otsus: enne esimese arve saatmist uuele ärikliendile vaata, kas ta on e-arve vastuvõtjana registreeritud. Kui on, siis on PDF juba enne saatmist vale.
Arve number, mis ei tohi katkeda
§ 37 lõige 7 punkt 1 nõuab järjekorranumbrit, mis arve üheselt identifitseerib. Järjekord tähendab järjekorda: augud reas on küsimus, millele tuleb kontrollis vastata.
Kõige sagedasem põhjus, miks auk tekib, on kustutatud mustand, millele number oli juba antud. Selle vastu on ainult üks kindel viis: number antakse alles väljastamisel, mitte koostamisel. Ja väljastatud arvet ei parandata — selle asemel tehakse kreeditarve, mis viitab algsele numbrile. Parandatud arve, millel on sama number ja teine summa, on kaks dokumenti ühe numbri all.
Säilitamistähtaeg on seitse aastat väljastamise päevast (KMS § 36 lg 1), ja teave tuleb säilitada algsel kujul. Väljatrükitud e-arve ei ole säilitatud e-arve. See on ka põhjus, miks käibemaksumäära ajalugu ei saa unustada: seitsme aasta sisse mahub Eestis kolm erinevat standardmäära, ja kreeditarve kannab seda määra, mis kehtis algsel arvel. Milline millal: hinnapakkumine ehitustöödele: vana mall kannab 22 protsenti.
Üks arve, rida realt
Nii näeb välja valmis arve ühe vannitoa renoveerimise eest — iga rida koos sättega, mis seda nõuab.
Päis. Kütte ja Vesi Tamm OÜ · Telliskivi 60 · 10412 Tallinn · registrikood ja KMKR-number (ÄS § 15 lg 2; KMS § 37 lg 7 p 3) Saaja. Korteriühistu Pärnu maantee 41 · Pärnu maantee 41 · 10119 Tallinn (§ 37 lg 7 p 4) Arve R-00101, kuupäev 20.08.2026 (§ 37 lg 7 p 1) Käibe toimumise kuupäev 15.08.2026, sest see erineb arve kuupäevast (§ 37 lg 7 p 8) Positsioonid koguse, ühiku, kirjelduse ja ühikuhinnaga (§ 37 lg 7 p 6 ja 7) Netosumma 1 612,84 € (§ 37 lg 7 p 9) Käibemaks 24 % summalt 1 612,84 € = 387,08 € (§ 37 lg 7 p 10) Brutosumma 1 999,92 € Maksetingimus: tasuda hiljemalt 03.09.2026
Seda rida § 37 ei nõua — aga selle puudumine ei tee arvet tähtajatuks. Kokkuleppe puudumisel annab VÕS § 82¹ kolmkümmend päeva, ja ehitustöövõtus hakkavad need jooksma tavaliselt vastuvõtmisest, mitte arve väljasaatmisest: seadusjärgne maksetähtaeg ja viivisemäär.
Kui samal objektil oleks maksu tasunud ostja — mida Eesti ehitusteenuse puhul ei juhtu, aga kauba puhul § 41¹ alusel võib —, lisanduks ostja registreerimisnumber ja viide sättele, ning käibemaksurida jääks ära. Miks ehitusteenus selle erikorra alla ei kuulu: pöördmaksustamine ehituses: Eestis seda ei ole.
---
Seisuga 24. september 2026. Artikkel kirjeldab õiguslikku olukorda ega asenda maksu- ega õigusnõustamist. Kõige tõenäolisem muutus siin ei ole § 37, vaid e-arve kohustuse ulatus: rahandusministeerium on kaalunud üldist B2B kohustust ja 1000-euro aruandepiiri kaotamist. Enne suurema arveldusprotsessi ümberehitamist ava Maksu- ja Tolliameti lehekülg „Käibemaksuarvestus ja arved" ja vaata selle all olevat uuendamise kuupäeva.
Mida Zirko teeb: arve number antakse väljastamisel, mitte koostamisel, nii et kustutatud mustand auku järjekorda ei jäta; väljastatud arvet ei saa muuta, vaid ainult kreeditarvega tühistada; ja kliendikaardil on eraldi väli selle kohta, millises vormingus see klient arveid vastu võtab. Seda, kas klient on äriregistris e-arve vastuvõtjana registreeritud, Zirko ise ei otsusta — see on kanne tema registrikaardil ja seda tuleb küsida temalt või registrist.
Korduma kippuvad küsimused
Mis peab Eestis arvel olema?
Käibemaksuseaduse § 37 lõige 7 loetleb kümme punkti: arve number ja väljastamise kuupäev, müüja nimi, aadress ja käibemaksukohustuslasena registreerimise number, ostja nimi ja aadress, kauba või teenuse nimetus ja kogus, käibe toimumise kuupäev, kauba või teenuse hind ilma käibemaksuta ja allahindlus, maksustatav summa määrade kaupa ning käibemaksusumma eurodes. Kui maksu tasub ostja, lisandub ostja registreerimisnumber (§ 37 lg 7 p 4).
Kas väikese summa eest piisab lihtsustatud arvest?
Ehitusettevõtja jaoks praktiliselt mitte. Käibemaksuseaduse § 37 lõige 9 lubab lihtsustatud arvet kuni 160 euro suuruse summa korral, aga ainult kahes olukorras: parkimisautomaatide, tanklaterminalide ja sarnaste automaatide puhul ning reisijateveo teenusel. Paigaldus- ja remonditöö kummagi alla ei kuulu. Väike töö nõuab seega sama täielikku arvet kui suur.
Millal võib klient nõuda e-arvet?
Alates 1. juulist 2025. Raamatupidamise seaduse § 7¹ annab igale ostjale, kes on äriregistris e-arve vastuvõtjana registreeritud, õiguse nõuda müüjalt masinloetavat e-arvet, ja seadus nimetab standardi EN 16931-1. Kohustus sõltub seega ostja registrikande olekust, mitte sinu suurusest ega käibest. Seda tuleb päringuga kontrollida, mitte oletada.
Kas riigiasutusele võib PDF-arve saata?
Ei. Alates 1. juulist 2019 võtab avalik sektor vastu ainult e-arveid. See tähendab, et riigile, kohalikule omavalitsusele või riigi äriühingule tehtud töö eest tuleb arve saata masinloetavana, mitte PDF-manusena. Vorming on alates 1. juulist 2025 EN 16931; EVS 923 on endiselt lubatud, kui pooled on selles kokku leppinud, aga see ei ole enam vaikimisi standard.
Mis juhtub, kui registreerimata ettevõtja näitab arvel käibemaksu?
Ta jääb selle summa võlgu. Käibemaksuseaduse § 38 lõike 1 kohaselt tuleb arvel näidatud käibemaks tasuda ka siis, kui väljastaja ei ole maksukohustuslasena registreeritud. See on kõige kallim vormistusviga, mida alla 40 000 euro käibega ettevõtja teha saab: klient sisendkäibemaksu maha arvata ei saa, aga sina pead selle riigile üle kandma.
Kui kaua tuleb arveid säilitada?
Seitse aastat. Käibemaksuseaduse § 36 lõike 1 järgi tuleb väljastatud arvete koopiaid ning soetatud kaupade ja saadud teenuste arveid säilitada seitse aastat nende väljastamise või saamise päevast, ja teave tuleb säilitada algsel kujul — elektrooniline arve seega elektrooniliselt. Väljatrükitud e-arve ei ole säilitatud e-arve.
Mis vahe on arvel ja algdokumendil?
Käibemaksuarve reeglid on käibemaksuseaduses, algdokumendi nõuded raamatupidamise seaduses. Algdokument peab sisaldama majandustehingu toimumise aega, majanduslikku sisu ja arvnäitajaid; ettevõtjatevahelises tehingus lisanduvad dokumendi number ja mõlema poole identifitseerimine. Registreerimata ettevõtja arvele käibemaksuseaduse § 37 ei laiene — algdokumendi nõuded laienevad temale siiski.
Loe edasi
- Käibemaks 24 protsenti ja 40 000 euro piir ehitajale
Käibemaksuseaduse § 15 järgi on standardmäär 24 protsenti ja § 19 järgi tekib registreerimiskohustus 40 000 euro ületamisel kalendriaasta algusest.
- Pöördmaksustamine ehituses: Eestis seda ei ole
Käibemaksuseaduse § 41¹ erikord hõlmab kinnisasja, metallijäätmeid, väärismetalli ja loetletud metalltooteid — mitte ehitusteenust. Mis loetellu kuulub.
- Elektriku tunnihind: kust tuleb number, mida klient arvel näeb
Sotsiaalmaks 33 protsenti, töötuskindlustusmakse 0,8 protsenti, arveldatavad tunnid alla poole aastast ja 24 protsenti käibemaksu peale — miks 48 eurot tunnis ei ole elektriku palk.
- Hinnapakkumine ehitustöödele: vana mall kannab 22 protsenti
Eesti käibemaksumäär on kaheksateistkümne kuuga muutunud kaks korda. Mida see tähendab juba saadetud hinnapakkumisele ja millise rea järgi otsustab seadus seotuse.
Allikad
- Käibemaksuseadus § 36 (arvestus ja säilitamine), § 37 (arved ja lihtsustatud arve) ja § 38 (arvel näidatud maks) (kontrollitud: 29. august 2026)
- Raamatupidamise seadus § 7 (algdokument), § 7¹ (e-arve nõudmise õigus alates 01.07.2025) ja § 12 (säilitamistähtaeg) (kontrollitud: 22. august 2026)
- Äriseadustik § 15 lõige 2 — ärinimi, asukoht ja äriregistri kood ärilistel dokumentidel ja veebilehel (kontrollitud: 22. august 2026)
- Maksu- ja Tolliamet — käibemaksuarvestus ja arved (kontrollitud: 24. september 2026)