Wystawianie faktur za roboty budowlane: od protokołu do zapłaty
Data wykonania z protokołu, pozycje z obmiaru, właściwa stawka, adnotacja o MPP i kaucja, której nie wolno odjąć. Kolejność, w której wystawia się faktury na budowie.
Zirko RedaktionOpublikowano: 6 min czytania

Spis treści
Faktury wystawia się wieczorem, po zjechaniu z budowy, z teczką protokołów na stole. Kolejność poniżej nie jest teorią — to kolejność, w której nic nie ginie.
Najpierw protokół, potem kwota
W budowlance data wykonania usługi to nie dzień, w którym siadasz do faktury, tylko dzień odbioru robót. Od niego biegnie termin: fakturę wystawia się nie później niż 30. dnia od dnia wykonania usługi (art. 106i ust. 3 pkt 1 ustawy o VAT). Przy sprzedaży na rzecz podatnika obowiązek podatkowy powstaje z chwilą wystawienia faktury — a jeśli jej nie wystawisz w terminie, powstaje i tak, z upływem tych 30 dni (art. 19a ust. 7).
Praktyczny skutek: protokół bez daty i podpisu to nie jest dokument, tylko kartka. Podpisany protokół z datą odbioru ustawia całą resztę.
Pozycje z obmiaru, nie jedna linijka
„Remont łazienki — 38 000 zł" to kwota, której broni się w całości albo wcale. Pozycje z jednostką miary, ilością i ceną jednostkową rozmawia się po kolei, a klient prawie zawsze kwestionuje dwie albo trzy.
Robociznę trzymaj w osobnych pozycjach niż materiał. Dzięki temu roboty dodatkowe liczy się zmianą ilości w jednej linii, a po zakończeniu budowy widać, czy zlecenie zarobiło — z jedną linijką nie widać tego nigdy.
Stawka: 8 % czy 23 %, a bywa że obie
Stawka 8 % obejmuje budownictwo objęte społecznym programem mieszkaniowym, z limitami 300 m² dla domu i 150 m² dla lokalu; powyżej limitu stosuje się proporcję, więc jedna faktura potrafi zawierać dwie stawki naraz. Warunki i sposób liczenia proporcji opisuje VAT 8 % na roboty budowlane: kiedy wolno, a kiedy 23 %.
Dwie adnotacje: jedna zbędna, druga kosztuje 30 %
Na fakturach podwykonawców wciąż pojawia się „odwrotne obciążenie". Załącznik nr 14 uchylono 1 listopada 2019 r. — odwrotne obciążenie w budownictwie nie istnieje od 2019 roku, a faktura z tą adnotacją jest po prostu wystawiona źle.
W jego miejsce weszła adnotacja, o której zapomnienie kosztuje realne pieniądze. Jeżeli na fakturze jest choćby jedna pozycja z załącznika nr 15 — roboty budowlane zajmują tam pozycje 98–144 — a kwota należności ogółem przekracza 15 000 zł, faktura musi zawierać wyrazy „mechanizm podzielonej płatności". Za brak adnotacji ustala się dodatkowe zobowiązanie w wysokości 30 % kwoty podatku z tych pozycji (art. 106e ust. 12). Ta sama sankcja grozi nabywcy, który zapłaci z pominięciem mechanizmu — również wtedy, gdy adnotacji na fakturze nie było.
Uwaga na słowo „przekracza": faktura równo na 15 000,00 zł brutto obowiązkiem nie jest objęta, na 15 000,01 zł — już tak.
Kaucji nie odejmuj od faktury
Najczęstszy błąd na budowie: zamawiający zatrzymuje 5 % kaucji, więc wykonawca wystawia fakturę na kwotę już pomniejszoną. To pomyłka. Podstawą opodatkowania jest wszystko, co masz otrzymać (art. 29a ust. 1) — kaucja jest odroczeniem zapłaty, nie obniżką ceny. Fakturę wystawiasz na pełną kwotę i VAT od całości rozliczasz w miesiącu jej wystawienia, czyli zanim kaucję zobaczysz. Jak zapisać ją w umowie, żeby wróciła: kaucja gwarancyjna na budowie.
Zanim wyślesz: trzy rzeczy do sprawdzenia
- Czy data wykonania zgadza się z protokołem, a nie z dniem wystawienia.
- Czy rozliczone są zaliczki — faktura końcowa pomniejsza się o kwoty już zafakturowane.
- Czy numer kolejny nie ma luki i czy pozycje trafią do ewidencji bez błędu; JPK_V7 w budownictwie wylicza terminy i karę 500 zł za każdy błąd po wezwaniu.
Jak spiąć obmiar, ofertę i fakturę w jednym miejscu, pokazuje Zirko dla firmy budowlanej.
---
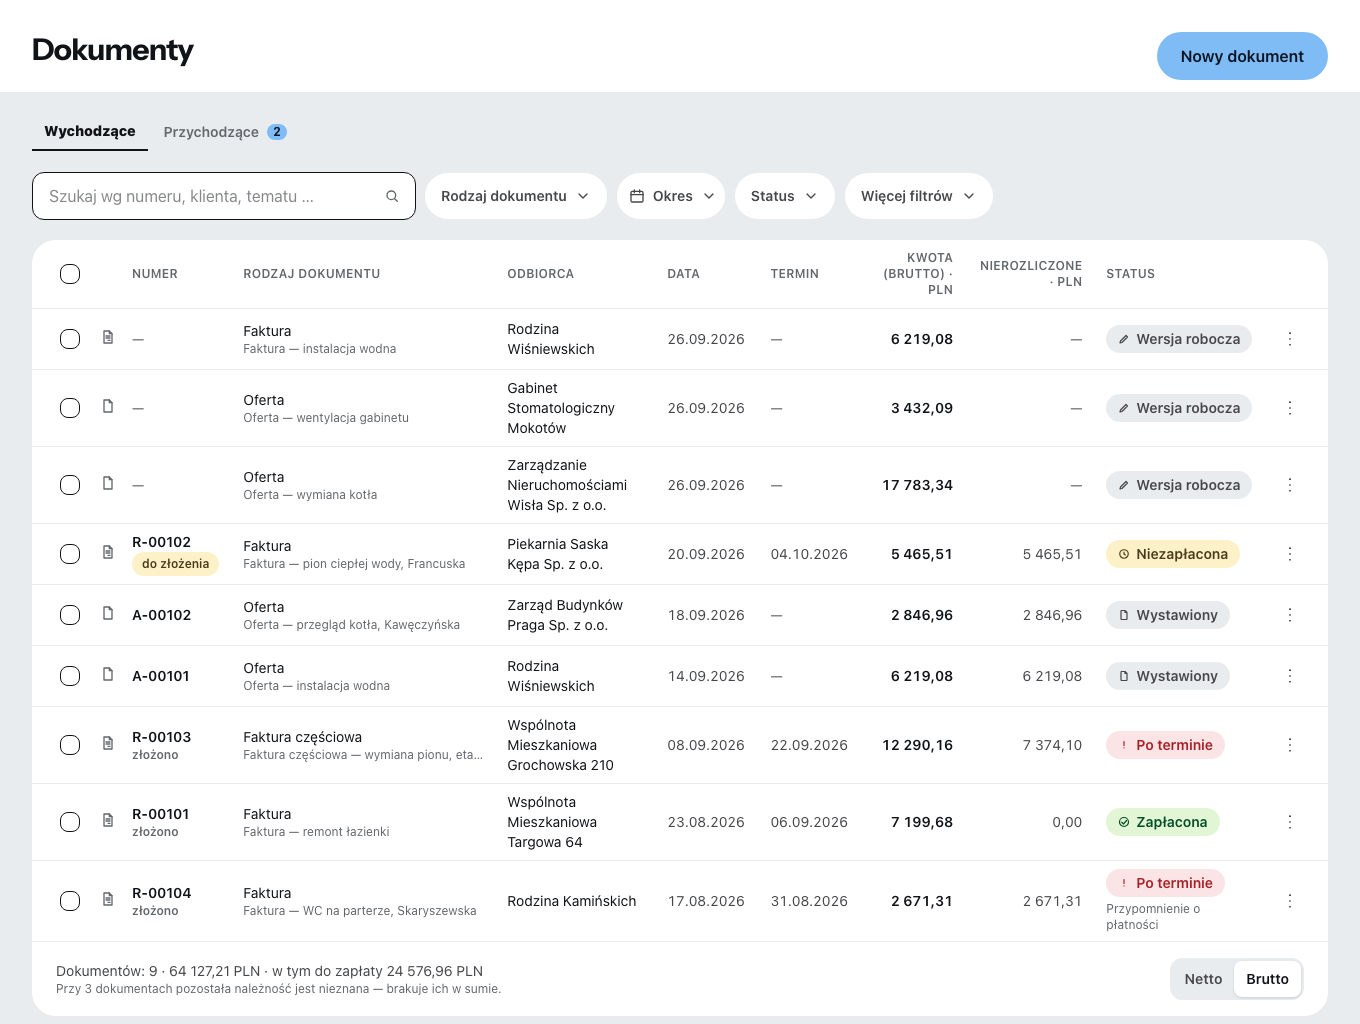
Co robi Zirko, a czego nie. Faktura powstaje z pozycji oferty — opis, jednostka, ilość, cena jednostkowa — ze stawką VAT ustawianą osobno w każdym wierszu, z wierszami obmiaru pod pozycją i z automatycznym rozliczeniem wystawionych zaliczek. Numeracja jest ciągła, a wystawionej faktury nie da się zmienić: koryguje się ją fakturą korygującą albo storno. Czego Zirko nie robi: nie wysyła faktur do KSeF i nie pobiera z niego numeru — plik faktury ustrukturyzowanej powstaje, samo przesłanie pozostaje po twojej stronie.
Najczęstsze pytania
W jakim terminie trzeba wystawić fakturę za roboty budowlane?
Nie później niż 30. dnia od dnia wykonania usługi (art. 106i ust. 3 pkt 1 ustawy o VAT), a dniem wykonania jest dzień odbioru robót, nie dzień wystawienia faktury. Przy sprzedaży na rzecz podatnika obowiązek podatkowy powstaje z chwilą wystawienia faktury — a jeśli jej nie wystawisz w terminie, powstaje i tak, z upływem tych 30 dni (art. 19a ust. 7).
Kiedy na fakturze musi być adnotacja „mechanizm podzielonej płatności”?
Gdy na fakturze jest choćby jedna pozycja z załącznika nr 15 — roboty budowlane zajmują tam pozycje 98–144 — a kwota należności ogółem przekracza 15 000 zł. Uwaga na słowo „przekracza”: faktura równo na 15 000,00 zł brutto obowiązkiem nie jest objęta, na 15 000,01 zł już tak.
Jaka jest kara za brak adnotacji o mechanizmie podzielonej płatności?
Dodatkowe zobowiązanie podatkowe w wysokości 30 % kwoty podatku z pozycji objętych załącznikiem nr 15 (art. 106e ust. 12 ustawy o VAT). Ta sama sankcja grozi nabywcy, który zapłaci z pominięciem mechanizmu — również wtedy, gdy adnotacji na fakturze nie było.
Czy w budownictwie nadal obowiązuje odwrotne obciążenie?
Nie. Załącznik nr 14 uchylono 1 listopada 2019 r., więc faktura podwykonawcy z adnotacją „odwrotne obciążenie” jest po prostu wystawiona źle. W jego miejsce weszła adnotacja o mechanizmie podzielonej płatności.
Czy kaucję gwarancyjną odejmuje się od kwoty faktury?
Nie. Podstawą opodatkowania jest wszystko, co masz otrzymać (art. 29a ust. 1 ustawy o VAT) — kaucja jest odroczeniem zapłaty, a nie obniżką ceny. Fakturę wystawiasz na pełną kwotę i VAT od całości rozliczasz w miesiącu jej wystawienia, czyli zanim kaucję zobaczysz.
Czytaj dalej
- JPK_V7 w budownictwie: terminy, oznaczenia i kara 500 zł
JPK_V7M i JPK_V7K do 25. dnia miesiąca, ewidencja co miesiąc nawet przy rozliczeniu kwartalnym, 14 dni na korektę i 500 zł za każdy błąd po wezwaniu. Węzeł KSeF od 1 lutego 2026 r.
- Kaucja gwarancyjna na budowie: czego nie reguluje żadna ustawa
Kaucja gwarancyjna w umowie prywatnej opiera się wyłącznie na swobodzie umów — żaden przepis nie ogranicza jej wysokości ani terminu zwrotu. W zamówieniach publicznych: 5 %, 30 dni.
- Odwrotne obciążenie w budownictwie nie istnieje od 2019 roku
Załącznik nr 14 i odwrotne obciążenie dla podwykonawców robót budowlanych uchylono 1 listopada 2019 r. Kto nadal pisze to na fakturze, wystawia ją źle. Co weszło w to miejsce.
- Faktura ustrukturyzowana: co zmienia w firmie budowlanej
Faktura ustrukturyzowana to plik XML w strukturze FA(3), a nie PDF. Kiedy uznaje się ją za wystawioną, kogo obowiązek nie dotyczy, jak działa tryb offline24 i od kiedy grożą kary.
Źródła
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług — tekst jednolity, Dz.U. 2025 poz. 775 (art. 19a ust. 5 pkt 3 lit. a i ust. 7, art. 29a ust. 1, art. 106e ust. 1 pkt 18a, art. 106i ust. 3 pkt 1, art. 108a, załącznik nr 15) (sprawdzono: 24 sierpnia 2026)
- Ministerstwo Finansów — Mechanizm podzielonej płatności (MPP), poradnik (sprawdzono: 24 sierpnia 2026)
- Ministerstwo Finansów — Stawki i limity VAT (sprawdzono: 24 sierpnia 2026)