Facture d'artisan : la mention que la loi écrit mot pour mot
L'article 57bis impose une phrase mot pour mot, le numéro d'autorisation figure sur la facture, et la version des anciens modèles est fausse depuis 2025.
Zirko RedaktionPublié: Mis à jour: 9 min de lecture

Sommaire
- La mention dont la loi écrit le texte
- Le numéro d'autorisation, et la seule exception du dispositif
- Ce que la loi de 1915 ajoute — et ce qu'elle n'ajoute pas
- Les mentions de TVA : l'article 63, et les deux qui manquent le plus souvent
- La facture simplifiée : 100 euros toutes taxes comprises, pas 100 euros de taxe
- La facture électronique : ce qui est en vigueur, ce qui ne l'est pas
- Deux factures pour le même chantier
« TVA non applicable – Article 57bis de la loi modifiée du 12 février 1979 »
Cette phrase est reproduite entre guillemets dans le texte même de la loi luxembourgeoise. Elle ne se traduit pas, ne s'abrège pas et ne se reformule pas : c'est le seul libellé de facture dont la LTVA fixe les mots eux-mêmes, et toute entreprise sous le régime de franchise doit le porter tel quel. La version qui circule encore dans une grande partie des modèles — « Régime de franchise – art. 57 LTVA » — est fausse depuis le 1er janvier 2025.
Le reste des mentions obligatoires luxembourgeoises vient de trois lois différentes, et elles ne se recouvrent pas. Voici laquelle exige quoi.
La mention dont la loi écrit le texte
Toute la section du régime des petites entreprises a été remplacée au 1er janvier 2025 par la loi du 20 décembre 2024, qui transpose la directive (UE) 2020/285. Trois choses ont changé en même temps, et elles s'oublient séparément.
Le seuil est passé de 35 000 à 50 000 euros de chiffre d'affaires national. Le libellé de la mention a changé, et l'ancien renvoi à l'article 57 ne fonde plus rien. Et l'assujetti sous franchise reste exclu du droit de faire apparaître la TVA sur ses factures : une ligne de taxe sur une facture de franchise n'est pas une erreur de calcul, c'est une mention interdite.
Pourquoi ce libellé ne se traduit pas, alors que l'allemand est langue officielle au Luxembourg : l'article 63 § 12 2° LTVA permet à l'administration d'exiger une traduction en français ou en allemand d'une facture rédigée dans une autre langue. Il autorise une traduction de la facture, pas une seconde version de cette formule-là. Une phrase que la loi cite entre guillemets et qu'on reformule devient une affirmation juridique que la norme ne couvre plus — sur un document que la comptabilité conserve et que l'administration relira.
Le numéro d'autorisation, et la seule exception du dispositif
L'article 34 de la loi modifiée du 2 septembre 2011 impose le numéro d'autorisation ministérielle — ou le code-barres en deux dimensions — sur les lettres, courriers électroniques, sites internet, devis, factures et devantures, ainsi que sur les panneaux de chantier.
Deux particularités méritent d'être retenues. L'obligation ne dépend pas de la forme juridique : elle vise l'entreprise individuelle comme la SARL. Et la seule exception du dispositif concerne les factures électroniques émises dans le cadre des marchés publics — c'est-à-dire précisément le canal où l'information est déjà portée par les données structurées. Elle ne joue pas pour la facture papier ou PDF envoyée à un client privé.
Le même numéro figure aussi sur le document qui précède la facture, et cela change le chiffrage : Devis de travaux : le numéro d'autorisation, et le 3 % qui n'est pas acquis. Comment l'autorisation s'obtient et ce qu'elle coûte est traité ici : Autorisation d'établissement : quatre conditions et 50 euros.
Ce que la loi de 1915 ajoute — et ce qu'elle n'ajoute pas
Pour les sociétés, une troisième couche s'ajoute. L'article 710-10 pour la SARL, l'article 462-1 pour la SA et l'article 600-3 pour la SCA exigent sur « tous les actes, factures, annonces, publications, lettres, notes de commandes et autres documents » : la dénomination sociale, la mention de la forme, l'indication précise du siège social, et les mots « R.C.S. Luxembourg » suivis du numéro d'immatriculation. Pour la SCA, la forme s'écrit en toutes lettres ; la SA et la SARL peuvent utiliser le sigle.
C'est ici que la comparaison avec l'Allemagne se retourne. Le paragraphe 35a alinéa 2 de la GmbHG dispense expressément les factures des mentions obligatoires. Le Luxembourg les nomme au contraire à la deuxième place de l'énumération, dans les trois articles. Un modèle de facture repris d'une société allemande est donc incomplet au Luxembourg — pas parce qu'il est vieux, mais parce que la règle y est inversée.
Et l'inverse mérite d'être dit aussi clairement, parce qu'il évite du travail inutile : pour la SNC, la SCS, la SCSp, la société coopérative et la société civile, la loi de 1915 ne prévoit aucune mention obligatoire sur les documents d'affaires. Le Code de commerce n'en prévoit pas davantage pour le commerçant personne physique — il n'existe pas d'équivalent luxembourgeois du paragraphe 37a du HGB allemand. Ces entreprises portent le numéro d'autorisation et les mentions de TVA, rien de plus. Une société en liquidation, en revanche, ajoute « en liquidation » sur tous ses écrits, quelle que soit sa forme.
Les mentions de TVA : l'article 63, et les deux qui manquent le plus souvent
L'article 63 § 8 LTVA énumère dix-huit mentions, qui reprennent pour l'essentiel l'article 226 de la directive TVA : date d'émission, numéro séquentiel, numéro de TVA du fournisseur, noms et adresses complets, quantité et nature des biens ou services, date de l'opération, base d'imposition par taux, taux appliqué, montant de la taxe.
Deux d'entre elles posent problème en pratique sur un chantier.
Le numéro de TVA du client n'est exigé qu'en cas d'autoliquidation ou de livraison intracommunautaire. Le porter systématiquement n'est pas une faute ; l'oublier dans ces deux cas-là en est une, et c'est précisément là qu'il est difficile à obtenir parce qu'il faut le demander à quelqu'un.
Les mentions particulières — « Autofacturation », « Autoliquidation », « Comptabilité de caisse », « Régime particulier – … » — sont des libellés, pas des paraphrases. Elles suivent la même logique que la mention de l'article 57bis : ce sont les mots qui font la mention.
Le taux, lui, dépend parfois d'une autorisation obtenue avant le chantier, et la facture n'est pas le moment de s'en apercevoir : TVA à 3 % sur le logement : l'artisan demande l'agrément.
La facture simplifiée : 100 euros toutes taxes comprises, pas 100 euros de taxe
L'article 63 § 10 1° LTVA autorise la facture simplifiée lorsque « le montant global de la facture, taxe comprise » ne dépasse pas 100 euros. La précision compte : beaucoup de modèles lisent ce seuil comme 100 euros de TVA, ce qui le multiplierait par près de sept. Au taux normal de 17 %, 100 euros toutes taxes comprises représentent environ 85 euros de travaux — soit une heure de main-d'œuvre et rien d'autre.
Le seuil est de rang législatif, et non fixé par règlement : il ne bouge pas d'une année à l'autre sans passer par une loi. Depuis le 1er janvier 2025, une entreprise sous le régime de franchise peut en revanche facturer de façon simplifiée quel que soit le montant — c'est l'une des simplifications réelles apportées par la réforme, et elle est peu connue.
La facture électronique : ce qui est en vigueur, ce qui ne l'est pas
Depuis le 18 mars 2023, une entreprise qui livre un pouvoir adjudicateur luxembourgeois doit émettre sa facture par voie électronique, sans seuil d'effectif ni de chiffre d'affaires. Le Luxembourg est en outre le cas le plus simple des pays où Zirko est disponible : le format est le Peppol BIS sans adaptation nationale.
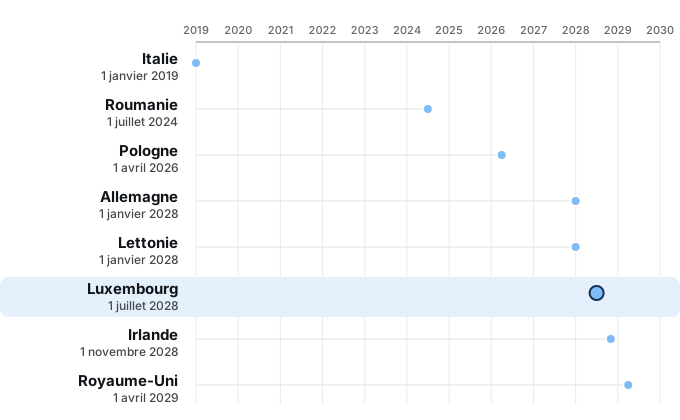
Pour les échanges entre entreprises, la frise ci-dessous situe le Luxembourg au 1er juillet 2028, entre l'Allemagne et la Lettonie au 1er janvier 2028 et l'Irlande au 1er novembre 2028. Cette date n'est pas encore du droit. Elle provient d'un projet déposé le 17 juillet 2026, qui prévoit la réception obligatoire au 1er janvier 2028, l'émission pour les grandes et moyennes entreprises au 1er juillet 2028 et pour toutes les autres au 1er janvier 2029. Tant que la procédure parlementaire n'est pas achevée, l'étape qui concerne un artisan — celle de 2029 — est une prévision.
Ce qui n'est pas une prévision : les trois mentions ci-dessus devront figurer dans la facture électronique comme elles figurent aujourd'hui sur le papier. Une mention absente d'un modèle PDF sera absente du fichier structuré, et un fichier structuré est relu par une machine qui ne devine pas.
Deux factures pour le même chantier
Même entreprise, même salle de bains, même montant. La différence tient à quatre lignes.
Facture A. Établie par une SARL sous le régime de franchise. Elle porte la dénomination, le sigle, le siège, le R.C.S. avec son numéro, le numéro d'autorisation d'établissement, et la mention « TVA non applicable – Article 57bis de la loi modifiée du 12 février 1979 ». Aucune ligne de taxe. Elle est conforme.
Facture B. Même chantier, modèle repris d'un confrère allemand. Pas de R.C.S. — le modèle n'a pas le champ, puisque la règle allemande en dispense. Pas de numéro d'autorisation — ce champ n'existe pas en Allemagne. Et la mention de franchise reprise d'un modèle antérieur à 2025 : « Régime de franchise – art. 57 LTVA », qui renvoie à un article vidé de sa substance.
La facture B relève de l'article 77 § 1 LTVA pour la mention de TVA : 250 à 10 000 euros par infraction, avec responsabilité solidaire du cocontractant qui a participé à la contravention. Pour les mentions sociétaires, la sanction n'est pas une amende mais quelque chose de moins visible et de plus lourd : l'agent qui intervient pour la société dans un acte non conforme peut être déclaré personnellement responsable des engagements pris dans cet acte.
Deux documents identiques à l'œil. Un écart qui ne se voit qu'au contrôle, et qui ne se corrige pas après coup.
---
Situation au 24 septembre 2026. Cet article décrit l'état du droit et ne remplace pas l'avis d'un fiduciaire sur un dossier précis. Légilux ne publie pas de version coordonnée de la LTVA — l'AED indique elle-même que ses textes coordonnés sont diffusés « à titre informatif » et le seul texte coordonné officiel remonte à 1979. La version publiée par l'AED est republiée au 1er janvier de chaque année : c'est celle-là, et non un modèle de facture enregistré une fois pour toutes, qu'il faut rouvrir quand un seuil ou un libellé est en jeu.
Ce que fait Zirko : le numéro d'autorisation, le R.C.S. et les mentions de pied de page se paramètrent une fois dans les données de l'entreprise et sortent sur chaque document ; la mention de franchise est imprimée dans son libellé français, sans traduction, même lorsque la facture part dans une autre langue vers un client étranger ; la numérotation est continue et une facture émise ne se modifie plus — elle s'annule et se réémet. Ce que Zirko ne fait pas : il ne sait pas si ton entreprise est encore sous le seuil de 50 000 euros. Le régime est un réglage que tu poses toi-même, et c'est toi qui le changes le jour où il change.
Questions fréquentes
Quelle mention doit porter la facture d'une entreprise sous le régime de franchise ?
Exactement celle-ci : « TVA non applicable – Article 57bis de la loi modifiée du 12 février 1979 ». L'article 57bis § 5 LTVA la place entre guillemets dans le texte de loi, ce qui en fait le seul libellé imposé mot pour mot parmi les mentions de facture luxembourgeoises. Elle ne se traduit pas, ne s'abrège pas et ne se reformule pas.
La mention « Régime de franchise – art. 57 LTVA » est-elle encore valable ?
Non. Toute la section du régime des petites entreprises a été remplacée au 1er janvier 2025 par la loi du 20 décembre 2024, qui transpose la directive (UE) 2020/285. Depuis cette date, l'article 57 ne fonde plus rien pour la franchise et la citation tombe dans le vide. C'est pourtant la version qui figure encore dans une grande partie des modèles de facture en circulation.
Le numéro d'autorisation d'établissement doit-il figurer sur la facture ?
Oui, en vertu de l'article 34 de la loi modifiée du 2 septembre 2011, et indépendamment de la forme juridique. La seule exception de tout le dispositif concerne les factures électroniques émises dans le cadre des marchés publics. Une entreprise individuelle, qui n'a aucune mention sociétaire à porter, porte donc ce numéro comme une SARL.
Une SARL doit-elle mentionner le R.C.S. sur ses factures ?
Oui. L'article 710-10 de la loi du 10 août 1915 vise « tous les actes, factures, annonces, publications, lettres, notes de commandes et autres documents » et exige la dénomination sociale, la mention de la forme, l'indication précise du siège social et les mots « R.C.S. Luxembourg » suivis du numéro d'immatriculation. C'est l'inverse de l'Allemagne, où le paragraphe 35a alinéa 2 de la GmbHG dispense expressément les factures.
Jusqu'à quel montant une facture simplifiée est-elle admise ?
Jusqu'à 100 euros de montant global, taxe comprise — et non 100 euros de taxe. L'article 63 § 10 1° LTVA parle du « montant global de la facture, taxe comprise », ce qui place le seuil beaucoup plus bas que ne le lisent la plupart des modèles. Depuis le 1er janvier 2025, une entreprise sous le régime de franchise peut en outre facturer de façon simplifiée quel que soit le montant.
Que risque-t-on à omettre une mention de TVA ?
L'article 77 § 1 LTVA prévoit une amende de 250 à 10 000 euros par infraction, et le cocontractant en répond solidairement s'il a participé à la contravention. Pour les mentions sociétaires, le mécanisme est différent et n'est pas une amende : l'agent qui intervient dans un acte non conforme peut être déclaré personnellement responsable des engagements pris par la société.
La facture électronique est-elle obligatoire entre entreprises au Luxembourg ?
Pas encore. Elle l'est depuis le 18 mars 2023 vers les pouvoirs adjudicateurs, quelle que soit la taille du fournisseur. Pour les échanges entre entreprises, le calendrier — réception au 1er janvier 2028, émission au 1er juillet 2028 puis au 1er janvier 2029 — repose sur un projet déposé le 17 juillet 2026 dont la procédure parlementaire n'est pas achevée. Tant que le texte n'est pas voté, ces dates sont une prévision, pas une obligation.
Pour aller plus loin
- Régime de franchise : 50 000 euros, et le lendemain
Jusqu'à 10 % au-dessus du seuil, la franchise court jusqu'au 31 décembre ; au-delà, elle s'arrête le lendemain de l'opération. Une date, pas une période.
- Autorisation d'établissement : quatre conditions et 50 euros
Aucune activité artisanale au Luxembourg sans autorisation d'établissement : quatre conditions de la loi du 2 septembre 2011, 50 euros de droits de chancellerie, trois mois de délai.
- Congé collectif du bâtiment : dates 2026-2027 et dérogation
Les chantiers luxembourgeois s'arrêtent du 31 juillet au 23 août 2026 et du 19 décembre 2026 au 6 janvier 2027. La dérogation se demande deux mois avant à la commission ad hoc.
- Devis de travaux : l'autorisation, et le 3 % pas encore acquis
Au Luxembourg, le devis porte le numéro d'autorisation comme la facture, et le taux de 3 % suppose un agrément obtenu avant le début du chantier.
Sources
- Loi modifiée du 12 février 1979 concernant la taxe sur la valeur ajoutée — texte coordonné au 1er janvier 2026 (art. 57bis, art. 63 § 8 et § 10, art. 77 § 1) (vérifié: 24 septembre 2026)
- Administration de l'enregistrement, des domaines et de la TVA — Le nouveau régime de franchise des petites entreprises, FAQ (Service Législation) (vérifié: 24 septembre 2026)
- Loi modifiée du 10 août 1915 concernant les sociétés commerciales — articles 462-1, 462-2 et 710-10, texte coordonné au 1er novembre 2023 (vérifié: 24 septembre 2026)
- Loi modifiée du 2 septembre 2011 réglementant l'accès aux professions d'artisan — article 34, texte coordonné au 1er septembre 2023 (vérifié: 24 septembre 2026)