Käibemaks 24 protsenti ja 40 000 euro piir ehitajale
Käibemaksuseaduse § 15 järgi on standardmäär 24 protsenti ja § 19 järgi tekib registreerimiskohustus 40 000 euro ületamisel kalendriaasta algusest.
Zirko RedaktionAvaldatud: Uuendatud: 7 min lugemist
Sisukord
24 protsenti ja 40 000 eurot. Need kaks arvu on kogu Eesti käibemaksusüsteemi tuum ehitusettevõtja vaatest — ja mõlemad on hiljuti muutunud.
Käibemaksuseaduse § 15 lõige 1:
„Käibemaksumäär on 24 protsenti maksustatavast väärtusest, välja arvatud käesoleva paragrahvi lõigetes 1¹–4 sätestatud juhtudel."
Maksu- ja Tolliameti käibemaksukäsiraamatu järgi on käibemaksu standardmäär 24 protsenti alates 1. juulist 2025.
Ehituses vähendatud määra ei ole
§ 15 loetleb erandid ja ükski neist ei puuduta ehitust:
| Määr | Mille kohta |
|---|---|
| 24 % | üldreegel, sealhulgas ehitus- ja remonditööd |
| 13 % | majutus või majutus koos hommikusöögiga, välja arvatud teenusega kaasnev kaup või teenus |
| 9 % | raamat ja õppekirjandus (nii füüsilisel kandjal kui ka elektrooniline), ministri määrusega kehtestatud nimekirjas nimetatud ravim, rasestumisvastane vahend, sanitaar- ja hügieenitoode ning puudega isiku meditsiiniseade ja abivahend, ajakirjandusväljaanne |
| 0 % | muu hulgas eksporditav kaup ja kauba ühendusesisene käive |
Eluaseme renoveerimisele Eestis vähendatud käibemaksumäära ei kohaldata, erinevalt mitmest teisest liikmesriigist. See tuleb hinnastamisel eraklientide puhul otse hinna sisse — ja kuna standardmäär on kaheksateistkümne kuu jooksul muutunud kaks korda, on vanast mallist tehtud pakkumus ohtlik: hinnapakkumine ehitustöödele: vana mall kannab 22 protsenti.
40 000 eurot: kuidas piiri arvestatakse
§ 19 lõige 1:
„Kui isiku käesoleva seaduse § 19¹ lõikes 3 sätestatud kalendriaasta käive, mille tekkimise koht on Eesti, ületab kalendriaasta algusest alates 40 000 eurot, tekib tal nimetatud suuruses käibe tekkimise päevast kohustus end maksukohustuslasena registreerida (edaspidi registreerimiskohustus)."
Kolm täpsustust, mis muudavad arvutuse:
Kalendriaasta algusest, mitte 12 kuu jooksul. Arvestus algab iga aasta 1. jaanuaril nullist.
Kohustus tekib käibe tekkimise päevast, mitte kuu või kvartali lõpust. Päev, mil 40 000 eurot ületatakse, on kohustuse tekkimise päev.
Erand nullmäära ja maksuvaba käibe korral. „Registreerimiskohustust ei teki, kui isiku kogu kalendriaasta käibe moodustab maksuvaba käive ja nullprotsendise käibemaksumääraga maksustatav käive, välja arvatud kauba ühendusesisene käive."
Ja § 19 lõige 2 sulgeb ukse, mis muidu jääks lahti: kui registrist kustutamise järel ületab käive samal kalendriaastal uuesti 40 000 eurot, tekib registreerimiskohustus uuesti.
Teise liikmesriigi ettevõtja: kaks piiri
§ 19 lõige 1¹ toob sisse liidu ülese väikeettevõtete erikorra. Teise liikmesriigi ettevõtjal ei teki Eestis registreerimiskohustust, kui täidetud on kolm tingimust korraga:
- tema kalendriaasta käive ühenduses, sealhulgas oma asukohaliikmesriigis, ei ületa kalendriaasta algusest alates ega ületanud ka eelmisel kalendriaastal 100 000 eurot;
- Eestis tekkinud käibe korral ei ole § 19 lõike 1 registreerimiskohustuse tingimused täidetud;
- isik on oma asukohariigi maksuhaldurile esitanud eelteate Eestis maksuvabastuse rakendamiseks ja saanud selleks registreerimisnumbri järelliitega „EX".
Sama süsteem toimib vastupidi: § 19¹ sätestab väikeettevõtete erikorra Eestis asukohta omavale isikule, kes soovib teises liikmesriigis tekkiva käibe korral vabastust — selleks esitab ta eelteate maksuhalduri veebilehel oleva elektroonilise portaali kaudu.
Piiriüleselt töötavale ehitajale tähendab see, et registreerimiskohustust tuleb hinnata kahel tasandil: Eesti 40 000 eurot ja liidu 100 000 eurot.
Ja üks levinud eksitus
Paljudes naaberriikides on ehitusteenustele üldine pöördmaksustamine: müüja ei lisa käibemaksu, ostja arvestab selle enda eest. Eestis sellist üldist korda ei ole. Milliste kaupade — mitte teenuste — käibele erikord siiski kohaldub ja kuidas see arvel märgitakse, kirjeldab pöördmaksustamine ehituses: Eestis seda ei ole.
Käibemaksuseaduse § 41¹ erikord loetleb kaubad, mille käibe korral tasub käibemaksu ostja:
- kinnisasi või selle osa, mille maksustatavale väärtusele käibemaksu lisamisest on maksukohustuslane § 16 lõike 3 kohaselt kohustatud maksuhaldurit teavitama;
- metallijäätmed jäätmeseaduse § 104 tähenduses;
- investeeringukuld, mille maksustamisest on maksuhaldurit teavitatud;
- väärismetall väärismetalltoodete seaduse tähenduses ja väärismetalli sisaldav metallimaterjal teatud tingimustel;
- loetletud KN-koodidega metalltooted.
Ehitusteenus kui selline ei ole loetelus. Kui Soome või Rootsi tellija eeldab, et arve tuleb pöördmaksustatuna, tuleb see eeldus parandada.
Viis asja, mida jälgida
- Jälgi kalendriaasta käivet jooksvalt. Kohustus tekib ületamise päeval, mitte perioodi lõpus.
- Ära oota vähendatud määra ehitusele. § 15 seda ette ei näe.
- Piiriüleselt: hinda mõlemat piiri — Eesti 40 000 ja liidu 100 000 eurot.
- Kontrolli pöördmaksustamise eeldust enne arve koostamist. Eestis kehtib see § 41¹ loetelu, mitte ehitusteenuse kohta üldiselt.
- Vaata üle, mis arvel tegelikult peab olema. § 37 lõike 7 kümme punkti ja see, miks ehitustööl lihtsustatud arvet ei ole: arve koostamine: kümme rida, mis peavad arvel olema.
---
Seis 29. augustil 2026. Artikkel kirjeldab õiguslikku olukorda ega asenda konkreetse juhtumi nõustamist. Käibemaksuseaduse § 15 ja § 19 on viimastel aastatel korduvalt muudetud; kontrolli kehtivat redaktsiooni Riigi Teatajast ja Maksu- ja Tolliameti juhendeid enne suurema lepingu hinnastamist.
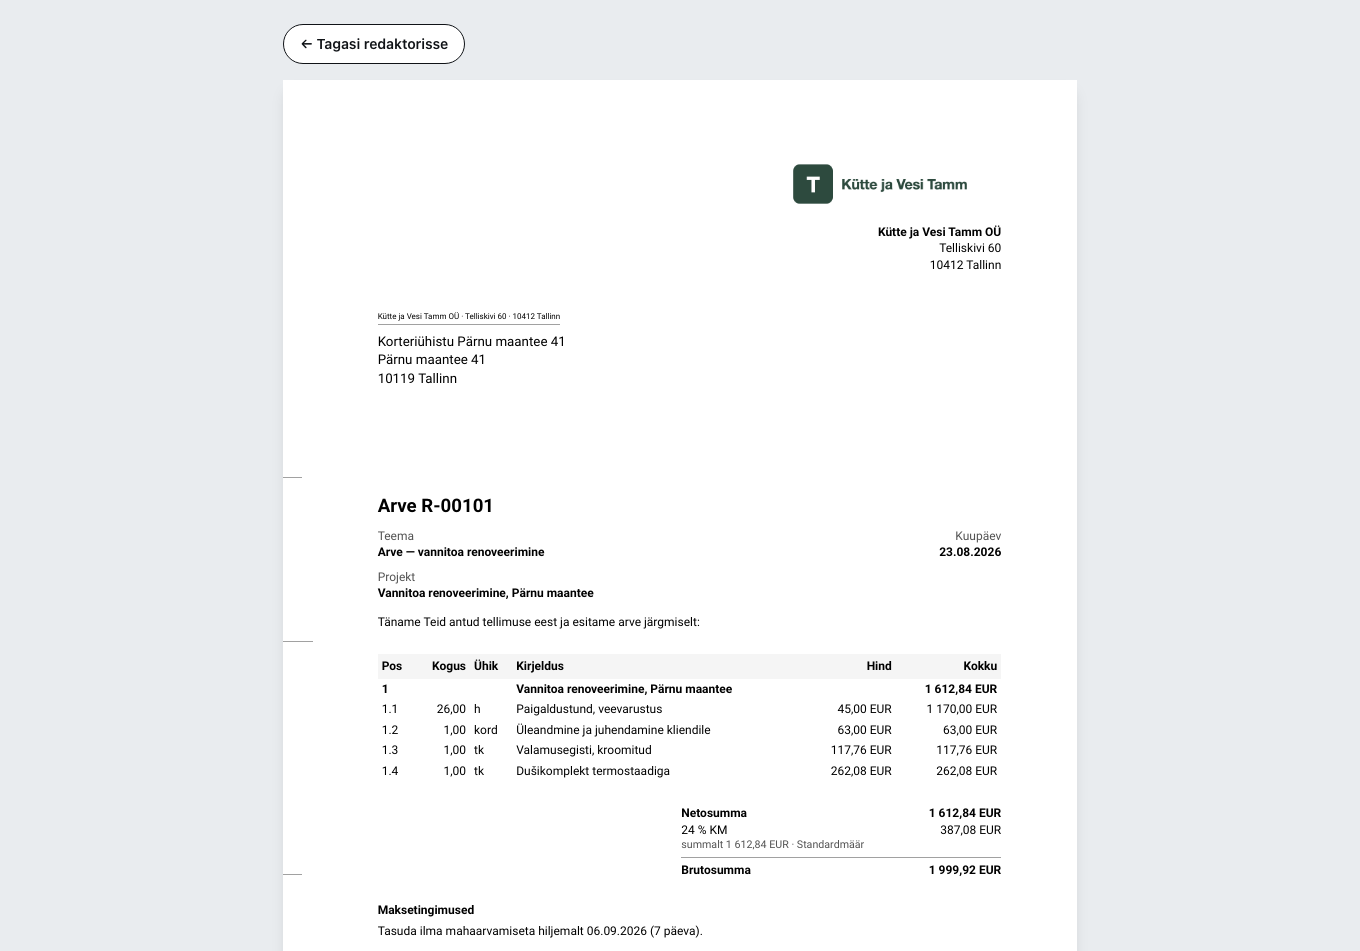
Mida Zirko teeb: arve käibemaksumäär tuleb ettevõtte riigi seadistusest ja arvel on § 37 nõutud andmed. Zirko ei registreeri sind maksukohustuslaseks ega jälgi 40 000 euro piiri sinu eest.
Korduma kippuvad küsimused
Kui suur on Eesti käibemaksu standardmäär?
24 protsenti. Käibemaksuseaduse § 15 lõige 1: käibemaksumäär on 24 protsenti maksustatavast väärtusest, välja arvatud sama paragrahvi lõigetes 1¹–4 sätestatud juhtudel. Maksu- ja Tolliameti materjali kohaselt on käibemaksu standardmäär alates 01.07.2025 24 protsenti.
Millal tekib käibemaksukohustuslasena registreerimise kohustus?
Käibemaksuseaduse § 19 lõige 1: kui isiku kalendriaasta käive, mille tekkimise koht on Eesti, ületab kalendriaasta algusest alates 40 000 eurot, tekib tal nimetatud suuruses käibe tekkimise päevast kohustus end maksukohustuslasena registreerida. Registreerimiskohustust ei teki, kui isiku kogu kalendriaasta käibe moodustab maksuvaba käive ja nullprotsendise käibemaksumääraga maksustatav käive, välja arvatud kauba ühendusesisene käive.
Mis juhtub, kui olen registrist kustutatud ja käive kasvab uuesti?
Käibemaksuseaduse § 19 lõige 2: kui maksukohustuslase andmed on avalduse alusel registrist kustutatud ja registrist kustutamise päevale järgnevast päevast alates isiku käive, mille tekkimise koht on Eesti, ületab veel samal kalendriaastal 40 000 eurot, tekib tal alates nimetatud suuruses käibe tekkimise päevast uuesti registreerimiskohustus.
Kas teise liikmesriigi ettevõtjal tekib Eestis registreerimiskohustus?
Mitte tingimata. Käibemaksuseaduse § 19 lõige 1¹: ettevõtlusega tegeleval teise liikmesriigi isikul ei teki Eestis registreerimiskohustust, kui tema kalendriaasta käive ühenduses, sealhulgas oma asukohaliikmesriigis, ei ületa kalendriaasta algusest alates ega ületanud ka eelmisel kalendriaastal 100 000 eurot, Eestis tekkinud käibe korral ei ole § 19 lõike 1 tingimused täidetud ning isik on esitanud oma asukohariigi maksuhaldurile eelteate ja saanud registreerimisnumbri järelliitega „EX\".
Millised on Eesti vähendatud käibemaksumäärad?
Käibemaksuseaduse § 15 järgi on majutuse või majutuse koos hommikusöögiga määr 13 protsenti ning 9 protsenti muu hulgas raamatule ja õppekirjandusele, teatud ravimitele ja meditsiiniseadmetele ning ajakirjandusväljaandele. Ehitus- ja remonditöödele vähendatud määra ette nähtud ei ole — nendele kohaldub standardmäär.
Kas Eestis on ehituses pöördmaksustamine?
Üldist ehitusteenuste pöördmaksustamist ei ole. Käibemaksuseaduse § 41¹ erikord hõlmab kinnisasja või selle osa, mille maksustatavale väärtusele käibemaksu lisamisest on maksukohustuslane § 16 lõike 3 kohaselt kohustatud maksuhaldurit teavitama, metallijäätmeid, investeeringukulda, väärismetalli ning loetletud KN-koodidega metalltooteid. Ehitusteenus ise selle loetelu alla ei kuulu.
Loe edasi
- Arve koostamine: kümme rida, mis peavad arvel olema
KMS § 37 lõige 7 loetleb arve kohustuslikud andmed, lõige 9 piirab lihtsustatud arve kahe olukorraga — ja registreeritud klient võib nõuda e-arvet.
- Pöördmaksustamine ehituses: Eestis seda ei ole
Käibemaksuseaduse § 41¹ erikord hõlmab kinnisasja, metallijäätmeid, väärismetalli ja loetletud metalltooteid — mitte ehitusteenust. Mis loetellu kuulub.
- Elektriku tunnihind: kust tuleb number, mida klient arvel näeb
Sotsiaalmaks 33 protsenti, töötuskindlustusmakse 0,8 protsenti, arveldatavad tunnid alla poole aastast ja 24 protsenti käibemaksu peale — miks 48 eurot tunnis ei ole elektriku palk.
- Hinnapakkumine ehitustöödele: vana mall kannab 22 protsenti
Eesti käibemaksumäär on kaheksateistkümne kuuga muutunud kaks korda. Mida see tähendab juba saadetud hinnapakkumisele ja millise rea järgi otsustab seadus seotuse.
Allikad
- Käibemaksuseadus § 15 — käibemaksumäärad (kontrollitud: 29. august 2026)
- Käibemaksuseadus § 19 — maksukohustuslasena registreerimise kohustus (kontrollitud: 29. august 2026)
- Maksu- ja Tolliamet — käibemaksumäärad ja maksuvaba käive (kontrollitud: 29. august 2026)