実行予算とは——見積の数字を原価に組み直し、赤字になる前に見つける
実行予算は見積書を並べ替えたものではありません。売価の表を自社が払う金額の表に組み直す作業です。建設業法第20条第1項の内訳、四つの費目、労務費だけにある下限を整理しました。
Zirko Redaktion公開日: 更新日: 読了目安 7分
目次
税抜700万円で受注した改修工事があるとします。粗利を20パーセント見ているなら、使ってよい原価は560万円です。実行予算とは、この560万円を費目に割り振り、誰にいくら払うかを工事が始まる前に決めた表のことです。
見積書を並べ替えたものではありません。見積書は売価の表で、実行予算は支払額の表です。同じ工事を扱っていても、数字の向きが逆になります。
見積書から実行予算へ——一行ずつ向きを変える
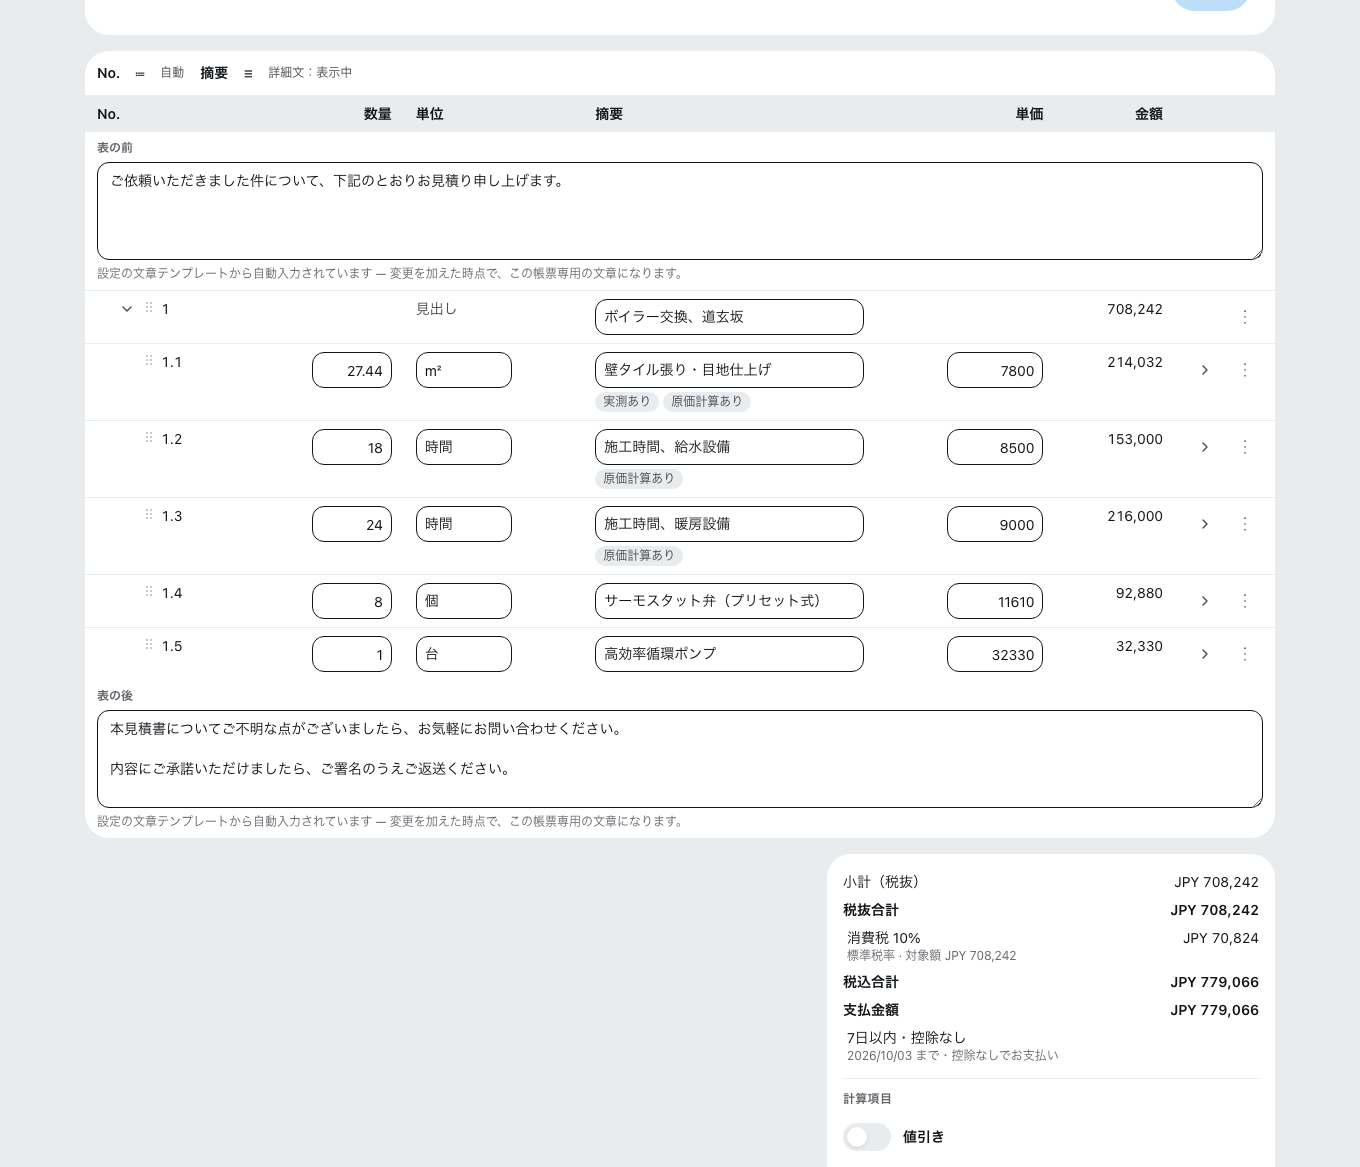
見積の明細に「壁タイル張り・目地仕上げ 27.44平米 単価7,800円」とあるとき、この7,800円は施主に出す価格です。実行予算に書くのは、同じ一平米に自社が払う金額——タイルと接着剤とコーキングの仕入、張る人の手間、運搬。仮にそれが6,100円なら、この行の粗利は一平米あたり1,700円、27.44平米で46,648円です。
これを全行について行うと、二つのことが同時に分かります。どの行で稼いでいるかと、どの行が原価を持っていないか。後者のほうが重要です。原価の入っていない行は粗利が100パーセントに見えるので、工事全体の見通しを必ず甘くします。
だから実行予算をつくる前に、見積の側で原価を持たせておくほうが早い。見積書を「一式」でなく数量と単価に分ける理由の一つはここにあります。一式の行は、原価も一式でしか入りません。
費目は四つ——条文が二つを名指ししている
建設業法第20条第1項は、見積書に書くべき内訳をこう区切ります——「工事の種別ごとの材料費、労務費及び当該建設工事に従事する労働者による適正な施工を確保するために不可欠な経費として国土交通省令で定めるもの(以下この条において『材料費等』という。)その他当該建設工事の施工のために必要な経費の内訳」。
材料費と労務費が名指しされ、残りが経費です。実務ではここに外注費を立て、四区分にします。重機を借りるか自社で持つかで金額が大きく動く業態では、機械費を経費から切り出して五つにします。
| 費目 | 何が入るか | 実行予算での決め方 |
|---|---|---|
| 材料費 | 仕入れる資材、副資材、運搬 | 拾いの数量 × 仕入単価。ロスを何パーセント見るかを工種ごとに決めておく |
| 労務費 | 自社の職人の人件費 | 人工 × 自社の時間単価。法定福利費と現場経費を含めた単価を使う |
| 外注費 | 下請に出す工事 | 下請の見積額。支払条件まで含めて確定させる |
| 機械費 | 重機、足場、仮設 | 使用日数 × 賃料。自社機械なら社内賃料を決めて計上する |
| その他(経費) | 現場管理、保険、廃棄、車両 | 直接原価の何パーセント、という置き方でよい |
区分の数は自由ですが、決算で提出する完成工事原価報告書の区分と揃えるのが実務上の正解です。建設業法第11条第2項により、許可業者は毎事業年度経過後四月以内に財務諸表を提出しなければならず、様式は同法施行規則第10条が別記様式第十五号から第十七号の二までと定めています。現場の費目と決算の費目が違うと、一年分をもう一度組み替えることになります。
労務費だけに下限がある
材料費を安く見積もるのは自分の判断です。労務費は違います。建設業法第20条第2項:
「前項の場合において、材料費等記載見積書に記載する材料費等の額は、当該建設工事を施工するために通常必要と認められる材料費等の額を著しく下回るものであつてはならない。」
そして第34条第2項が、中央建設業審議会に「建設工事の工期及び労務費に関する基準」を作成し、その実施を勧告する権限を与えています。つまり労務費には、自社の都合とは別に、外から見た相場の下限がある。
実行予算で赤字を消すいちばん簡単な操作は労務費を削ることですが、これは条文が正面から禁じている方向です。削るなら工法か工程、つまり人工そのものを減らす側で削ります。
外注費は金額だけでなく支払条件まで予算に入れる
外注費の行に下請の見積額だけを書いて安心するのは早すぎます。建設業法第24条の3第1項は、元請が施主から出来形部分または完成後の支払を受けたときは、その支払を受けた日から一月以内で、かつできる限り短い期間内に下請代金を支払わなければならないと定めています。さらに第2項——「元請負人は、同項に規定する下請代金のうち労務費に相当する部分については、現金で支払うよう適切な配慮をしなければならない。」
実行予算に外注費500万円と書いてあっても、そのうち労務費相当分が現金で、しかも入金から一月以内に出ていくなら、それは金額の問題ではなく資金繰りの問題になります。特定建設業者が元請の場合は引渡しの申出から50日という別の期限があり、遅れれば年14.6パーセントの遅延利息です。支払日を予算表の隣の列に入れておくと、この二つが同じ表の上で見えます。
変更が出た日が、実行予算を書き換える日
工事は変わります。変わったときに実行予算を直さないと、その日以降の消化率はすべて意味のない数字になります。
法令の側にも同じ日が置かれています。建設業法第19条第2項は、請負契約の内容で第1項各号に掲げる事項に該当するものを変更するときは、その変更の内容を書面に記載し、署名または記名押印をして相互に交付しなければならないと定めています。書面が動いた日は、実行予算も動く日です。この二つを同じ日に済ませる習慣がつくと、変更のたびに粗利がどう動いたかが残ります。
なお見積期間にも規定があります。建設業法施行令第5条の9により、工事1件の予定価格が500万円に満たない工事は1日以上、500万円以上5,000万円に満たない工事は10日以上、5,000万円以上の工事は15日以上。やむを得ない事情があるときに短縮できるのは5日以内だけです。実行予算をつくる時間は、この期間の内側にあります。
月末に見るのは金額ではなく、消化率と出来高の差
実行予算が役に立つのは、作った日ではなく突き合わせた日です。見るのは二つの数字の差だけで足ります。
費目ごとの消化率——労務費の予算258,000円に対して実績268,000円なら103.8パーセント。 工程の出来高——同じ時点で、工事はまだ70パーセントしか進んでいない。
103.8対70。この二つが並んだ時点で、残り30パーセントの工事を予算外の金で仕上げることが確定します。金額の絶対値では気づけません。差を見て初めて気づきます。
この突き合わせを月末に一度やるかどうかで、打てる手がまったく変わります。九月末に気づけば、十月の工程で人工の組み方を変えられる。引渡し後に気づけば、分かるのは損した額だけです。実績側の原価をどこに貯めるかは工事台帳の作り方に譲りますが、予算と実績が別のファイルにあると、この突き合わせは月末の面倒な作業になり、やがて行われなくなります。
九月三十日に気づいた現場と、十二月に気づいた現場
同じ内装工事を二件、同じ会社が持っているとします。どちらも税抜700万円、実行予算560万円、労務費の予算は258万円。
一件目。九月三十日に突き合わせる。労務費の実績268万円、消化率103.8パーセント、工程の出来高は70パーセント。残り30パーセントを予算内で終わらせる方法はもう無いので、十月に二つ手を打つ——下地の工法を変えて人工を落とし、施主が追加で頼んだ棚の造作を変更契約に乗せる。第19条第2項の書面を交わし、実行予算の材料費と労務費を上方修正する。引渡し時の粗利は当初の20パーセントから16パーセントに落ちますが、黒字で終わります。
二件目。同じ状態のまま十二月の引渡しまで進み、請求書を出した後で集計する。労務費の実績は412万円、予算比160パーセント。棚の造作は口頭のまま施工済みで、変更契約はなく、請求もできない。粗利はマイナス3パーセント。
二件の差は工事の内容でも職人の腕でもなく、九月三十日に表を一枚開いたかどうかです。
---
2026年9月24日時点の法令に基づきます。この記事は実務の整理と条文の説明であり、個別の事案についての法律相談・税務相談に代わるものではありません。建設業法第20条の「材料費等」に何が含まれるかは国土交通省令で定められ、中央建設業審議会が作成・勧告する労務費に関する基準は改定されます。予算の労務費単価を社内の標準にする前に、e-Gov法令検索の最新の条文と、国土交通省が公表する最新の基準を確認してください。
Zirkoがここでしていること:見積の明細ごとに原価計算を持たせられます。費目は労務費・材料費・機械費・外注費・その他で、費目ごとに掛け率を設定すると単価が計算されます。工事が始まってからは、記録した時間、受け取った請求書、使った資材を案件に積み上げ、事後原価計算の画面で費目ごとに計画原価と実績を並べます。していないこと:歩掛や単価表は付属しません。労務費の相場も持っていません。何を予算に置くかは事業者自身の判断で、Zirkoはその数字を計算し、比較し、期日を守って表示するだけです。
よくある質問
実行予算と見積書は何が違いますか。
数字の向きが逆です。見積書は施主に提示する売価の表で、建設業法第20条第4項により注文者から請求があれば交付義務が生じます。実行予算は社外に出さない原価の表で、同じ工事について自社がいくら払うかを費目ごとに積み上げたものです。売価から原価を引いた差が粗利であり、その差を工事の途中で見張るための物差しが実行予算です。
実行予算は法律で義務づけられていますか。
義務ではありません。名前を挙げた条文もありません。ただし建設業法第20条第1項は、請負契約を締結するに際して工事の種別ごとの材料費、労務費、適正な施工に不可欠な経費その他必要な経費の内訳と、工程ごとの作業および準備に必要な日数を記載した見積書を作成するよう努めなければならないと定めています。この内訳を自社の支払額で作り直したものが実行予算なので、条文の求める作業とほぼ重なります。
費目はいくつに分けるのが普通ですか。
材料費・労務費・外注費・経費の四つが建設業の慣行です。建設業法第20条第1項も材料費と労務費を名指しし、残りを経費としています。機械費を経費から切り出して五つにする会社も多く、重機を自社で持つか借りるかで判断が変わります。大事なのは数ではなく、決算で出す完成工事原価報告書の区分と同じにしておくことです。
実行予算はいつ更新しますか。
変更が確定したときと、月末の二回です。建設業法第19条第2項は、請負契約の内容を変更するときも変更の内容を書面に記載して相互に交付しなければならないと定めており、書面が動いた日は実行予算も動く日です。月末の更新は出来高と実績原価の突き合わせで、ここで消化率が工程の進み具合を上回っていれば、その月のうちに手を打てます。
あわせて読みたい
- 工事台帳とは——建設業法が義務づける帳簿と5年・10年の保存期間
工事台帳は管理表である前に建設業法第40条の3の帳簿です。施行規則第26条が記載事項を、第28条が5年と10年の保存期間を定め、第55条第5号が十万円以下の過料を科します。起点は引渡しの日です。
- 見積書作成の手順——建設工事で漏れやすい内訳と見積期間
一式をやめて数量と単価に分け、材料費と労務費の内訳と工程ごとの日数を書く。建設業法が定める見積期間は1日・10日・15日。現場から戻った夜に書く順番をまとめました。
- 建設業法の下請代金支払期日——1か月と50日、年14.6%の遅延利息
建設工事の下請は取適法の適用除外で、支払のルールは建設業法にあります。元請が支払を受けてから1か月以内、特定建設業者なら引渡しの申出から50日以内、遅れれば年14.6%の遅延利息です。
- 適格請求書の要件は6つ——一人親方・工務店の請求書に必ず書くこと
消費税法第57条の4第1項は適格請求書の記載事項を6つに限定して列挙しています。登録番号、取引年月日、税率ごとの区分、消費税額等——建設工事の請求書で実際にどう書くかを条文から整理しました。
出典
- 建設業法 第11条第2項・第19条第2項・第20条・第24条の3・第34条第2項 (確認済み: 2026年9月24日)
- 建設業法施行規則 第10条 — 法第11条第2項の書類(別記様式第十五号から第十七号の二までによる貸借対照表、損益計算書ほか) (確認済み: 2026年9月24日)
- 建設業法施行令 第5条の9 — 建設工事の見積期間 (確認済み: 2026年9月24日)
- 国税庁 タックスアンサー No.6303 消費税及び地方消費税の税率 (確認済み: 2026年9月24日)