MWST auf der Rechnung: die sechs Angaben nach Art. 26 MWSTG
Was nach Art. 26 MWSTG auf eine Schweizer Rechnung gehört, wer keine MWST ausweisen darf, was eine zu Unrecht ausgewiesene Steuer kostet — und was der Saldosteuersatz fürs Blatt heisst.
Zirko RedaktionVeröffentlicht: 13 Min. Lesezeit
Inhalt
- Die sechs Angaben, Buchstabe für Buchstabe
- Die MWST-Nummer: UID plus MWST, nie „VAT“
- Welcher Satz, und wie man ihn rechnet
- Nicht eingetragen: keine Steuer, kein „0 %“, keine Nummer
- Zu viel ausgewiesen, zu wenig ausgewiesen
- Saldosteuersatz: 8,1 Prozent auf dem Blatt, ein anderer Satz in der Abrechnung
- Rechnung in Euro: gerechnet wird trotzdem in Franken
- Gutschrift: zwei Dinge mit einem Namen
- Die 400-Franken-Regel gilt nur für den Kassenzettel
Sechs Angaben, eine Nummer und ein Satz: Mehr verlangt Art. 26 Abs. 2 MWSTG von einer Schweizer Rechnung nicht. Wer leistet, mit MWST-Nummer; wer empfängt; wann geleistet wurde, wenn es nicht der Tag der Rechnung war; was geleistet wurde; was es kostet; und zu welchem Satz mit welchem Steuerbetrag. Die Liste ist kurz, und sie ist nicht die teure Stelle.
Teuer wird die Zeile, die zu viel dasteht. Wer auf einer Rechnung MWST ausweist, schuldet sie — auch wenn er gar nicht im Register steht, und auch dann, wenn der Satz zu hoch ist (Art. 27 Abs. 2 MWSTG). „MWST“ und „Mehrwertsteuer“ meinen dasselbe: Das Gesetz heisst Mehrwertsteuergesetz, auf der Rechnung steht die Kurzform.
Die sechs Angaben, Buchstabe für Buchstabe
Art. 26 Abs. 2 MWSTG beginnt mit einem Satz, der den Massstab setzt:
„Die Rechnung muss den Leistungserbringer oder die Leistungserbringerin, den Leistungsempfänger oder die Leistungsempfängerin und die Art der Leistung eindeutig identifizieren und in der Regel folgende Elemente enthalten“
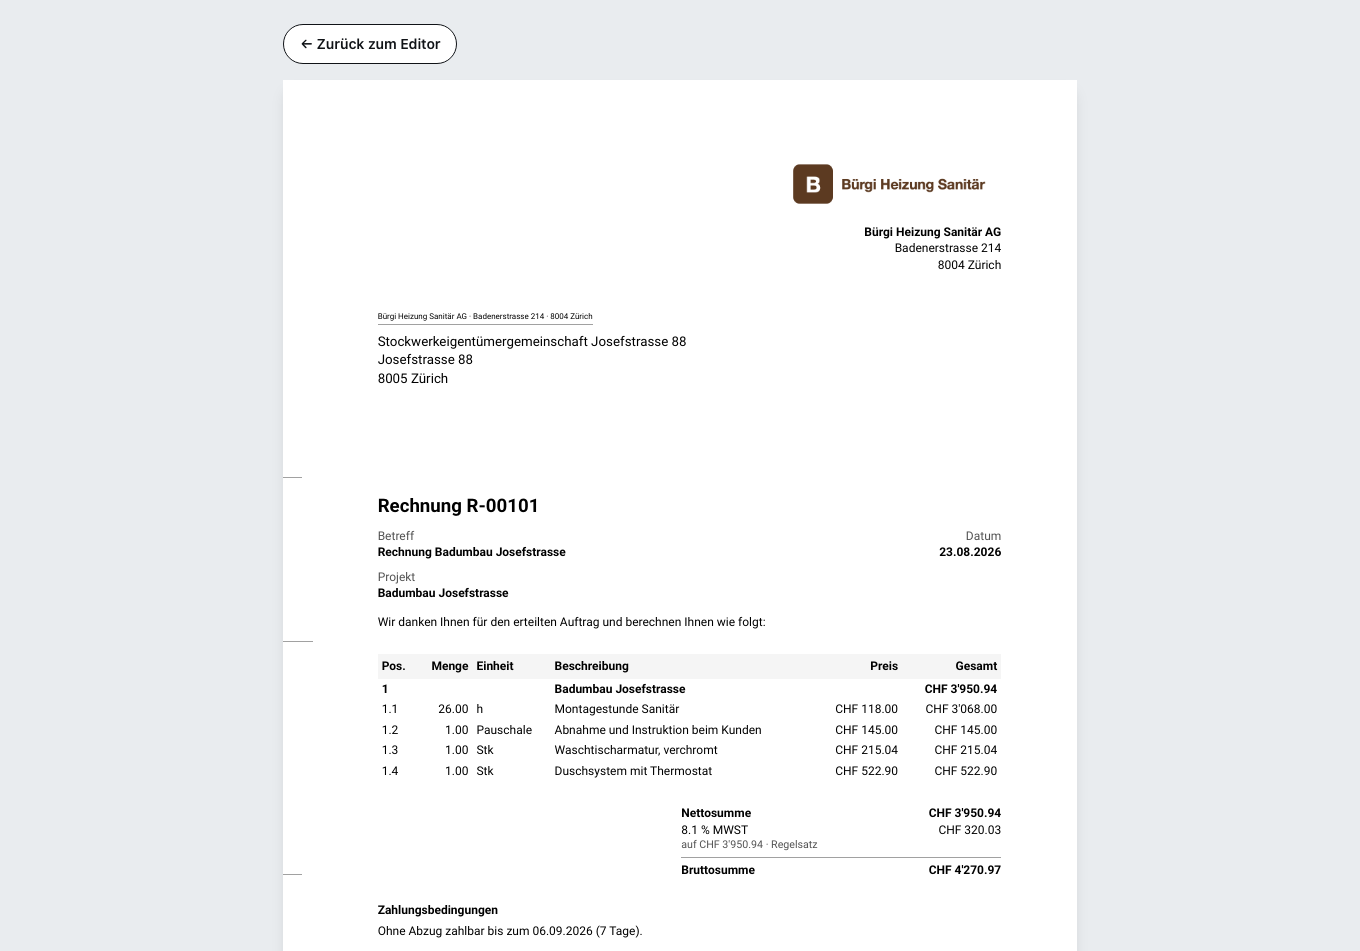
Danach folgen die Buchstaben a bis f. Die Tabelle stellt sie neben eine Rechnung, wie Zirko sie für einen Zürcher Heizungs- und Sanitärbetrieb ausgibt — die Rechnung R-00101 im Bild.
| Was | Auf der Rechnung R-00101 | Rechtsgrundlage |
|---|---|---|
| Name und Ort des Leistungserbringers, wie er im Geschäftsverkehr auftritt, mit Hinweis auf den Registereintrag und der Nummer | Bürgi Heizung Sanitär AG, Badenerstrasse 214, 8004 Zürich; in der Fusszeile MWST-Nummer CHE-116.281.710 MWST | Art. 26 Abs. 2 Bst. a MWSTG |
| Name und Ort des Leistungsempfängers | Stockwerkeigentümergemeinschaft Josefstrasse 88, 8005 Zürich | Bst. b |
| Datum oder Zeitraum der Leistung, soweit nicht gleich dem Rechnungsdatum | Rechnungsdatum 02.09.2026; ein abweichender Leistungszeitraum steht darunter | Bst. c |
| Art, Gegenstand und Umfang der Leistung | 26 Montagestunden Sanitär, eine Pauschale Abnahme und Instruktion, eine Waschtischarmatur, ein Duschsystem — je mit Menge und Einheit | Bst. d |
| Das Entgelt | Nettosumme CHF 3'950.94 | Bst. e |
| Steuersatz und Steuerbetrag | 8.1 % MWST auf CHF 3'950.94: CHF 320.03; Bruttosumme CHF 4'270.97 | Bst. f; Art. 25 Abs. 1 MWSTG |
Drei Dinge stehen nicht in der Liste und entscheiden trotzdem mit. Die Rechnung schuldest du auf Verlangen: So steht es in Abs. 1. Verlangt wird sie von jedem Geschäftskunden, der die Vorsteuer abziehen will, und eine Privatperson bekommt sie trotzdem, weil sonst niemand weiss, was bis wann zu zahlen ist. Rechnung ist, was abrechnet, nicht was „Rechnung“ heisst: Art. 3 Bst. k MWSTG zählt jedes Dokument, mit dem über das Entgelt abgerechnet wird, gleichgültig, wie es heisst — die ESTV nennt Quittungen, Kassenzettel, Verträge und Gutschriften (MWST-Info 16, Ziff. 2.1). Und Papier, PDF und gescannte Rechnung sind gleichgestellt (Ziff. 2.2); eine allgemeine Pflicht zur elektronischen Rechnung kennt die Schweiz nicht, ausgenommen gegenüber der Bundesverwaltung als Kundin.
Bei Buchstabe a lohnt ein zweiter Blick, weil zwei Gesetze dasselbe Feld unterschiedlich regeln. Für die MWST genügt der Name, unter dem du auftrittst; die ESTV lässt sogar ein Enseigne wie „Restaurant Rössli“ zu (Ziff. 2.3). Für das Obligationenrecht genügt das nicht: Wer im Handelsregister steht, muss auf Rechnungen „die im Handelsregister eingetragene Firma oder den im Handelsregister eingetragenen Namen vollständig und unverändert“ angeben (Art. 954a Abs. 1 OR). Logo und Kurzname dürfen daneben stehen (Abs. 2), nicht stattdessen.
Und Buchstabe c ist strenger, als er klingt. Ein Badumbau über drei Wochen, abgerechnet am letzten Tag, hat keinen Leistungstag, sondern einen Zeitraum — und der gehört hin. Zirko lässt eine Rechnung erst fertigstellen, wenn ein Leistungsdatum oder ein vollständiger Zeitraum eingetragen ist; das ist mehr, als Bst. c verlangt, aber genau die Angabe, nach der bei einer Akontorechnung über die Arbeiten eines Monats zuerst gefragt wird.
Die MWST-Nummer: UID plus MWST, nie „VAT“
Die Nummer aus Buchstabe a ist keine eigene Steuernummer. Die ESTV teilt bei der Anmeldung eine Nummer „nach den Vorgaben des Bundesgesetzes […] über die Unternehmens-Identifikationsnummer“ zu (Art. 66 Abs. 1 MWSTG) — also die UID. Auf die Rechnung kommt sie mit Zusatz: „CHE-123.456.789 MWST“. Die ESTV lässt den Zusatz auf Deutsch, Französisch oder Italienisch zu, MWST, TVA oder IVA, und schreibt zum Englischen wörtlich: „Die englische Abkürzung (VAT) ist hingegen nicht erlaubt.“
Daraus folgen zwei Fehler, die naheliegen. Der erste ist die Rechnung an einen Kunden im Ausland mit „VAT No. CHE-…“ — gut gemeint und genau die Form, die die ESTV ausschliesst. Der zweite ist die UID ohne Zusatz: Sie sagt nichts über die Steuerpflicht, denn eine UID hat auch ein Betrieb, der nicht im MWST-Register steht.
Zirko beschriftet die Zeile auf dem Schweizer Blatt mit „MWST-Nummer“, nicht mit „USt-ID“ oder „VAT ID“. Ist der Betrieb als steuerpflichtig geführt, lässt sich eine Rechnung ohne die Nummer nicht fertigstellen — auf der Rechnung sperrt jede fehlende Pflichtangabe. Ist er als befreit geführt, druckt Zirko die Nummer gar nicht, auch wenn sie in den Einstellungen steht.
Welcher Satz, und wie man ihn rechnet
Seit dem 1. Januar 2024 gelten drei Sätze. Für Bau-, Montage- und Reparaturarbeiten ist es fast immer der Normalsatz.
| Satz | Gilt für | Rechtsgrundlage |
|---|---|---|
| 8,1 Prozent | Normalsatz, alle Leistungen ohne besondere Regel, also auch Handwerksarbeit | Art. 25 Abs. 1 MWSTG |
| 2,6 Prozent | reduzierter Satz für die abschliessend aufgezählten Gegenstände und Leistungen, darunter Wasser in Leitungen, Lebensmittel, lebende Pflanzen, Medikamente | Art. 25 Abs. 2 MWSTG |
| 3,8 Prozent | Sondersatz für Beherbergung, längstens bis 31. Dezember 2027 | Art. 25 Abs. 4 MWSTG |
| 7,7 / 2,5 / 3,7 Prozent | bis 31. Dezember 2023 — nur noch für Leistungen aus dieser Zeit | frühere Fassung von Art. 25 MWSTG |
Gerechnet wird der Steuerbetrag aus dem Entgelt: 3'950.94 Franken mal 8,1 Prozent ergibt 320.03 Franken. Steht nur der Bruttobetrag fest, rechnest du die Steuer heraus, indem du ihn mit 8,1 multiplizierst und durch 108,1 teilst: 4'270.97 mal 8,1 durch 108,1 ergibt wieder 320.03 Franken. Diese zweite Form erlaubt Buchstabe f ausdrücklich: Schliesst das Entgelt die Steuer ein, „so genügt die Angabe des anwendbaren Steuersatzes“ — „CHF 4'270.97 inkl. 8,1 % MWST“ ist eine vollständige Steuerangabe.
Unterliegen voneinander unabhängige Leistungen unterschiedlichen Sätzen, sind sie „deshalb immer gesondert auszuweisen“ (MWST-Info 16, Ziff. 2.3). Im Handwerk ist das selten; das Beispiel der ESTV ist die Hotelrechnung mit dem Zimmer zu 3,8 und dem Telefon zu 8,1 Prozent (Ziff. 2.4.5). Zirko rechnet jede Steuergruppe für sich und druckt je Satz eine eigene Zeile; die alten Sätze führt es als historisch, damit eine Korrektur einer Rechnung aus 2023 den damaligen Satz findet, ohne dass er bei einer neuen vorgeschlagen wird.
Nicht eingetragen: keine Steuer, kein „0 %“, keine Nummer
Wer im Jahr weniger als 100'000 Franken Umsatz macht, ist von der Steuerpflicht befreit (Art. 10 Abs. 2 Bst. a MWSTG), es sei denn, er verzichtet auf die Befreiung und lässt sich eintragen (Art. 11 MWSTG). Für den Befreiten gilt auf der Rechnung ein Verbot, kein Gebot:
„Wer nicht im Register der steuerpflichtigen Personen eingetragen ist oder wer das Meldeverfahren nach Artikel 38 anwendet, darf in Rechnungen nicht auf die Steuer hinweisen.“ (Art. 27 Abs. 1 MWSTG)
„Nicht hinweisen“ ist weiter, als es auf den ersten Blick klingt. Zirko liest es streng: Auf dem Blatt eines befreiten Schweizer Betriebs steht kein Steuersatz, keine Zeile „MWST 0 %“, kein Vermerk „steuerbefreit“ und keine MWST-Nummer — und, wenn alle Positionen ohne Steuer sind, auch keine Nettozeile, sondern nur der Betrag. Bis zum 22. September 2026 druckte Zirko an dieser Stelle noch „Steuerbefreite Leistung.“; der Satz ist gestrichen, weil er dem Wortlaut nach selbst ein Hinweis auf die Steuer ist und eine „von der Steuer befreite“ Leistung in der Schweiz etwas anderes meint: die Leistungen nach Art. 23 MWSTG, etwa Exporte.
Für die Offerte gilt dasselbe wie für die Rechnung: Ein befreiter Betrieb offeriert den Betrag ohne Satz, ein eingetragener mit Satz und Nummer — wie das Blatt dann aussieht, zeigt die Offerte-Vorlage mit 8,1 Prozent MWST.
Zu viel ausgewiesen, zu wenig ausgewiesen
Der Grundsatz der ESTV heisst „ausgewiesene Steuer gleich geschuldete Steuer“ (MWST-Info 16, Ziff. 2.5.1), und Art. 27 Abs. 2 MWSTG fasst ihn in einen Satz: Wer eine Steuer ausweist, obwohl er dazu nicht berechtigt ist, oder wer für eine Leistung eine zu hohe Steuer ausweist, „schuldet die ausgewiesene Steuer“. Zwei Auswege nennt das Gesetz: die Korrektur der Rechnung nach Absatz 4, oder der glaubhafte Nachweis, dass dem Bund kein Steuerausfall entstanden ist — namentlich, weil der Empfänger keinen Vorsteuerabzug vorgenommen hat oder die Vorsteuer zurückerstattet wurde.
Ein Plattenleger ohne Eintrag schreibt auf eine Rechnung über 6'000 Franken „zuzüglich 8,1 % MWST 486.00“. Sein Kunde ist ein Generalunternehmer und zieht die 486 Franken als Vorsteuer ab. Dem Bund fehlt damit genau dieser Betrag, und der Plattenleger schuldet ihn, obwohl er nie steuerpflichtig war.
Die Korrektur nach Absatz 4 hat eine feste Form: ein empfangsbedürftiges Dokument, das auf die ursprüngliche Rechnung verweist und diese widerruft — „innerhalb des handelsrechtlich Zulässigen“. Die ESTV wendet denselben Weg auch auf die Gegenrichtung an: auf die nachträgliche Überwälzung nicht verrechneter MWST, auf einen zu tiefen Satz und auf Entgeltsänderungen (MWST-Info 16, Ziff. 2.5.1). Für einen zu tiefen Satz heisst das: Abrechnen musst du ohnehin zum gesetzlichen Satz. Ob dein Kunde die Differenz bezahlt, entscheidet nicht das MWSTG, sondern euer Vertrag; die ESTV schreibt dazu: „Die Überwälzung der Mehrwertsteuer auf den Kunden richtet sich nach privatrechtlichen Vereinbarungen (Art. 6 Abs. 1 MWSTG)“.
In Zirko lässt sich eine ausgestellte Rechnung nicht mehr ändern. Korrigiert wird mit einer Rechnungskorrektur oder einer Stornorechnung mit eigener Nummer, und beide tragen auf dem Blatt die Zeile „mit Bezug zur Rechnung Nummer … vom …“ — genau den Verweis, den Absatz 4 verlangt.
Saldosteuersatz: 8,1 Prozent auf dem Blatt, ein anderer Satz in der Abrechnung
Wer nach der Saldosteuersatzmethode abrechnet, rechnet mit der ESTV anders ab, aber nicht anders mit dem Kunden. Die Methode steht auf Antrag bei der ESTV Betrieben offen, die im Jahr höchstens 5'024'000 Franken steuerbaren Umsatz erzielen und höchstens 108'000 Franken Steuer nach ihrem Saldosteuersatz zahlen (Art. 37 Abs. 1 MWSTG). Die Steuerforderung entsteht dann durch Multiplikation der Entgelte einschliesslich Steuer mit dem bewilligten Satz (Abs. 2). Für die Rechnung schreibt die ESTV in der MWST-Info 12:
„In ihren Rechnungen gegenüber den Kunden muss die steuerpflichtige Person die Steuer zum gesetzlichen Steuersatz ausweisen.“
Am Beispiel der Rechnung R-00101: Auf dem Blatt stehen 8,1 Prozent und 320.03 Franken. Rechnet derselbe Betrieb mit dem Saldosteuersatz für „Sanitäre Installationen: Lieferung mit Montage“ ab, 3,7 Prozent nach der Liste der ESTV (MWST-Info 12, Ziff. 17), schuldet er für diese Rechnung 4'270.97 mal 3,7 Prozent, also 158.03 Franken. Die Differenz ist kein Gewinn; sie steht für die Vorsteuer auf Material, Fahrzeug und Werkstatt, die er mit dieser Methode nicht mehr einzeln abzieht. Andere Sätze derselben Liste: 4,5 Prozent für Elektroinstallationsunternehmen und für die Plattenlegerei mit Lieferung, 5,3 Prozent für Malerei und Gipserei.
Den Saldosteuersatz auf die Rechnung zu schreiben, ist deshalb falsch: Dein Kunde braucht den gesetzlichen Satz für seinen Vorsteuerabzug, und die ESTV verlangt ihn. Ein zu hoher Satz hilft umgekehrt auch nicht — wer mit Saldosteuersatz abrechnet und mehr als den gesetzlichen Satz in Rechnung stellt, zahlt die Differenz zusätzlich zur Saldosteuer (MWST-Info 12, Ziff. 12.2). In den Einstellungen von Zirko steht bei der Saldosteuersatzmethode ausdrücklich: Die Vorsteuer ist im Saldosteuersatz abgegolten, Eingangsrechnungen zählen in der Nachkalkulation brutto, und deine Rechnungen zeigen weiter den normalen Steuersatz.
Rechnung in Euro: gerechnet wird trotzdem in Franken
Ob eine Rechnung als Fremdwährungsrechnung gilt, entscheidet ihr Inhalt. Stehen die einzelnen Leistungen in Franken und das Total ergänzend in Euro, ist es ein Beleg in Landeswährung; stehen die Leistungen in Euro, ist es ein Beleg in ausländischer Währung, auch wenn das Total zusätzlich in Franken dasteht (MWST-Info 16, Ziff. 2.4.5).
Für die Abrechnung ist ein Entgelt in Euro „im Zeitpunkt der Entstehung der Steuerforderung in Landeswährung umzurechnen“ (Art. 45 Abs. 1 MWSTV), nach dem von der ESTV veröffentlichten Monatsmittelkurs oder dem Tageskurs für den Verkauf von Devisen (Abs. 3). Das gewählte Vorgehen gilt mindestens für eine Steuerperiode (Abs. 5). Art. 26 MWSTG verlangt nicht, dass der Steuerbetrag auf der Rechnung auch in Franken steht; deinem Kunden hilft es trotzdem, weil auch er seine Vorsteuer in Franken abzieht.
Zirko lässt eine Rechnung in Fremdwährung erst fertigstellen, wenn Kurs und Stichtag am Beleg eingetragen sind, und druckt dann beides: „Umrechnungskurs: 1 EUR = … CHF, Stichtag …“ und darunter die Mehrwertsteuer in CHF. Den Kurs holt Zirko nicht bei der ESTV — welchen der beiden zulässigen Kurse du nimmst, entscheidest du. Und weil das Konto über den Zahlteil entscheidet und nicht die Währung, wird eine Euro-Rechnung auf ein Schweizer Konto trotzdem zur QR-Rechnung: QR-Rechnung erstellen mit IBAN, QR-IBAN und der richtigen Referenz.
Gutschrift: zwei Dinge mit einem Namen
Im Baualltag heisst „Gutschrift“ zweierlei, und für die MWST sind es zwei verschiedene Fälle.
Die Gutschrift anstelle einer Rechnung. Manche Generalunternehmer rechnen selbst ab und schicken dem Subunternehmer eine Gutschrift statt auf seine Rechnung zu warten. Für die MWST ist das eine Rechnung (Art. 3 Bst. k MWSTG; MWST-Info 16, Ziff. 2.1). Dann ist der Gutschriftsempfänger — also du als Leistungserbringer — „mit allen nötigen Angaben zu nennen“, und das Aufführen deiner MWST-Nummer empfiehlt die ESTV (Ziff. 2.3). Steht darin eine Steuer, die du nicht schuldest oder die zu hoch ist, musst du widersprechen, und zwar schriftlich: Sonst treten die Folgen von Art. 27 Abs. 2 auch bei dir ein (Art. 27 Abs. 3 MWSTG).
Die Gutschrift als Minderung. Ein Nachlass, eine Rücknahme, eine Preiskorrektur nach der Rechnung — das ist eine Entgeltsänderung, und für sie gilt der Weg aus Art. 27 Abs. 4: ein Dokument, das auf die ursprüngliche Rechnung verweist. In Zirko ist das die Rechnungskorrektur, die eine bestehende Rechnung nach unten korrigiert; eine Belegart für das Gutschriftsverfahren, bei dem der Kunde für dich abrechnet, gibt es nicht.
Die 400-Franken-Regel gilt nur für den Kassenzettel
Oft liest man, Rechnungen bis 400 Franken bräuchten weniger Angaben. Der Wortlaut sagt etwas Engeres. Art. 26 Abs. 3 MWSTG spricht von „Rechnungen, die von automatisierten Kassen ausgestellt werden (Kassenzettel)“, und erlaubt dort nur, die Angaben über den Leistungsempfänger wegzulassen, bis zu einem Betrag, den der Bundesrat festsetzt. Der Bundesrat hat ihn in Art. 57 MWSTV festgesetzt:
„Kassenzettel für Beträge bis 400 Franken müssen keine Angaben über den Leistungsempfänger oder die Leistungsempfängerin enthalten.“
Die ESTV ergänzt, dass die 400 Franken die Steuer einschliessen und dass dasselbe für Coupons von Registrierkassen gilt (MWST-Info 16, Ziff. 2.3). Mehr Erleichterung gibt es nicht: Die MWST-Nummer, die Leistung, das Entgelt sowie Satz und Steuerbetrag bleiben auf jedem Beleg. Und eine Rechnung, die im Büro entsteht, ist kein Kassenzettel.
Diese Lesart haben wir selbst einmal falsch gehabt. Bis zum 22. September 2026 stand im Regelwerk von Zirko eine Ausnahme, nach der eine Schweizer Rechnung bis 400 Franken ohne MWST-Nummer hätte ausgestellt werden können; bei einer Prüfung gegen den Wortlaut von Art. 57 MWSTV ist sie gestrichen worden. Seitdem verlangt Zirko die MWST-Nummer auf jeder Rechnung eines eingetragenen Betriebs, unabhängig vom Betrag.
Stand: 6. Oktober 2026, das MWSTG in der Fassung vom 31. März 2025 und die MWSTV vom 1. Januar 2025. Dieser Beitrag beschreibt die Rechtslage und ersetzt keine Steuerberatung durch deinen Treuhänder. Ändern wird sich vor allem der Satz: Am 29. November 2026 stimmt die Schweiz über die Finanzierung der 13. AHV-Rente ab; angenommen, steigt der Normalsatz von 8,1 auf 8,5 Prozent und der Sondersatz von 3,8 auf 4,0 Prozent, der reduzierte Satz bleibt bei 2,6 Prozent. In Kraft treten könnte das Anfang 2028; den Tag bestimmt der Bundesrat. Die Ziffern der MWST-Infos tragen je ein eigenes „Stand ab“ — lies es, bevor du dich auf eine Ziffer stützt.
Was Zirko hier tut: Es führt die drei geltenden Sätze und die drei alten als historische, druckt auf dem Schweizer Blatt „MWST“ und „MWST-Nummer“, sperrt eine Rechnung ohne MWST-Nummer, Leistungsdatum oder Kurs, unterdrückt bei einem befreiten Betrieb jeden Steuerhinweis und korrigiert nur mit Verweis auf die ursprüngliche Rechnung. Wie das im Ablauf von der Offerte bis zur Schlussrechnung aussieht, zeigt das Rechnungsprogramm für Handwerker von der Offerte bis zur Rechnung mit QR-Zahlteil. Was Zirko nicht tut: Es entscheidet nicht, ob dein Betrieb steuerpflichtig ist, welcher Saldosteuersatz für dich gilt oder ob eine Leistung unter den reduzierten Satz fällt — das steht in deiner Anmeldung bei der ESTV und in der Bewilligung, nicht in einer Einstellung. Und es erstellt keine MWST-Abrechnung; die macht dein Treuhänder aus den Dateien, die Zirko exportiert.
Häufige Fragen
Wie sieht die MWST-Nummer auf einer Schweizer Rechnung aus?
Sie ist die UID mit dem Zusatz MWST, also „CHE-123.456.789 MWST“. Die ESTV lässt den Zusatz auch französisch (TVA) oder italienisch (IVA) zu, die englische Abkürzung VAT ausdrücklich nicht. Zugeteilt wird die Nummer bei der Anmeldung als steuerpflichtige Person (Art. 66 Abs. 1 MWSTG). Die UID allein, ohne Zusatz, sagt nichts über die Steuerpflicht — eine UID hat auch ein Betrieb, der nicht im MWST-Register steht.
Darf ich MWST auf die Rechnung schreiben, wenn ich nicht im MWST-Register bin?
Nein. Wer nicht im Register der steuerpflichtigen Personen eingetragen ist, „darf in Rechnungen nicht auf die Steuer hinweisen“ (Art. 27 Abs. 1 MWSTG). Wer es trotzdem tut, schuldet die ausgewiesene Steuer, ausser er korrigiert die Rechnung oder macht glaubhaft, dass dem Bund kein Steuerausfall entstanden ist (Abs. 2). Ein Plattenleger ohne Eintrag, der auf 6'000 Franken 8,1 Prozent schreibt, schuldet der ESTV damit 486 Franken.
Was passiert, wenn auf der Rechnung ein falscher MWST-Satz steht?
Ein zu hoher Satz kostet die Differenz: Wer eine zu hohe Steuer ausweist, schuldet die ausgewiesene (Art. 27 Abs. 2 MWSTG). Ein zu tiefer Satz, etwa 7,7 statt 8,1 Prozent aus einer alten Vorlage, ändert nichts daran, dass du zum gesetzlichen Satz abrechnest. Nachverrechnen kannst du nur mit einem Dokument, das auf die ursprüngliche Rechnung verweist (Art. 27 Abs. 4 MWSTG), und ob der Kunde die Differenz zahlt, richtet sich nach eurem Vertrag (Art. 6 Abs. 1 MWSTG).
Welcher MWST-Satz kommt auf die Rechnung, wenn ich mit Saldosteuersatz abrechne?
Der gesetzliche, für Handwerksarbeit also 8,1 Prozent. Die ESTV schreibt in der MWST-Info 12: „In ihren Rechnungen gegenüber den Kunden muss die steuerpflichtige Person die Steuer zum gesetzlichen Steuersatz ausweisen.“ Der Saldosteuersatz — für sanitäre Installationen mit Lieferung und Montage 3,7 Prozent — gilt nur in deiner Abrechnung mit der ESTV, wo er mit dem Umsatz einschliesslich Steuer multipliziert wird (Art. 37 Abs. 2 MWSTG).
Gelten für Rechnungen bis 400 Franken weniger Angaben?
Nur für Kassenzettel. Art. 57 MWSTV erlaubt bei Kassenzetteln aus automatisierten Kassen bis 400 Franken, die Angaben über den Leistungsempfänger wegzulassen (gestützt auf Art. 26 Abs. 3 MWSTG). Für eine Rechnung, die du im Büro schreibst, gilt die Erleichterung nicht. Und auch auf dem Kassenzettel bleiben deine MWST-Nummer, die Leistung, das Entgelt sowie Satz und Steuerbetrag stehen.
Ist eine Gutschrift eine Rechnung?
Ja, für die MWST schon. Als Rechnung gilt jedes Dokument, mit dem gegenüber einer Drittperson über das Entgelt abgerechnet wird, gleichgültig, wie es heisst (Art. 3 Bst. k MWSTG); die ESTV nennt ausdrücklich Gutschriften. Stellt dein Auftraggeber dir eine Gutschrift aus, musst du einer zu Unrecht oder zu hoch ausgewiesenen Steuer darin schriftlich widersprechen — sonst schuldest du sie wie auf deiner eigenen Rechnung (Art. 27 Abs. 3 MWSTG).
Preview testen
Zirko startet Ende 2026. Bis dahin kannst du eine frühe Testfassung ausprobieren — trag dich ein, bestätige deine Adresse, und du bist sofort drin. Zum Start kommt noch eine Mail, mehr nicht.
Verfügbar ab Ende 2026
Weiterlesen
- QR-Rechnung erstellen: IBAN, QR-IBAN und die richtige Referenz
Seit dem 1. Oktober 2022 gibt es nur noch die QR-Rechnung. Welche Referenz zu welchem Konto gehört und was die strukturierte Adresse bedeutet, die seit November 2025 Pflicht ist.
- Überstunden und Überzeit: welche Stunde 25 Prozent kostet
Überstunden regelt Art. 321c OR, sie sind wegbedingbar; Überzeit regelt das Arbeitsgesetz, sie ist es nicht. Beim Monteur beginnt sie bei 50 Wochenstunden, nicht bei 45.
- Offerte-Vorlage Schweiz: Ausmass, Regie und Pauschale trennen
Eine Offerte-Vorlage zum Übernehmen, in Franken mit 8,1 % MWST: Ausmass, Regie und Pauschale getrennt, dazu Gültigkeit und Zahlungskonditionen — jede Summe nachgerechnet.
- Richtofferte oder verbindliche Offerte: Bindefrist und Inhalt
Eine Richtofferte mit Vorbehalt bindet dich nicht, eine Offerte bis zur Frist, die du setzt. Was Art. 3, 5 und 7 OR sagen, was aufs Blatt gehört und warum 7,7 Prozent veraltet sind.
Quellen
- Art. 26 MWSTG — Rechnung: Abs. 1 auf Verlangen, Abs. 2 Bst. a–f, Abs. 3 Kassenzettel (SR 641.20, Stand am 31. März 2025) (geprüft: 6. Oktober 2026)
- Art. 27 MWSTG — Unrichtiger oder unberechtigter Steuerausweis, Abs. 1 bis 4 (geprüft: 6. Oktober 2026)
- Art. 25 MWSTG — Steuersätze 8,1, 2,6 und 3,8 Prozent (geprüft: 6. Oktober 2026)
- Art. 3 MWSTG — Begriffe, Bst. k Rechnung (geprüft: 6. Oktober 2026)
- Art. 10 MWSTG — Steuerpflicht und Befreiung unter 100'000 Franken Umsatz (geprüft: 6. Oktober 2026)
- Art. 37 MWSTG — Abrechnung nach Saldosteuersätzen, Grenzen von 5'024'000 Franken Umsatz und 108'000 Franken Steuer (geprüft: 6. Oktober 2026)
- Art. 66 MWSTG — Anmeldung und Zuteilung der Nummer nach dem UID-Gesetz (geprüft: 6. Oktober 2026)
- Art. 45 MWSTV — Entgelte in ausländischer Währung (SR 641.201, Stand am 1. Januar 2025) (geprüft: 6. Oktober 2026)
- Art. 57 MWSTV — Kassenzettel bis 400 Franken ohne Angaben über den Leistungsempfänger (geprüft: 6. Oktober 2026)
- Art. 954a OR — vollständige und unveränderte Firma auf Rechnungen (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 16 Buchführung und Rechnungsstellung, Ziff. 2.1 Rechnung (Begriff) (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 16, Ziff. 2.2 Form und Inhalt der Rechnungen — Papier, PDF und gescannte Rechnung gleichgestellt (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 16, Ziff. 2.3 Weitere Ausführungen — Enseignes, verschiedene Steuersätze, Gutschriften, Kassenzettel bis 400 Franken (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 16, Ziff. 2.4.5 Rechnungen in ausländischer Währung (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 16, Ziff. 2.5.1 Nachträgliche Rechnungskorrekturen (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 12 Saldosteuersätze, Teil A — Steuer in Rechnungen zum gesetzlichen Satz (Stand ab 11.05.2026) (geprüft: 6. Oktober 2026)
- ESTV, MWST-Info 12, Ziff. 17 Saldosteuersätze nach Branchen, alphabetisch (Stand ab 01.12.2025) (geprüft: 6. Oktober 2026)
- ESTV — Unternehmens-Identifikationsnummer (UID): MWST-Nummer mit Zusatz MWST, TVA oder IVA, VAT nicht erlaubt (geprüft: 6. Oktober 2026)
- EDI — Bundesrat empfiehlt Ja zur Erhöhung der Mehrwertsteuer für die 13. AHV-Rente, Abstimmung vom 29. November 2026 (Medienmitteilung vom 5. Oktober 2026) (geprüft: 6. Oktober 2026)