Handwerkerbonus: seit 28. Februar 2026 keine Einreichung mehr
Die Förderaktion ist geschlossen, Nachreichungen seit 30. April 2026 beendet. Was über die Rechnung entschied: Ausweis der reinen Arbeitsleistung, 250 Euro netto, Zahlung aufs Konto.
Zirko RedaktionVeröffentlicht: Aktualisiert: 10 Min. Lesezeit
Inhalt
- Was am 12. September 2026 wirklich gilt
- Was dein Kunde von dir will — und was du ihm sagst
- Die vier Sätze, an denen die Rechnung hing
- Fünf Rechnungen, die an diesen Sätzen scheitern
- Kein Steuerabzug, und ausdrücklich kein zweites Mal
- Drei von vier Anforderungen erfüllst du ohnehin. Die vierte nicht
- Der Satz für das Telefonat
Wenn dich ein Kunde heute fragt, wie deine Rechnung aussehen muss, damit er den Handwerkerbonus bekommt, lautet die ehrliche Antwort: gar nicht mehr. Die Förderaktion ist geschlossen. Die Wirtschaftskammer Österreich schreibt auf ihrer Seite zum Handwerkerbonus: „Der Handwerkerbonus ist seit 28.02.2026 geschlossen. Einreichungen sowie Korrekturen bereits eingereichter Anträge sind nicht mehr möglich!" Die Einreichfrist für die Förderperiode 2025 endete am 28. Februar 2026, die Frist für Nachreichungen am 30. April 2026. Es gibt keine Rechnung, mit der sich das reparieren lässt — auch keine korrigierte.
Trotzdem steht dieser Artikel hier, und zwar aus zwei Gründen. Der erste: Im Netz liest man das Gegenteil. Eine Suche nach „Handwerkerbonus 2026" liefert am 12. September 2026 weiterhin Seiten mit Überschriften wie „Handwerkerbonus 2026 — 1.500 Euro — Anspruch & Voraussetzung", und dein Kunde kommt mit ihnen ins Büro. Der zweite: Die vier Anforderungen, an denen Rechnungen gescheitert sind, sind nicht mit der Aktion verschwunden — eine davon erfüllt deine normale Rechnung bis heute nicht.
Was am 12. September 2026 wirklich gilt
Das Gesetz steht noch. Das Bundesgesetz über die Förderung von Handwerkerleistungen (BGBl. I Nr. 31/2014, zuletzt geändert durch BGBl. I Nr. 26/2025) trägt im RIS kein Außerkrafttretensdatum; § 2 in der Fassung ab 1. Juli 2025 ist formal in Geltung. Leergelaufen ist es trotzdem, und zwar an einem einzigen Absatz:
Die Maßnahmen müssen nach dem 1. März 2024 begonnen und vor dem 31. Dezember 2025 abgeschlossen werden.
§ 2 Abs. 7 kennt keine Arbeit nach 2025. Was nach dem Silvestertag 2025 fertig geworden ist, war nie förderbar, und was davor fertig wurde, ist seit dem 30. April 2026 nicht mehr einreichbar. Eine neue Aktion bräuchte eine neue Richtlinie nach § 8 und neue Mittel nach § 5 — beschlossen ist zum Prüfdatum nichts.
Sichtbar wird das Ende auch an der Infrastruktur. Die Zone handwerkerbonus.gv.at liefert am 12. September 2026 weder einen A- noch einen AAAA-Eintrag; die Delegation an die Nameserver besteht, aber unter der Adresse antwortet kein Webserver. Das Antragsportal, auf das jeder Ratgeber verweist, ist also nicht bloß geschlossen, sondern weg. Gleiches gilt für bmaw.gv.at: Die Adresse des früheren Wirtschaftsministeriums löst überhaupt nicht mehr auf, die Seiten liegen heute unter bmwet.gv.at. Wer auf einen toten Link stößt, hat nichts falsch gemacht — die Fundstellen sind umgezogen oder abgeschaltet.
Was dein Kunde von dir will — und was du ihm sagst
Eingereicht hat den Antrag nie der Betrieb, sondern der Förderungswerber selbst: nach § 3 Abs. 1 eine natürliche Person mit aufrechtem Wohnsitz in Österreich, abgewickelt von der Buchhaltungsagentur des Bundes (§ 6 Abs. 1). Dein Anteil war die Rechnung. Genau deshalb landet die Frage jetzt bei dir, wenn etwas schiefgegangen ist.
Drei Dinge sind dabei wichtig. Erstens: Sag klar, dass die Aktion beendet ist, statt eine Rechnung zu versprechen, die nichts mehr bewirkt. Zweitens: Nimm „Handwerkerbonus-fähig" aus Angeboten, Aushängen und der Website — das ist seit Ende Februar 2026 eine Aussage, die nicht mehr stimmt, und sie wird dir vorgehalten, nicht dem Gesetzgeber. Drittens: Wirf die Rechnungskopie nicht weg. Die Abwicklungsstelle kann gewährte Mittel zurückfordern (§ 6 Abs. 2 Z 3), und Ministerium und Abwicklungsstelle bewahren die Förderdaten nach § 8a Abs. 8 zehn Jahre nach Ablauf des Antragsjahres auf. Wenn eine Rückforderung kommt, kommt dein Kunde zu dir und will den Beleg noch einmal sehen.
Aufbewahren musst du ihn ohnehin: sieben Jahre nach § 132 Abs. 1 BAO, gerechnet vom Schluss des Kalenderjahres, auf das sich der Beleg bezieht. Für eine Rechnung aus 2025 heißt das Ende 2032.
Die vier Sätze, an denen die Rechnung hing
Das Gesetz ist an dieser Stelle kurz und eindeutig, und weil die Richtlinie nur ausgestaltet, was hier steht, lohnt der Blick auf den Wortlaut mehr als jede Zusammenfassung.
Nur die Arbeit, nicht das Material. § 2 Abs. 3:
Gefördert werden nur Kosten für die reine Arbeitsleistung. Insbesondere sind Fahrtkosten, Materialkosten, Kosten für Waren sowie Kosten der Entsorgung nicht Gegenstand der Förderung.
Und sie musste getrennt sichtbar sein. § 2 Abs. 4 verlangte eine Rechnung im Sinne des § 11 UStG 1994, und weiter: „In dieser Rechnung müssen die Kosten für die reine Arbeitsleistung gesondert ausgewiesen sein."
Bezahlt wurde aufs Konto. § 2 Abs. 5: „Der Förderungswerber muss nachweisen, dass die Zahlung auf das Konto des Leistungserbringers erfolgt ist."
Und der Betrieb brauchte eine aufrechte Berechtigung. § 2 Abs. 2 verlangte ein Unternehmen aus der EU oder dem EWR, das „im Zeitraum der Leistungserbringung" über die erforderliche Gewerbeberechtigung „aufrecht verfügt". Nicht bei Antragstellung, nicht heute — im Leistungszeitraum. Welche Arbeiten überhaupt eine Berechtigung brauchen und wo die Grenze zur Nebenarbeit liegt, steht in Reglementiertes Handwerk in Österreich: was du darfst, was nicht.
Dazu kam die Rechengröße aus § 4: 20 Prozent der förderbaren Kosten, wenn diese je Rechnung und Förderungswerber mindestens 250 Euro ohne Umsatzsteuer betrugen. Gedeckelt waren die förderbaren Kosten mit 10.000 Euro ohne Umsatzsteuer für 2024 und 7.500 Euro ohne Umsatzsteuer für 2025, je Förderungswerber, Wohneinheit und Kalenderjahr — daher die oft zitierten 2.000 und 1.500 Euro. Pro Kalenderjahr und Förderungswerber wurde höchstens ein Antrag genehmigt.
| Anforderung an die Rechnung | Wert | Rechtsgrundlage |
|---|---|---|
| Rechnungsform | Rechnung im Sinne des § 11 UStG 1994 | § 2 Abs. 4 HwBG |
| Reine Arbeitsleistung | gesondert ausgewiesen | § 2 Abs. 4 HwBG |
| Material, Fahrt, Waren, Entsorgung | nicht förderbar | § 2 Abs. 3 HwBG |
| Mindestbetrag je Rechnung und Förderungswerber | 250 Euro ohne Umsatzsteuer | § 4 HwBG |
| Fördersatz | 20 Prozent der förderbaren Kosten | § 4 HwBG |
| Höchstgrenze förderbarer Kosten 2024 | 10.000 Euro ohne Umsatzsteuer | § 4 HwBG |
| Höchstgrenze förderbarer Kosten 2025 | 7.500 Euro ohne Umsatzsteuer | § 4 HwBG |
| Zahlungsweg | auf das Konto des Leistungserbringers, nachgewiesen | § 2 Abs. 5 HwBG |
| Leistungserbringer | EU/EWR, aufrechte Gewerbeberechtigung im Leistungszeitraum | § 2 Abs. 2 HwBG |
| Zeitraum der Maßnahme | begonnen nach 1.3.2024, abgeschlossen vor 31.12.2025 | § 2 Abs. 7 HwBG |
Fünf Rechnungen, die an diesen Sätzen scheitern
Die Pauschale. „Badsanierung komplett, 9.800 Euro" ist eine saubere Rechnung nach § 11 UStG und für die Förderung wertlos, weil sich der Arbeitsanteil aus ihr nicht herauslesen lässt. Die Arbeit war da — die Zeile, die sie ausweist, fehlte.
Die Wartungspauschale mitten in einer sonst getrennten Rechnung. Eine Rechnung, die Montagestunden in Stunden und Material in Stück ausweist und dazwischen eine Zeile „Thermenwartung, pauschal" stellt, ist genau bis zu dieser Zeile brauchbar. Enthält die Pauschale Ersatzteile, ist sie kein Arbeitsanteil, und wer sie mitrechnet, rechnet Material mit.
Die Rechnung mit Material in der Stundenzeile. Ein Stundensatz, in den Kleinmaterial „eingepreist" ist, sieht aus wie reine Arbeitsleistung und ist keine. § 2 Abs. 3 nimmt Material ausdrücklich heraus; ob es in einer eigenen Zeile steht oder im Stundensatz versteckt ist, ändert daran nichts.
Die Barzahlung. Kein Kontoeingang, kein Nachweis nach § 2 Abs. 5. Ein Registrierkassenbeleg hilft dabei nicht: Er belegt, dass gezahlt wurde, nicht wohin. Wann du überhaupt eine Kasse einsetzen musst und welche Erleichterung für mobile Arbeit gilt, steht in Registrierkasse auf der Baustelle.
Die kleine Rechnung. Arbeitsleistung unter 250 Euro netto je Rechnung fiel unter die Schwelle des § 4. Zwei Rechnungen über je 200 Euro Arbeitsleistung ergaben nicht 400 — sie ergaben nichts, weil die 250 Euro je Rechnung zu erreichen waren.
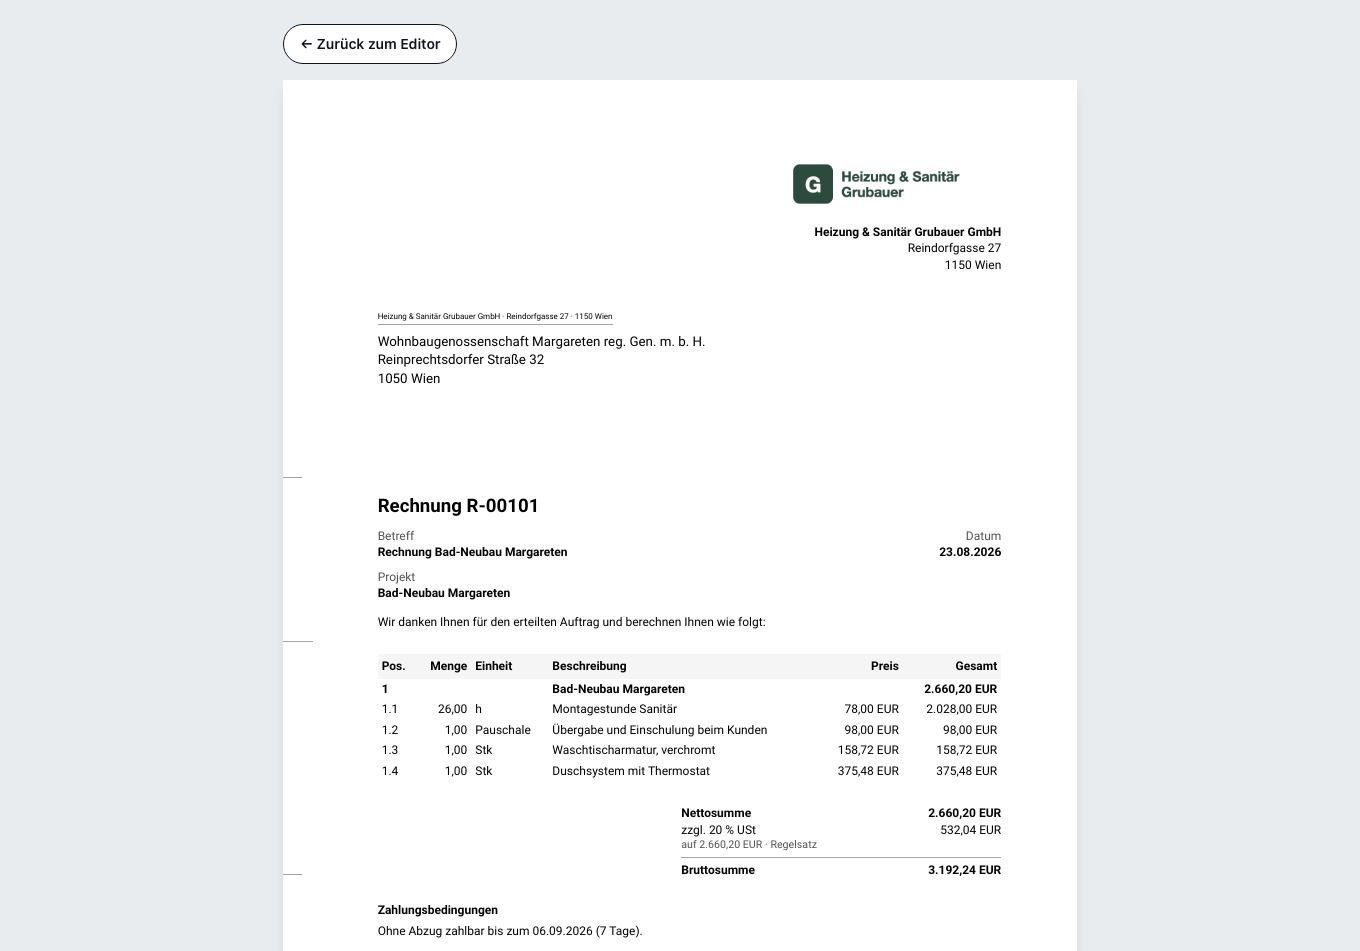
Wie eine Rechnung aussieht, die die Trennung mitbringt, zeigt die Belegvorschau: Montagestunden stehen in der Einheit „h" mit Stundenpreis, Kupferrohr in Metern und die Umwälzpumpe in Stück — vier Zeilen, aus denen sich der Arbeitsanteil ablesen lässt, ohne dass jemand nachfragen muss. Die Zeile dazwischen, die Wartung als Pauschale, ist der Grenzfall aus dem zweiten Absatz oben.
Kein Steuerabzug, und ausdrücklich kein zweites Mal
Die häufigste Verwechslung im deutschsprachigen Netz ist die mit dem deutschen § 35a EStG, der Handwerkerleistungen von der Steuerschuld abzieht. Der Handwerkerbonus war etwas anderes: eine Förderung aus einem gedeckelten Topf — § 5 nennt höchstens 300 Millionen Euro für 2024 und 2025 zusammen —, auf die es keinen Rechtsanspruch gab. § 1 Abs. 2, sechs Wörter, die die ganze Frage erledigen:
Ein Rechtsanspruch auf Förderung besteht nicht.
Und beides zugleich ging nicht. § 1 Abs. 3 ordnet an, dass die einer Förderung zugrunde liegenden Aufwendungen „steuerlich nicht als Betriebsausgaben, Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden" können; § 2 Abs. 6 verbietet daneben weitere Zuschüsse, Steuerbegünstigungen und sonstige Förderungen für dieselbe Arbeitsleistung. Wer seinem Kunden erzählt hat, er könne den Bonus holen und die Rechnung zusätzlich absetzen, hat ihm eine doppelte Inanspruchnahme empfohlen.
Wie groß die Sache war, zeigt der Zwischenstand des Ministeriums: Bis Weihnachten 2024 hatte die Buchhaltungsagentur 84.010 Anträge genehmigt und rund 65,4 Millionen Euro ausbezahlt, bei einer durchschnittlichen Förderhöhe von rund 780 Euro. Das ist kein Nebenschauplatz gewesen — es ist ein Grund, warum die Frage noch gestellt wird.
Drei von vier Anforderungen erfüllst du ohnehin. Die vierte nicht
Das ist der Teil, der die Aktion überlebt.
Die Rechnung nach § 11 UStG 1994 schuldest du deinem Privatkunden bei Arbeiten am Grundstück ganz unabhängig von jeder Förderung: Führst du „eine steuerpflichtige Werklieferung oder Werkleistung im Zusammenhang mit einem Grundstück an einen Nichtunternehmer" aus, bist du zur Rechnungsausstellung verpflichtet, und zwar binnen sechs Monaten nach Ausführung des Umsatzes. Was darauf stehen muss, steht in was auf eine österreichische Handwerkerrechnung gehört. Die Überweisung aufs Geschäftskonto ist der Normalfall, die aufrechte Gewerbeberechtigung ohnehin Pflicht.
Was kein Steuergesetz verlangt, ist der gesonderte Ausweis der reinen Arbeitsleistung. § 11 Abs. 1 Z 3 lit. c UStG 1994 verlangt „die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände oder die Art und den Umfang der sonstigen Leistung" — eine Trennung zwischen Arbeit und Material verlangt er nicht. Das ist die eine Anforderung, die aus dem Förderungsrecht kam und in keiner Rechnungsvorlage steht. Sie fällt erst auf, wenn jemand danach fragt.
Das ist auch der einzige Punkt, den du für die Zukunft mitnehmen solltest. Jede Förderung, die Arbeitskosten fördert, braucht die Trennung; ob eine bestimmte Landes- oder Bundesförderung sie so verlangt, steht in deren Richtlinie und nirgendwo sonst — nachsehen, bevor du es dem Kunden zusagst. Und wenn deine Positionen die Trennung schon tragen, kostet es dich beim nächsten Mal nichts.
Ein zweiter Nebeneffekt: Beträge ohne Umsatzsteuer waren hier die Bezugsgröße. Für einen Betrieb in der Kleinunternehmerregelung ist der Rechnungsbetrag zugleich der Nettobetrag, weil keine Umsatzsteuer ausgewiesen wird.
Der Satz für das Telefonat
Wenn der Anruf kommt, hilft ein fertiger Wortlaut mehr als eine Erklärung der Rechtslage:
„Der Handwerkerbonus ist beendet — eingereicht werden konnte bis 28. Februar 2026, nachgereicht bis 30. April 2026. Das hängt nicht an meiner Rechnung, die Aktion ist geschlossen. Deine Rechnung schicke ich dir gerne noch einmal, die hebe ich sieben Jahre auf. Wenn du eine Landesförderung prüfst: Sag mir vorher Bescheid, dann weise ich die Arbeitsstunden getrennt vom Material aus."
Der letzte Satz ist der, der etwas wert ist. Er kostet dich eine Zeile in der Positionsliste und erspart die Diskussion, die diesen ganzen Artikel nötig gemacht hat.
---
Stand: 12. September 2026. Der Beitrag gibt die österreichische Rechtslage wieder und ersetzt keine Rechts- oder Steuerberatung. Beweglich ist hier nicht der Gesetzestext, sondern die Frage, ob eine Nachfolgeaktion kommt: Das Bundesgesetz über die Förderung von Handwerkerleistungen steht weiterhin ohne Außerkrafttretensdatum im RIS und könnte mit einer neuen Richtlinie nach § 8 und neuen Mitteln nach § 5 wieder gefüllt werden. Sieh im RIS unter der Gesetzesnummer 20008829 nach, ob § 2 Abs. 7 noch immer den 31. Dezember 2025 nennt — ändert sich dieses Datum, gibt es eine neue Aktion. Bis dahin ist jede Seite, die „Handwerkerbonus 2026" verspricht, veraltet.
Was Zirko hier tut: Positionen tragen Menge, Einheit und Preis je Zeile, Montagestunden also in Stunden und Material in Stück oder Meter — die Trennung entsteht beim Schreiben, nicht nachträglich. Wer die Arbeitsleistung in einen eigenen Titel legt, bekommt ihre Summe über die erzeugte Titelübersicht als eigene Zeile auf einer eigenen Seite. Und ausgelaufene Steuersätze werden nicht gelöscht, sondern als Altfall weitergeführt — der österreichische Nullsatz für Photovoltaikmodule steht so noch im Katalog, obwohl er zum 31. März 2025 entfallen ist, weil alte Belege ihn weiterhin brauchen. Was Zirko nicht tut: Es kennt keine Förderungen und keine Fristen von Förderungen. Ob eine Position „reine Arbeitsleistung" im Sinn einer Richtlinie ist, entscheidet die Richtlinie und dein Urteil über die Leistung — nicht die Einheit, die im Feld steht.
Häufige Fragen
Kann ich für meinen Kunden noch eine Rechnung für den Handwerkerbonus einreichen?
Nein. Die Wirtschaftskammer Österreich schreibt: „Der Handwerkerbonus ist seit 28.02.2026 geschlossen. Einreichungen sowie Korrekturen bereits eingereichter Anträge sind nicht mehr möglich!“ Die Einreichfrist für die Förderperiode 2025 endete am 28. Februar 2026, die Frist für Nachreichungen am 30. April 2026. Eingereicht wurde ohnehin nie vom Betrieb, sondern vom Kunden.
Wie hoch war der Handwerkerbonus?
20 Prozent der förderbaren Kosten. § 4 des Bundesgesetzes über die Förderung von Handwerkerleistungen deckelte die förderbaren Kosten je Förderungswerber, Wohneinheit und Kalenderjahr auf 10.000 Euro ohne Umsatzsteuer für 2024 und 7.500 Euro ohne Umsatzsteuer für 2025 — also höchstens 2.000 beziehungsweise 1.500 Euro Förderung. Je Kalenderjahr und Förderungswerber konnte maximal ein Antrag genehmigt werden.
Warum musste die Arbeitsleistung auf der Rechnung gesondert ausgewiesen sein?
Weil nur sie gefördert wurde. § 2 Abs. 3 des Gesetzes: „Gefördert werden nur Kosten für die reine Arbeitsleistung. Insbesondere sind Fahrtkosten, Materialkosten, Kosten für Waren sowie Kosten der Entsorgung nicht Gegenstand der Förderung.“ § 2 Abs. 4 verlangte deshalb eine Rechnung im Sinne des § 11 UStG 1994, in der diese Kosten gesondert ausgewiesen sind. Eine Pauschale über alles war nicht aufteilbar und damit nicht verwertbar.
Hat Barzahlung den Handwerkerbonus gekostet?
Ja. § 2 Abs. 5 verlangte: „Der Förderungswerber muss nachweisen, dass die Zahlung auf das Konto des Leistungserbringers erfolgt ist.“ Bargeld ließ sich damit nicht nachweisen, unabhängig davon, ob ein Registrierkassenbeleg vorlag. Der Beleg belegt die Zahlung, nicht den Zahlungsweg.
Ist der Handwerkerbonus dasselbe wie der deutsche § 35a EStG?
Nein. Der Handwerkerbonus war eine Förderung aus einem gedeckelten Budget, kein Steuerabzug — und beides schloss einander aus. § 1 Abs. 3 des Gesetzes: Soweit eine Förderung gewährt wird, können die zugrunde liegenden Aufwendungen „steuerlich nicht als Betriebsausgaben, Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend gemacht werden“. Einen Rechtsanspruch gab es nach § 1 Abs. 2 ebenfalls nicht.
Muss mein Betrieb die Rechnung noch aufbewahren, obwohl die Aktion vorbei ist?
Ja, aber nicht wegen der Förderung. § 132 Abs. 1 BAO verlangt sieben Jahre, gerechnet vom Schluss des Kalenderjahres, auf das sich der Beleg bezieht — für eine Rechnung aus 2025 also bis Ende 2032. Unabhängig davon bewahren das Ministerium und die Abwicklungsstelle die Förderdaten nach § 8a Abs. 8 zehn Jahre nach Ablauf des Antragsjahres auf.
Gibt es einen Nachfolger für den Handwerkerbonus?
Zum Prüfdatum 12. September 2026 ist keiner beschlossen. Das Bundesgesetz über die Förderung von Handwerkerleistungen steht weiterhin ohne Außerkrafttretensdatum im RIS, aber es ist leergelaufen: § 2 Abs. 7 verlangt, dass die Maßnahmen „nach dem 1. März 2024 begonnen und vor dem 31. Dezember 2025 abgeschlossen“ wurden. Eine neue Aktion bräuchte eine neue Richtlinie und neue Mittel.
Weiterlesen
- Rechnung schreiben Österreich: Pflichtangaben und Bauleistung
Der Weg vom Ausmaß zur fertigen Handwerkerrechnung in Österreich: die Angaben nach § 11 UStG 1994, die UID ab 10.000 Euro, der Übergang der Steuerschuld und der Haftrücklass.
- Haftrücklass: wie viel einbehalten werden darf
Ohne Vereinbarung gibt es keinen Haftrücklass: § 1170 ABGB macht das Entgelt nach vollendetem Werk fällig. Wo einer vereinbart ist, entscheidet die Klausel — nicht die ÖNORM B 2110.
- Kostenvoranschlag in Österreich: beim Privatkunden bindet er dich
§ 5 Abs. 2 KSchG: Gegenüber Verbrauchern gilt dein Kostenvoranschlag als richtig, solange du nicht ausdrücklich das Gegenteil erklärst — dann schließt § 1170a ABGB jede Erhöhung aus.
- Gewährleistung am Bau in Österreich: drei Jahre, nicht fünf
§ 933 ABGB gibt bei unbeweglichen Sachen drei Jahre, bei beweglichen zwei. Dazu die Vermutungsfrist von sechs Monaten und § 1168a ABGB: Wer nicht warnt, haftet.
Quellen
- Bundesgesetz über die Förderung von Handwerkerleistungen, BGBl. I Nr. 31/2014 idF BGBl. I Nr. 26/2025 — Gesamtfassung (geprüft: 12. September 2026)
- § 2 Förderung von Handwerkerleistungen — Förderungsgegenstand, Rechnung, Zahlungsnachweis, Leistungszeitraum (geprüft: 12. September 2026)
- § 4 Förderung von Handwerkerleistungen — Förderungsausmaß, 20 Prozent, 250 Euro, Höchstgrenzen 2024 und 2025 (geprüft: 12. September 2026)
- WKO — Handwerkerbonus: Förderaktion ausgelaufen, geschlossen seit 28.02.2026 (geprüft: 12. September 2026)
- § 11 UStG 1994 — Ausstellung von Rechnungen, Pflicht bei Grundstücksleistungen an Nichtunternehmer, Sechs-Monats-Frist (geprüft: 12. September 2026)
- § 132 BAO — Aufbewahrungspflicht, sieben Jahre (geprüft: 12. September 2026)
- BMWET, Pressemeldung vom Dezember 2024 — Zwischenstand des Handwerkerbonus: 84.010 genehmigte Anträge, rund 65,4 Millionen Euro ausbezahlt (geprüft: 12. September 2026)