Haftrücklass: wie viel einbehalten werden darf
Ohne Vereinbarung gibt es keinen Haftrücklass: § 1170 ABGB macht das Entgelt nach vollendetem Werk fällig. Wo einer vereinbart ist, entscheidet die Klausel — nicht die ÖNORM B 2110.
Zirko RedaktionVeröffentlicht: Aktualisiert: 10 Min. Lesezeit
Inhalt
- Das Gesetz definiert den Haftrücklass genau einmal — im Vergaberecht
- Deckungsrücklass und Haftrücklass sind zwei verschiedene Sicherheiten
- Ohne Vereinbarung ist der Einbehalt schlicht Zahlungsverzug
- Die ÖNORM B 2110 gilt nur, wenn ihr sie vereinbart habt — und dann selten im Original
- Bankgarantie statt Bargeld: beim öffentlichen Auftrag hast du die Wahl
- Brutto oder netto — und warum die Umsatzsteuer nicht wartet
- Wann er fällig wird, und wann er verjährt
- Ein Fall, durchgerechnet
- Der Hebel in die andere Richtung: § 1170b ABGB
Im Gesetz steht kein Prozentsatz, und ohne Vereinbarung darf der Auftraggeber überhaupt nichts einbehalten. Ein Haftrücklass entsteht nur dort, wo er im Vertrag steht — und dann gilt die Zahl aus dem Vertrag, nicht die aus der Norm. Die beiden Zahlen, die dir in Österreich am häufigsten begegnen, sind 2 Prozent (Punkt 8.7.3 der ÖNORM B 2110) und 5 Prozent (so setzen es Auftraggeber-Bedingungen regelmäßig an die Stelle der Norm). Fällig wird der Haftrücklass zu dem Zeitpunkt, den der Vertrag nennt — üblicherweise nach Ablauf der Gewährleistungsfrist, bei Arbeiten am Bauwerk also drei Jahre nach Übergabe (§ 933 Abs. 1 ABGB).
Drei Dinge entscheiden danach, wie viel dich der Haftrücklass wirklich kostet: ob überhaupt etwas vereinbart ist, wie lange das Geld liegen bleibt, und wer in der Zwischenzeit die Umsatzsteuer darauf vorstreckt. Der Reihe nach.
Das Gesetz definiert den Haftrücklass genau einmal — im Vergaberecht
Im ABGB kommt das Wort nicht vor. Die einzige Legaldefinition steht im Bundesvergabegesetz, und sie ist so knapp, dass man sie auswendig lernen kann. § 2 Z 32 lit. d BVergG 2018 nennt den Haftungsrücklass eine
„Sicherstellung für den Fall, dass der Auftragnehmer die ihm aus der Gewährleistung oder aus dem Titel des Schadenersatzes obliegenden Pflichten nicht erfüllt."
Diese Definition bindet unmittelbar nur Vergaben nach dem BVergG, also öffentliche Auftraggeber. Für den privaten Bauvertrag ist der Haftrücklass reine Vertragssache — was zugleich die praktische Konsequenz enthält: Alles, was du über deinen Haftrücklass wissen musst, steht in deinem Vertrag und sonst nirgends. Ein Ratgeber kann dir sagen, wonach du suchst; die Zahl liefert er nicht.
Deckungsrücklass und Haftrücklass sind zwei verschiedene Sicherheiten
Sie werden oft in einem Atemzug genannt und sichern völlig Verschiedenes. Beide Begriffe sind im selben Paragrafen definiert:
| Deckungsrücklass | Haftrücklass | |
|---|---|---|
| Sichert | Überzahlungen bei Abschlagsrechnungen oder Zahlung nach Plan, denen nur annähernd ermittelte Leistungen zugrunde liegen | Gewährleistungs- und Schadenersatzpflichten des Auftragnehmers |
| Einbehalten von | den Abschlagsrechnungen während der Bauzeit | der Schlussrechnung |
| Endet | mit der Abrechnung der Leistung | nach Ablauf der Gewährleistungsfrist |
| Rechtsgrundlage | § 2 Z 32 lit. c BVergG 2018 | § 2 Z 32 lit. d BVergG 2018 |
Sie können nacheinander auftreten, ohne dass etwas falsch läuft: Der Deckungsrücklass läuft während der Bauzeit mit und wird mit der Schlussrechnung abgerechnet — genau dort beginnt der Haftrücklass. Wer in der Schlussrechnung beides gleichzeitig abgezogen findet, sollte nachrechnen: Ein Deckungsrücklass, der nach der Abrechnung noch einbehalten wird, hat seinen Zweck verloren.
Ohne Vereinbarung ist der Einbehalt schlicht Zahlungsverzug
§ 1170 ABGB regelt die Fälligkeit des Werklohns in einem Satz:
„In der Regel ist das Entgelt nach vollendetem Werk zu entrichten. Wird aber das Werk in gewissen Abteilungen verrichtet oder sind Auslagen damit verbunden, die der Unternehmer nicht auf sich genommen hat, so ist dieser befugt, einen verhältnismäßigen Teil des Entgelts und den Ersatz der gemachten Auslagen schon vorher zu fordern."
Von einem Einbehalt für spätere Gewährleistungsfälle steht dort nichts — es gibt ihn im dispositiven Recht nicht. Behält der Auftraggeber trotzdem etwas ein und findet sich dafür keine Klausel im Vertrag, ist er mit diesem Betrag in Verzug. Zwischen Unternehmern beträgt der gesetzliche Verzugszinssatz nach § 456 UGB 9,2 Prozentpunkte über dem Basiszinssatz, wobei der Basiszinssatz maßgeblich ist, der am ersten Kalendertag des jeweiligen Halbjahres gilt. Die Grenze steht im selben Paragrafen: Soweit der Schuldner für die Verzögerung nicht verantwortlich ist, schuldet er nur die geringeren Zinsen nach § 1000 Abs. 1 ABGB.
Praktisch heißt das: Der erste Schritt ist nie ein Anwalt, sondern die Frage „Wo steht das?" — schriftlich, mit Verweis auf die Schlussrechnungsposition und einer Zahlungsfrist.
Die ÖNORM B 2110 gilt nur, wenn ihr sie vereinbart habt — und dann selten im Original
Die ÖNORM B 2110 ist kein Gesetz, sondern ein Vertragsmuster: Sie gilt, wenn die Vertragsparteien sie vereinbaren, und sie wird dann wie Allgemeine Geschäftsbedingungen Vertragsinhalt. Die geltende Ausgabe ist die vom 1. Mai 2023; sie hat die Ausgabe vom 15. März 2013 ersetzt. Die Sicherstellungen stehen in Punkt 8.7 — der Deckungsrücklass in 8.7.2, der Haftrücklass in 8.7.3.
Und genau dieser Punkt ist der, den Auftraggeber am häufigsten austauschen. Ein öffentlich abrufbares Beispiel: Die Allgemeinen Vertragsbestimmungen des Kuratoriums Wiener Pensionisten-Wohnhäuser (Stand April 2018) tragen über der betreffenden Klausel die Überschrift „zu 8.7.3.1 ÖNORM B 2110 — HAFTUNGSRÜCKLASS (Ersatz)" und lauten:
„Bei der Schlussrechnung mit einem Nettobetrag von mehr als EUR 75.000,-- wird ein Haftungsrücklass in der Höhe von 5% einbehalten."
Abgelöst werden darf er dort ausschließlich durch einen abstrakten Bankgarantiebrief nach dem beigefügten Mustertext. In derselben Datei ersetzt Punkt 8.7.2 den Deckungsrücklass durch 5 Prozent des Rechnungsbetrags von Abschlagsrechnungen — allerdings nur bei Kleinaufträgen, bei denen von einer Kaution abgesehen wird.
Drei Lehren stecken in diesem einen Dokument, und sie gelten weit über diesen Auftraggeber hinaus:
- Die Zahl der Norm ist nicht die Zahl deines Vertrags. Steht „(Ersatz)" über der Klausel, ist die ÖNORM an dieser Stelle abbedungen — hier von 2 auf 5 Prozent.
- Das Ablösemittel kann eingeschränkt sein. Wer glaubt, er könne wählen, und dann nur eine Bankgarantie bekommt, zahlt Provision statt Zinsverzicht.
- Prüfe, welche Ausgabe der Norm dein Vertrag nennt. Dieses Dokument verweist ausdrücklich auf die Ausgabe vom 15. März 2013 — eine Fassung, die seit dem 1. Mai 2023 nicht mehr die aktuelle ist, in laufenden und in neu geschlossenen Verträgen aber weiterhin vereinbart werden kann.
Bankgarantie statt Bargeld: beim öffentlichen Auftrag hast du die Wahl
Bei Vergaben nach dem BVergG ist die Wahl des Sicherstellungsmittels gesetzlich dir zugewiesen. § 99 Abs. 1 BVergG 2018 nennt als Arten der Sicherstellung „das Vadium, die Kaution, der Deckungsrücklass und der Haftungsrücklass"; Abs. 2 bestimmt, dass eine verlangte Sicherstellung
„nach Wahl des zur Sicherstellung Verpflichteten durch eine Bankgarantie, eine entsprechende Rücklassversicherung, Bargeld oder Bareinlagen in entsprechender Höhe erfüllt werden"
kann. Die Grenze steht im Anwendungsbereich: Das ist Vergaberecht. Im privaten Bauvertrag hast du dieses Wahlrecht nur, soweit es vereinbart ist — und das Beispiel oben zeigt den umgekehrten Fall, in dem ausschließlich die Bankgarantie zugelassen ist.
Rechne die Wahl durch, statt sie nach Gefühl zu treffen: Eine Garantie kostet Provision pro Jahr, ein Bareinbehalt kostet dir drei Jahre lang die Verfügung über den Betrag. Bei kleinen Summen gewinnt fast immer der Einbehalt, bei großen die Garantie.
Brutto oder netto — und warum die Umsatzsteuer nicht wartet
Ob der Prozentsatz vom Netto- oder vom Bruttobetrag gerechnet wird, sagt der Vertrag; eine gesetzliche Regel gibt es nicht. Bei 20 Prozent Umsatzsteuer ist der Unterschied genau 20 Prozent des Rücklasses. Steht in der Klausel nur „5 % der Schlussrechnungssumme", ist das eine offene Frage — und sie vor Auftragserteilung schriftlich zu klären kostet eine E-Mail, sie danach zu klären kostet Verhandlung.
Der teurere Teil ist die Steuer. Bei Sollbesteuerung entsteht die Steuerschuld nach § 19 Abs. 2 Z 1 lit. a UStG 1994 mit Ablauf des Kalendermonats, in dem die Leistung ausgeführt worden ist — verschoben um höchstens einen Monat, wenn die Rechnung später ausgestellt wird. Der einbehaltene Haftrücklass ändert daran nichts: Du führst die Umsatzsteuer auf den vollen Rechnungsbetrag ab, während ein Teil des Entgelts noch beim Auftraggeber liegt.
Für viele kleine Betriebe gilt das aber gar nicht. Nach § 17 Abs. 2 Z 1 UStG 1994 haben Unternehmer, die hinsichtlich ihrer gewerblichen Umsätze nicht buchführungspflichtig sind, die Steuer nach vereinnahmten Entgelten zu berechnen — die Umsatzsteuer auf den Haftrücklass wird dann erst mit seiner Auszahlung fällig. Die Rechnungslegungspflicht beginnt nach § 189 UGB bei 700.000 Euro Umsatzerlösen je einheitlichem Betrieb im Geschäftsjahr. Die Grenze der Entlastung: Wer beim Finanzamt die Sollbesteuerung beantragt hat, hat diesen Vorteil nicht mehr.
Zwei Abgrenzungen, die häufig durcheinandergehen:
- Skonto ist kein Haftrücklass. Skonto ist ein Preisnachlass und mindert das Entgelt; der Haftrücklass mindert es nicht — er stundet es. Welche der beiden Größen zuerst gerechnet wird, steht im Vertrag, nicht im Gesetz.
- Geht die Steuerschuld auf den Auftraggeber über, steht in deiner Rechnung ohnehin keine Umsatzsteuer, und die Brutto-Netto-Frage erledigt sich. Wann das der Fall ist, steht im Übergang der Steuerschuld bei Bauleistungen; was sonst auf der Schlussrechnung stehen muss, in was auf eine österreichische Handwerkerrechnung gehört.
Wann er fällig wird, und wann er verjährt
Die Fälligkeit knüpfen die meisten Klauseln an das Ende der Gewährleistungsfrist. Die läuft nach § 933 Abs. 1 ABGB bei beweglichen Sachen zwei Jahre, bei unbeweglichen drei Jahre ab Übergabe — die deutschen fünf Jahre für Bauwerke gibt es hier nicht. Was für dein Gewerk gilt und woran die Zuordnung hängt, steht in Gewährleistung am Bau in Österreich: drei Jahre, nicht fünf.
Danach beginnt die zweite Uhr. Forderungen für die Ausführung von Arbeiten in einem gewerblichen Betrieb verjähren nach § 1486 Z 1 ABGB in drei Jahren. Beim Haftrücklass läuft diese Frist nicht ab dem Datum der Schlussrechnung, sondern ab dem Zeitpunkt, ab dem du den Betrag fordern kannst — also ab seiner Fälligkeit. Für eine Sanierung an einem Gebäude heißt das in Summe: Die Forderung lebt bis zu sechs Jahre nach der Übergabe, drei davon gebunden, drei, in denen du sie einfordern musst.
Sechs Jahre sind länger, als ein Gedächtnis trägt. Wer den Haftrücklass nicht mit Fälligkeitsdatum in einer Liste offener Beträge führt, findet ihn nicht wieder — und das ist der häufigste Weg, auf dem dieses Geld verloren geht: nicht durch Streit, sondern durch Vergessen.
Ein Fall, durchgerechnet
Badsanierung, Übergabe am 1. Oktober 2026, Schlussrechnung 60.000 Euro netto zuzüglich 20 Prozent Umsatzsteuer. Der Vertrag sieht 5 Prozent Haftrücklass vor, Auszahlung nach Ablauf der Gewährleistungsfrist.
| Position | Betrag |
|---|---|
| Schlussrechnung netto | 60.000,00 € |
| Umsatzsteuer 20 % | 12.000,00 € |
| Schlussrechnung brutto | 72.000,00 € |
| Haftrücklass 5 %, gerechnet vom Netto | 3.000,00 € |
| Haftrücklass 5 %, gerechnet vom Brutto | 3.600,00 € |
| Auszahlung jetzt (Variante brutto) | 68.400,00 € |
| Umsatzsteuer, fällig mit Ablauf des Leistungsmonats bei Sollbesteuerung | 12.000,00 € |
Drei Zahlen daraus sind die, über die man streitet. Die 600 Euro Unterschied zwischen der Brutto- und der Nettovariante entscheidet ein einziges Wort in der Klausel. Die 12.000 Euro Umsatzsteuer sind bei Sollbesteuerung schon abzuführen, obwohl 3.600 Euro davon noch nicht bezahlt wurden. Und die 3.600 Euro selbst sind bis zum 1. Oktober 2029 gebunden — ab dann hast du drei Jahre Zeit, sie einzufordern, sonst sind sie verjährt.
Wer dieselbe Summe lieber sofort im Betrieb hat, rechnet die Garantieprovision für drei Jahre gegen den Nutzen von 3.600 Euro liquider Mittel — und muss vorher wissen, ob der Vertrag die Ablöse überhaupt zulässt.
Der Hebel in die andere Richtung: § 1170b ABGB
Weniger bekannt als der Haftrücklass, und für dich die wertvollere Bestimmung: Wer ein Bauwerk errichtet, kann selbst eine Sicherstellung verlangen. § 1170b Abs. 1 ABGB gibt dem Unternehmer eines Bauwerks, einer Außenanlage zu einem Bauwerk oder eines Teils davon das Recht, ab Vertragsabschluss für das noch ausstehende Entgelt eine Sicherstellung bis zur Höhe eines Fünftels des vereinbarten Entgelts zu verlangen — bei Verträgen, die innerhalb von drei Monaten zu erfüllen sind, bis zu zwei Fünftel. Das Recht kann vertraglich nicht abbedungen werden; die Kosten der Sicherstellung trägt der Sicherungsnehmer bis höchstens zwei Prozent jährlich.
Leistet der Besteller die Sicherstellung nicht binnen angemessener, von dir gesetzter Frist, darfst du nach Abs. 2 deine Leistung verweigern und unter Setzung einer angemessenen Nachfrist die Vertragsaufhebung erklären. Die Grenze steht in Abs. 3, und sie ist entscheidend: Gegenüber Verbrauchern im Sinne des Konsumentenschutzgesetzes und gegenüber juristischen Personen des öffentlichen Rechts gilt das nicht. Also ausgerechnet nicht beim Privatkunden und nicht bei der Gemeinde — dafür bei jedem gewerblichen Generalunternehmer, der dir einen Haftrücklass in den Vertrag schreibt.
---
Stand: 12. September 2026. Dieser Beitrag beschreibt die österreichische Rechtslage und ersetzt keine Rechts- oder Steuerberatung. Zwei Angaben altern schneller als der Rest: Der Basiszinssatz zu § 456 UGB wird halbjährlich neu festgesetzt — sieh den Wert für das betreffende Halbjahr nach, bevor du ihn in eine Mahnung schreibst. Und die ÖNORM B 2110 gilt in der Ausgabe, die dein Vertrag nennt, nicht in der aktuellen; die geltende Fassung ist seit 1. Mai 2023 in Kraft, die vorige vom 15. März 2013 steht weiterhin in vielen Vertragsbestimmungen.
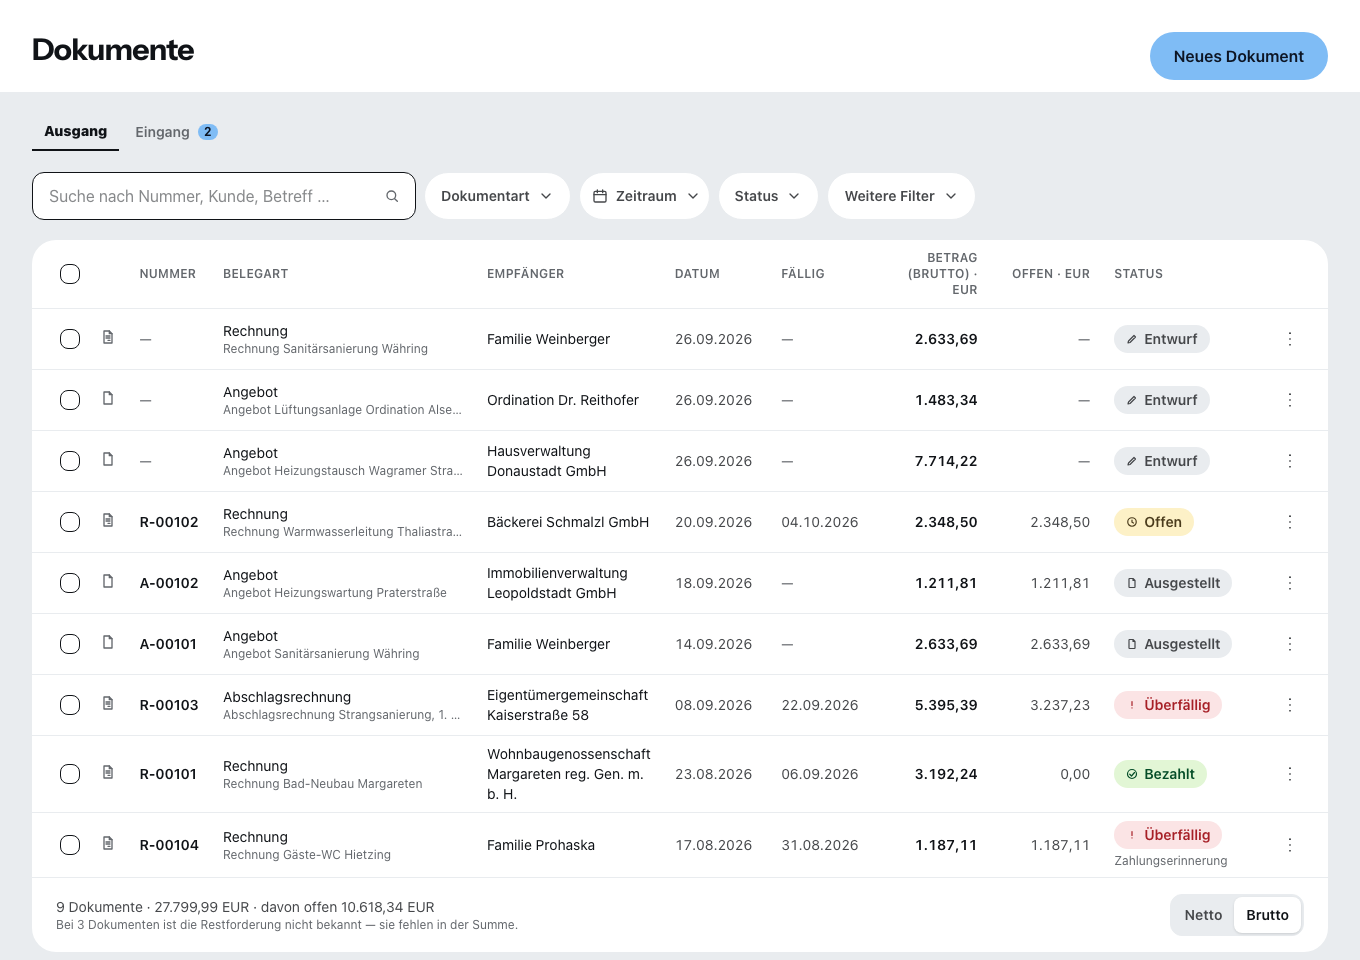
Was Zirko hier tut: Ein Beleg mit offenem Restbetrag bleibt in der Dokumentenliste als offen stehen, mit Betrag, Fälligkeitsdatum und Status — auch dann, wenn der Rest erst in drei Jahren kommt. Was Zirko nicht tut: Es liest deinen Bauvertrag nicht. Ob ein Haftrücklass vereinbart ist, wie hoch er ist, ob er vom Netto oder vom Brutto gerechnet wird und wann er fällig wird, steht in deiner Klausel — und diese vier Angaben musst du selbst eintragen, damit die Liste sie später kennt.
Häufige Fragen
Wie viel Haftrücklass darf der Auftraggeber einbehalten?
So viel, wie vereinbart ist — einen gesetzlichen Prozentsatz gibt es nicht. Die zwei Zahlen, die in Österreich am häufigsten vorkommen, stammen beide aus Verträgen: 2 Prozent nach Punkt 8.7.3 der ÖNORM B 2110 und 5 Prozent, wie sie Auftraggeber-Bedingungen regelmäßig an die Stelle der Norm setzen. Ohne Vereinbarung darf gar nichts einbehalten werden (§ 1170 ABGB).
Was gilt, wenn zum Haftrücklass nichts vereinbart wurde?
Dann gibt es keinen. § 1170 ABGB: „In der Regel ist das Entgelt nach vollendetem Werk zu entrichten.“ Ein Einbehalt ohne vertragliche Grundlage ist Zahlungsverzug. Zwischen Unternehmern beträgt der gesetzliche Verzugszinssatz 9,2 Prozentpunkte über dem Basiszinssatz (§ 456 UGB).
Wann wird der Haftrücklass ausbezahlt?
Zu dem Zeitpunkt, den der Vertrag nennt — üblicherweise nach Ablauf der Gewährleistungsfrist. Bei Arbeiten an einer unbeweglichen Sache sind das drei Jahre ab Übergabe, bei beweglichen Sachen zwei (§ 933 Abs. 1 ABGB). Gibt es keine Fälligkeitsregel im Vertrag, gibt es auch keinen Grund, das Geld zurückzuhalten.
Was ist der Unterschied zwischen Haftrücklass und Deckungsrücklass?
Der Deckungsrücklass sichert Überzahlungen aus Abschlagsrechnungen, denen nur annähernd ermittelte Leistungen zugrunde liegen; der Haftungsrücklass sichert den Fall, dass der Auftragnehmer seine Pflichten aus Gewährleistung oder Schadenersatz nicht erfüllt. So definiert es § 2 Z 32 lit. c und lit. d BVergG 2018. Der Deckungsrücklass endet mit der Abrechnung, der Haftrücklass beginnt dort erst.
Kann ich den Haftrücklass durch eine Bankgarantie ablösen?
Bei öffentlichen Aufträgen ja, und die Wahl liegt bei dir: Nach § 99 Abs. 2 BVergG 2018 kann eine verlangte Sicherstellung „nach Wahl des zur Sicherstellung Verpflichteten durch eine Bankgarantie, eine entsprechende Rücklassversicherung, Bargeld oder Bareinlagen in entsprechender Höhe erfüllt werden“. Im privaten Bauvertrag gilt das nur, soweit es vereinbart ist — manche Auftraggeber-Bedingungen lassen umgekehrt ausschließlich die Bankgarantie zu.
Wird der Haftrücklass vom Brutto- oder vom Nettobetrag gerechnet?
Das sagt der Vertrag, nicht das Gesetz. Bei 20 Prozent Umsatzsteuer sind das 20 Prozent Unterschied auf den Rücklass: 5 Prozent aus 60.000 Euro netto sind 3.000 Euro, aus 72.000 Euro brutto 3.600 Euro. Steht in der Klausel nur „5 % der Schlussrechnungssumme“, klär vor Auftragserteilung schriftlich, welche Summe gemeint ist.
Muss ich die Umsatzsteuer auf den einbehaltenen Haftrücklass sofort abführen?
Bei Sollbesteuerung ja: Die Steuerschuld entsteht mit Ablauf des Kalendermonats, in dem die Leistung ausgeführt wurde (§ 19 Abs. 2 Z 1 lit. a UStG 1994) — unabhängig davon, dass ein Teil des Entgelts noch nicht geflossen ist. Nicht buchführungspflichtige Gewerbetreibende berechnen die Steuer dagegen nach vereinnahmten Entgelten (§ 17 Abs. 2 Z 1 UStG 1994); die Rechnungslegungspflicht beginnt bei 700.000 Euro Umsatzerlösen (§ 189 UGB).
Weiterlesen
- Rechnung schreiben Österreich: Pflichtangaben und Bauleistung
Der Weg vom Ausmaß zur fertigen Handwerkerrechnung in Österreich: die Angaben nach § 11 UStG 1994, die UID ab 10.000 Euro, der Übergang der Steuerschuld und der Haftrücklass.
- Gewährleistung am Bau in Österreich: drei Jahre, nicht fünf
§ 933 ABGB gibt bei unbeweglichen Sachen drei Jahre, bei beweglichen zwei. Dazu die Vermutungsfrist von sechs Monaten und § 1168a ABGB: Wer nicht warnt, haftet.
- Reglementiertes Handwerk in Österreich: die 30-Prozent-Regel
§ 94 GewO 1994 zählt die reglementierten Gewerbe auf, § 16 verlangt den Befähigungsnachweis. § 32 Abs. 1a erlaubt fremde Gewerbe bis zu 30 Prozent des Gesamtumsatzes.
- Registrierkassenpflicht: die Erleichterung für mobile Arbeit
Ab 15.000 Euro Jahresumsatz und 7.500 Euro Barumsatz brauchst du eine Registrierkasse. Wer außerhalb der Betriebsstätte leistet, darf erst nach der Rückkehr erfassen — § 7 BarUV 2015.
Quellen
- § 1170 ABGB — Fälligkeit des Entgelts beim Werkvertrag (geprüft: 12. September 2026)
- § 1170b ABGB — Sicherstellung für den Unternehmer eines Bauwerks (geprüft: 12. September 2026)
- § 933 ABGB — Gewährleistungsfristen, zwei und drei Jahre (geprüft: 12. September 2026)
- § 1486 ABGB — dreijährige Verjährung für Forderungen aus Arbeiten (geprüft: 12. September 2026)
- § 456 UGB — Verzugszinsen, 9,2 Prozentpunkte über dem Basiszinssatz (geprüft: 12. September 2026)
- § 189 UGB — Rechnungslegungspflicht ab 700.000 Euro Umsatzerlösen (geprüft: 12. September 2026)
- § 17 UStG 1994 — Besteuerung nach vereinnahmten Entgelten (Istbesteuerung) (geprüft: 12. September 2026)
- § 19 UStG 1994 — Entstehung der Steuerschuld (geprüft: 12. September 2026)
- § 2 BVergG 2018 — Begriffsbestimmungen, Deckungsrücklass und Haftungsrücklass (Z 32 lit. c und d) (geprüft: 12. September 2026)
- § 99 BVergG 2018 — Arten der Sicherstellung und Wahl des Sicherstellungsmittels (geprüft: 12. September 2026)
- ÖNORM B 2110, Ausgabe 1. Mai 2023 (ersetzt die Ausgabe 15. März 2013) — Austrian Standards (geprüft: 12. September 2026)
- Allgemeine Vertragsbestimmungen (AVB) für Bauleistungen — Abweichungen zur ÖNORM B 2110, Kuratorium Wiener Pensionisten-Wohnhäuser, Stand April 2018 (geprüft: 12. September 2026)