Factură și plată — România
6 articole pentru această țară. Pentru fiecare țară scriem articole proprii, nu traduceri — sub fiecare text stau sursa și data verificării.
Factură și plată
Ce trebuie să conțină o factură: art. 319 Cod fiscal și e-Factura
Elementele obligatorii ale facturii stau pe două liste: cele 17 litere de la art. 319 Cod fiscal și cele din OUG nr. 120/2021 pentru e-Factura. Ștampila nu e pe niciuna.
Zirko Redaktion10 min de citit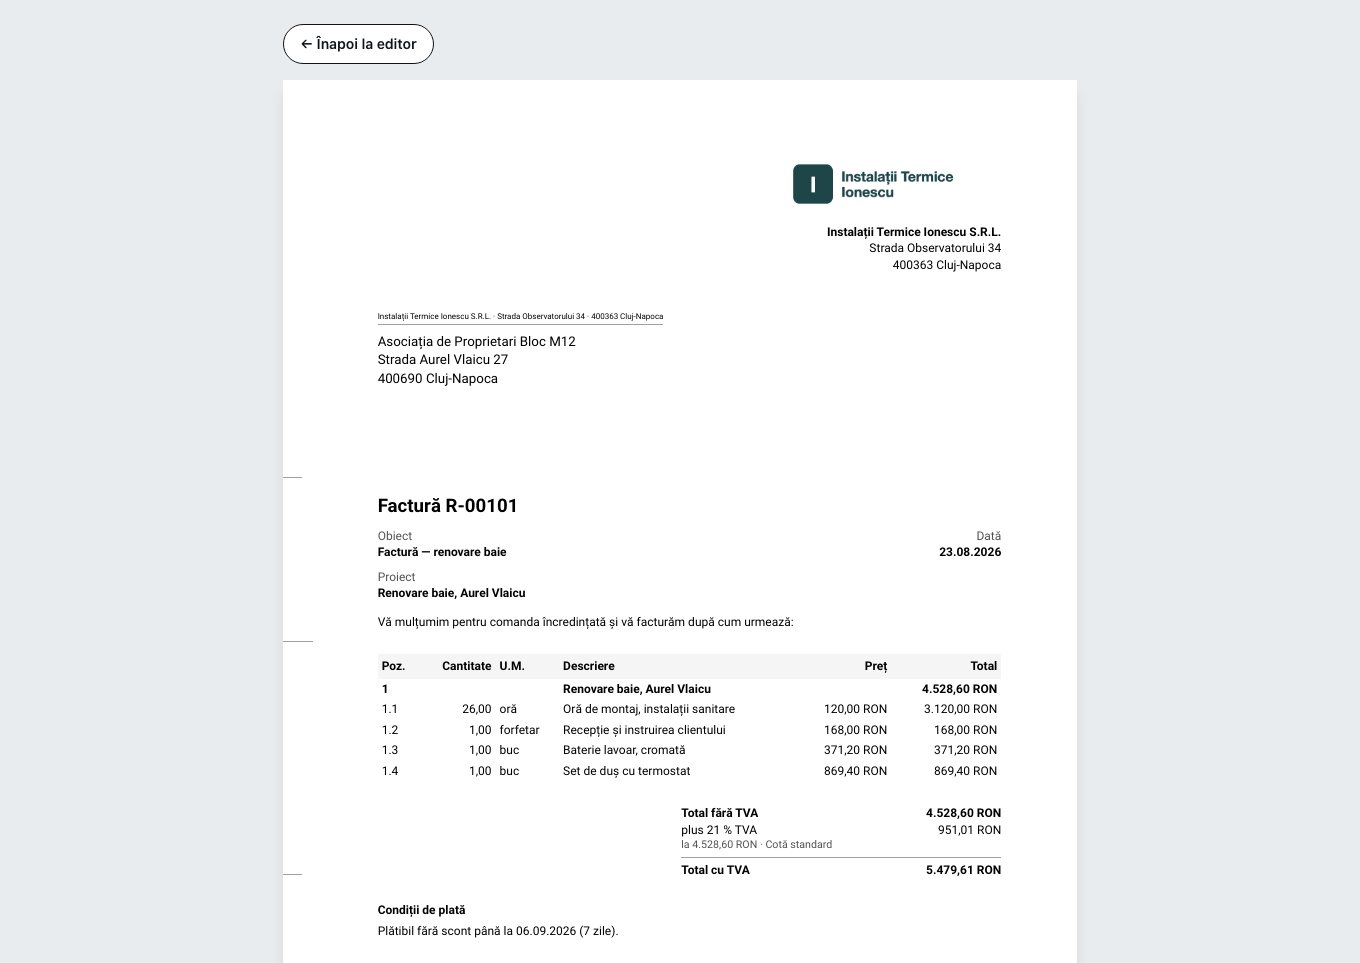
Factură și plată
Factură în engleză: ce poți traduce și ce rămâne în română
Limba facturii este liberă, dar TVA-ul colectat se exprimă în lei și mențiunea de scutire rămâne în română. Ce decide intrarea în e-Factura: locul prestării.
Zirko Redaktion9 min de citit
Factură și plată
Factura proforma: documentul care nu există în Codul fiscal
Proforma nu naște TVA, nu intră în e-Factura și nu este document justificativ. Ce declanșează taxa este încasarea avansului — și de acolo curge termenul.
Zirko Redaktion8 min de citit
Factură și plată
Ce cotă de TVA pui pe o lucrare de construcții după 1 august 2025
Cota standard a urcat de la 19% la 21% din 1 august 2025, iar cotele reduse de 5% și 9% au fost înlocuite cu una singură, de 11%, din care lucrările de construcții lipsesc complet.
Zirko Redaktion7 min de cititFactură și plată
Situația de lucrări și factura de avans: când se naște TVA-ul
La construcții-montaj, serviciul se consideră efectuat la data emiterii situației de lucrări sau, după caz, la data acceptării ei. De aici curge data facturii și termenul avansului.
Zirko Redaktion7 min de citit
Factură și plată
Taxare inversă la lucrări de construcții: ce spune art. 331
În România nu există taxare inversă pentru prestarea de lucrări de construcții. Ce este pe lista de la art. 331 alin. (2) și de ce răspund ambele părți dacă se aplică greșit.
Zirko Redaktion8 min de citit

