Ce cotă de TVA pui pe o lucrare de construcții după 1 august 2025
Cota standard a urcat de la 19% la 21% din 1 august 2025, iar cotele reduse de 5% și 9% au fost înlocuite cu una singură, de 11%, din care lucrările de construcții lipsesc complet.
Zirko RedaktionPublicat: Actualizat: 7 min de citit
Cuprins
Pentru lucrări de construcții, cota de TVA este 21%. Nu 11%, nu 9%, nu 5%. Începând cu 1 august 2025, cota standard s-a majorat de la 19% la 21%, iar cele două cote reduse care existau înainte — 5% și 9% — au fost desființate și înlocuite cu una singură, de 11%, dintr-o listă în care lucrările de construcții nu apar deloc.
Pentru un antreprenor asta a însemnat două puncte procentuale în plus pe fiecare deviz și dispariția singurei portițe pe care o mai avea la locuințe. Restul articolului spune exact ce a rămas, ce s-a dus și cum se calculează la contractele care traversează data schimbării.
Ce spune legea
Legea nr. 141/2025 a fost publicată în Monitorul Oficial nr. 699 din 25 iulie 2025. La art. II pct. 42 modifică art. 291 din Codul fiscal:
„(1) Cota standard se aplică asupra bazei de impozitare pentru operațiunile impozabile care nu sunt scutite de taxă sau care nu sunt supuse cotei reduse, iar nivelul acesteia este 21%. (2) Cota redusă de 11% se aplică asupra bazei de impozitare pentru următoarele prestări de servicii și/sau livrări de bunuri: (…)"
Iar art. VII alin. (1) fixează data: „Prevederile art. II—VI intră în vigoare la data de 1 august 2025".
Materialul de asistență al ANAF spune același lucru, mai scurt: „Începând cu data de 1 august 2025, se aplică o singură cotă redusă de TVA de 11%".
Ce este în lista de 11% — și de ce construcțiile nu sunt acolo
Lista rescrisă cuprinde, pe litere: medicamente de uz uman; alimente și băuturi nealcoolice pentru consum uman și animal, cu excepții; servicii de alimentare cu apă și de canalizare; apă pentru irigații în agricultură; îngrășăminte și pesticide agricole; manuale școlare, cărți, ziare și reviste; accesul la castele, muzee, case memoriale, monumente istorice, grădini zoologice și botanice; lemn de foc și peleți pentru persoane fizice și, separat, pentru persoane juridice și instituții; energie termică în sezonul rece pentru anumite categorii de consumatori; livrarea de locuințe ca parte a politicii sociale; cazarea în sectorul hotelier; serviciile de restaurant și de catering.
Nicio literă nu privește lucrările de construcții, montajul, instalațiile sau materialele de construcții. Prin urmare se aplică regula de la alin. (1): tot ce nu este scutit și nu este pe lista redusă intră la cota standard de 21%.
Ce a mai rămas la locuințe
Aici sunt două lucruri diferite, iar confuzia dintre ele produce facturi greșite.
Primul: „locuința ca parte a politicii sociale", pe lista de 11%. În înțelesul textului, aceasta înseamnă livrarea de clădiri, inclusiv a terenului pe care sunt construite, destinate a fi utilizate drept cămine de bătrâni și de pensionari, respectiv drept case de copii și centre de recuperare și reabilitare pentru minori cu handicap. Este vorba de livrarea unei clădiri, nu de execuția unei lucrări, și nu de o locuință obișnuită.
Al doilea: măsura tranzitorie de la art. III din Legea nr. 141/2025. O persoană fizică poate achiziționa, singură sau împreună cu altele, în perioada 1 august 2025 – 31 iulie 2026 inclusiv, o singură locuință cu cota redusă de 9%, dacă îndeplinește cumulativ patru condiții:
- locuința are o suprafață utilă de maximum 120 mp, exclusiv anexele gospodărești, și o valoare, inclusiv a terenului, care nu depășește 600.000 lei fără TVA;
- la momentul livrării, care nu poate depăși 31 iulie 2026, locuința poate fi locuită ca atare;
- cumpărătorul nu a mai achiziționat o altă locuință cu cotă redusă de TVA începând cu 1 ianuarie 2023, potrivit „Registrului achizițiilor de locuințe cu cota redusă de TVA";
- a încheiat până la 1 august 2025 un act juridic între vii având ca obiect plata în avans pentru achiziționarea unei astfel de locuințe.
Pentru actele încheiate între 3 și 31 iulie 2025, se cere în plus dovada achitării unui avans de 20% din valoarea locuinței fără TVA, plătit integral până la 31 iulie 2025.
Cu alte cuvinte: este o măsură pentru tranzacții deja începute înainte de schimbare, cu termen fix, nu un regim permanent. Dacă ești constructor și un client îți spune că „se poate cu 9%", cere-i să-ți arate care dintre cele patru condiții este îndeplinită și în ce document.
Contractele care traversează 1 august 2025
Regula de bază: cota se aplică în funcție de momentul exigibilității taxei, nu de data semnării contractului. Art. 280 alin. (7) din Codul fiscal trimite, pentru modificările de cote, la art. 291 alin. (4) și (6).
În practică, la o lucrare pe etape asta înseamnă:
- Situație de lucrări acceptată în iulie 2025, facturată în august — faptul generator a intervenit în iulie, sub vechea cotă.
- Avans încasat în iunie 2025 pentru o lucrare executată în septembrie — TVA-ul a devenit exigibil la încasare, cu cota de atunci; la livrare sau la prestare se face regularizarea, potrivit acelorași reguli de la art. 291.
- Deviz semnat în mai 2025, lucrare începută în octombrie — contează exigibilitatea, deci cota nouă.
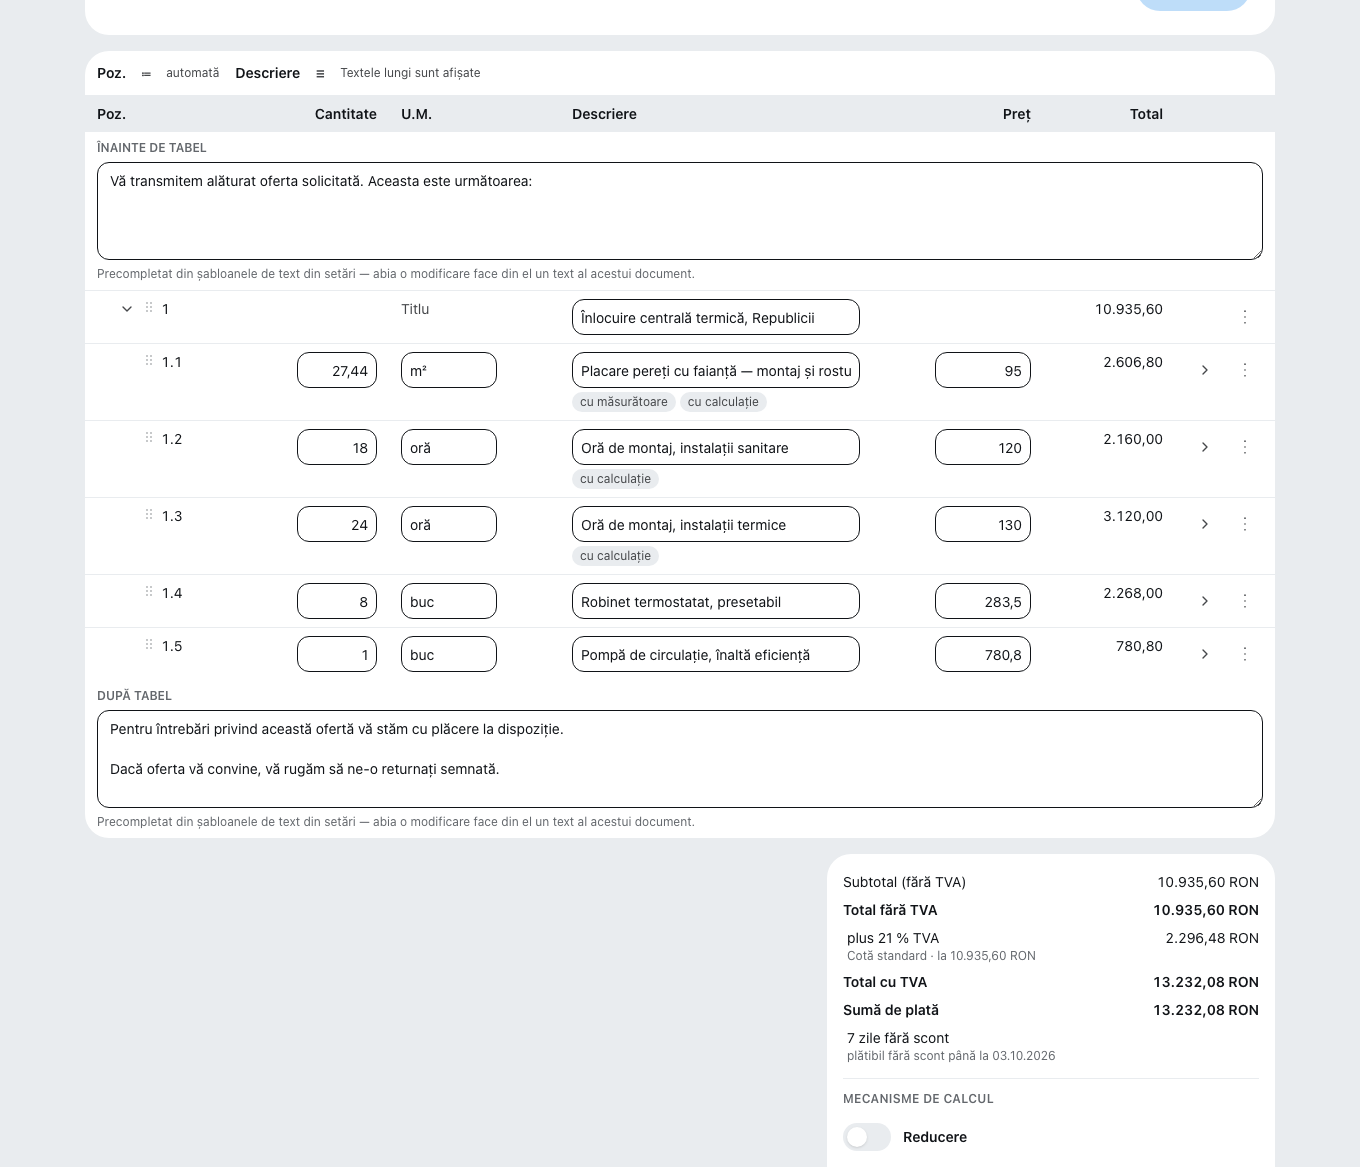
Aici stă și lecția comercială din vara lui 2025: un deviz care indică doar suma cu TVA inclus, fără să scrie separat baza și cota, devine o problemă în ziua în care cota se schimbă. Scrie întotdeauna în deviz baza fără TVA, cota și suma taxei, și adaugă o propoziție care spune că se aplică cota în vigoare la data exigibilității. Costă un rând și scutește o discuție.
Cazul „taxare inversă", ca să nu-l confunzi cu cota
Există în construcții o situație în care nu înscrii deloc taxa pe factură — dar nu pentru că ai o cotă mai mică, ci pentru că beneficiarul este cel care datorează taxa. Art. 331 alin. (2) lit. g) din Codul fiscal include în lista măsurilor de simplificare „clădirile, părțile de clădire și terenurile de orice fel, pentru a căror livrare se aplică regimul de taxare prin efectul legii sau prin opțiune".
Este vorba despre livrarea unui imobil, nu despre execuția unei lucrări. Pentru prestările de lucrări de construcții nu există taxare inversă în România. Detaliile, cu textul de lege, sunt în Taxare inversă la lucrări de construcții: ce spune art. 331.
Ce se schimbă în deviz
- Recalculează manopera și materialele la 21% în toate șabloanele de ofertă și în toate devizele-tip.
- Verifică prețurile de listă „cu TVA inclus" din reclame, oferte tipărite și site — dacă au rămas la 19%, vinzi în pierdere.
- Defalcă pe cote dacă pe aceeași factură ai și poziții cu cotă redusă. Art. 319 alin. (20) lit. i) cere baza de impozitare pentru fiecare cotă, iar litera j) cere cota aplicată și suma taxei, exprimate în lei.
- Nu promite cota de 9% la locuințe fără să vezi documentele. Termenul-limită de livrare este 31 iulie 2026, iar condițiile sunt cumulative.
Stare la 24 august 2026. Articolul redă starea legislației și nu înlocuiește consultanța fiscală. Încadrarea unei operațiuni concrete și cota aplicabilă unei livrări de locuință se stabilesc de la caz la caz, pe baza documentelor tranzacției.
Ce poate și ce nu poate Zirko aici: în România, Zirko generează factura în format RO_CIUS și o verifică față de schematronul oficial — transmiterea prin SPV rămâne în sarcina ta, cu certificatul tău digital calificat (e-Factura ANAF: cine este obligat și de la ce dată). Cotele de TVA sunt însă păstrate pe țară, nu preluate din regulile germane, tocmai pentru ca o schimbare de cotă să nu ajungă niciodată o presupunere.
Întrebări frecvente
Care este cota de TVA la lucrări de construcții în România?
Cota standard de 21%. Începând cu 1 august 2025, cota standard se aplică asupra bazei de impozitare pentru operațiunile impozabile care nu sunt scutite de taxă sau care nu sunt supuse cotei reduse, iar nivelul acesteia este 21% (art. 291 alin. (1) din Codul fiscal, în forma dată de Legea nr. 141/2025). Lucrările de construcții nu figurează în lista cotei reduse de 11%.
Când s-a schimbat cota de TVA de la 19% la 21%?
La 1 august 2025. Legea nr. 141/2025 a fost publicată în Monitorul Oficial nr. 699 din 25 iulie 2025, iar art. VII alin. (1) prevede că dispozițiile art. II—VI intră în vigoare la data de 1 august 2025.
Mai există cota redusă de 5% sau 9% pentru locuințe noi?
Nu ca regulă generală. Cotele de 5% și 9% au fost înlocuite cu o singură cotă redusă de 11%, iar în lista acesteia livrarea de locuințe apare doar „ca parte a politicii sociale” — clădiri destinate căminelor de bătrâni și pensionari, caselor de copii și centrelor de recuperare pentru minori cu handicap. Separat, art. III din Legea nr. 141/2025 a prevăzut o măsură tranzitorie cu cotă de 9%, cu condiții cumulative stricte și cu livrarea până cel târziu la 31 iulie 2026.
Ce cotă aplic dacă am semnat contractul înainte de 1 august 2025?
Cota se stabilește după momentul la care intervine exigibilitatea taxei, nu după data semnării contractului. Regulile pentru modificările de cote sunt cele de la art. 291 alin. (4) și (6) din Codul fiscal, la care trimite expres art. 280 alin. (7). Pentru avansurile facturate și încasate înainte de schimbare se face regularizare la livrare sau prestare.
Materialele de construcții au cotă redusă?
Nu. Lista cotei reduse de 11% din art. 291 alin. (2), așa cum a fost rescrisă prin Legea nr. 141/2025, cuprinde medicamente de uz uman, alimente, apă și canalizare, apă pentru irigații, îngrășăminte și pesticide agricole, manuale și cărți, accesul la muzee și monumente, lemn de foc, energie termică în sezonul rece, locuințe ca parte a politicii sociale, cazare și servicii de restaurant și catering. Materialele de construcții nu apar.
Cum arată cota pe factură?
Art. 319 alin. (20) lit. j) din Codul fiscal cere indicarea cotei de taxă aplicate și a sumei taxei colectate, exprimate în lei, în funcție de cotele taxei. Dacă pe aceeași factură ai poziții cu cote diferite, baza de impozitare trebuie defalcată pe fiecare cotă (litera i)).
Continuă lectura
- Factura proforma: documentul care nu există în Codul fiscal
Proforma nu naște TVA, nu intră în e-Factura și nu este document justificativ. Ce declanșează taxa este încasarea avansului — și de acolo curge termenul.
- Ofertă de preț pentru prestări servicii: ce o face să te oblige
O ofertă de preț este un act juridic: ce trebuie să conțină, cât timp te ține, cum devine contract — și cota de TVA schimbată sub vechile șabloane.
- Deviz de lucrări: ce conține și când ai voie să ceri mai mult
Un deviz estimativ și un preț forfetar sunt două contracte diferite, cu două articole din Codul civil — și decid dacă poți factura peste sumă. Structura unei poziții și TVA de 21%.
- Situația de lucrări și factura de avans: când se naște TVA-ul
La construcții-montaj, serviciul se consideră efectuat la data emiterii situației de lucrări sau, după caz, la data acceptării ei. De aici curge data facturii și termenul avansului.
Surse
- Legea nr. 141/2025 privind unele măsuri fiscal-bugetare (Monitorul Oficial nr. 699 din 25 iulie 2025) — art. II pct. 42 și art. VII (verificat: 24 august 2026)
- ANAF — Principalele modificări ale cotelor de TVA reglementate prin Legea nr. 141/2025 (verificat: 24 august 2026)
- Legea nr. 227/2015 privind Codul fiscal — art. 280, art. 291 și art. 319 (verificat: 24 august 2026)
- Legea nr. 227/2015 privind Codul fiscal — art. 331 Măsuri de simplificare (verificat: 24 august 2026)