Deviz de lucrări: ce conține și când ai voie să ceri mai mult
Un deviz estimativ și un preț forfetar sunt două contracte diferite, cu două articole din Codul civil — și decid dacă poți factura peste sumă. Structura unei poziții și TVA de 21%.
Zirko RedaktionPublicat: Actualizat: 10 min de citit
Cuprins
- Ce este un deviz și ce nu este
- Trei feluri de preț, trei regimuri juridice
- „Devizul general” din HG 907/2016 nu te privește, dacă lucrezi pentru un particular
- Cantitatea nu se scrie, se calculează
- TVA pe deviz: 21%, și două capcane rămase din 2025
- De la deviz la factură: lanțul care trebuie să se potrivească
- Cât ține prețul
- Trei rânduri de pus la finalul fiecărui deviz
Aceeași baie, două devize. Primul scrie, la final, „valoare estimativă". Al doilea scrie „preț ferm, lucrare la cheie". La montaj apare o țeavă de fontă care nu se vedea în releveu, iar lucrarea se lungește cu trei zile.
Cu primul deviz, antreprenorul poate cere în plus — dar trebuie să justifice, iar clientul plătește doar partea care nu putea fi prevăzută. Cu al doilea nu poate cere nimic. Diferența nu stă în sumă, stă în două articole din Codul civil, iar cele mai multe devize scrise în România nu spun în care dintre ele se află.
Un deviz de lucrări este, în vorbirea de pe șantier, și ofertă, și antecalculație, și anexă la contract. Toate trei sunt corecte, dar numai una dintre ele decide cât poți factura la sfârșit. Articolul pornește de la aceasta.
Ce este un deviz și ce nu este
Un deviz descompune lucrarea în poziții și pune preț pe fiecare. Fiecare poziție are o descriere, o cantitate, o unitate de măsură și un preț unitar; înmulțite, dau valoarea poziției, iar pozițiile adunate dau valoarea lucrării.
În practica românească, pozițiile se iau de regulă din indicatoarele de norme de deviz — seriile clasice pe meserii: C pentru construcții, Ts pentru terasamente, Iz pentru izolații, Rp pentru reparații, iar pentru instalații seriile de sanitare, electrice și ventilații. Fiecare articol de deviz strânge la un loc cele patru componente ale costului: materiale, manoperă, utilaj și transport. Peste ele se adaugă cheltuielile indirecte și profitul, iar la urmă TVA-ul.
Ce nu este un deviz: o factură. Devizul nu produce obligație fiscală și nu se transmite nicăieri. Obligația apare abia când emiți factura — iar atunci intră în joc conținutul obligatoriu al facturii potrivit art. 319 din Codul fiscal.
Și ce nu este, în al doilea rând: un document cu formă impusă. Vezi secțiunea despre HG 907/2016 mai jos.
Trei feluri de preț, trei regimuri juridice
Codul civil tratează devizul în secțiunea despre contractul de antrepriză și distinge trei situații. Ele arată asemănător pe hârtie și se comportă complet diferit la ceartă:
| Cum ați stabilit prețul | Ce se întâmplă la depășire | Temei |
|---|---|---|
| Preț estimat — devizul este o estimare | Antreprenorul „trebuie să justifice orice creştere a preţului”; beneficiarul o plătește doar în măsura în care rezultă din lucrări „care nu puteau fi prevăzute de către antreprenor la momentul încheierii contractului” | art. 1865 Cod civil |
| Preț după valoarea lucrărilor executate — se plătește ce s-a făcut | Antreprenorul este ținut, la cererea beneficiarului, „să îi dea socoteală despre stadiul lucrărilor, despre serviciile deja prestate şi despre cheltuielile deja efectuate” | art. 1866 Cod civil |
| Preț forfetar — un preț global, la cheie | Nu se modifică: nici clientul nu poate cere reducere pentru că a fost mai ușor, nici antreprenorul majorare pentru motivul opus | art. 1867 Cod civil |
Textul de la art. 1867 alin. (3) merită citat întreg, pentru că este cel mai des ignorat:
„Preţul forfetar rămâne neschimbat, cu toate că s-au adus modificări cu privire la condiţiile de executare iniţial prevăzute, dacă părţile nu au convenit altfel.”
Ultimele cinci cuvinte sunt scăparea: părțile pot conveni altfel. Un preț forfetar cu o clauză scrisă despre lucrările neprevăzute rămâne ferm pentru ce s-a văzut și lasă loc pentru ce nu se putea vedea. Un preț forfetar fără o asemenea clauză este ferm pentru tot.
Regula practică, în două rânduri: dacă ai măsurat și ai văzut totul, scrie preț ferm și câștigă comanda. Dacă lucrezi la o casă veche unde se desfac pereți, scrie preț estimativ și spune-o în față — art. 1865 te acoperă, dar numai dacă devizul chiar era o estimare.
„Devizul general” din HG 907/2016 nu te privește, dacă lucrezi pentru un particular
Căutând „deviz lucrări” dai peste capitole numerotate, „deviz general”, „deviz pe obiect” și formulare oficiale. Ele există și sunt reale — dar au un domeniu de aplicare îngust.
HG nr. 907/2016 reglementează etapele de elaborare și conținutul-cadru al documentațiilor tehnico-economice pentru obiective de investiții finanțate total sau parțial din fonduri publice (art. 1). Art. 10 alin. (7) și (8) trimit la anexele nr. 6, 7 și 8: metodologia de elaborare, conținutul-cadru al devizului general, respectiv al devizului pe obiect.
Pentru o casă particulară, un apartament sau un sediu de firmă plătit din bani privați, nimic din toate acestea nu este obligatoriu. Nu există un conținut-cadru impus prin lege pentru devizul către un beneficiar privat. Te obligă contractul pe care îl semnezi și, la final, regulile de facturare.
Asta nu înseamnă că structura din HG 907/2016 este inutilă pentru tine. Înseamnă doar că o folosești pentru că este bine gândită, nu pentru că ești obligat — iar când ești subantreprenor într-o lucrare publică, o folosești pentru că ți-o cere antreprenorul general, care chiar este obligat.
Cantitatea nu se scrie, se calculează
Cea mai frecventă sursă de ceartă la finalul unei lucrări nu este prețul unitar, ci cantitatea. Prețul se negociază o dată, cantitatea se verifică la fiecare metru pătrat.
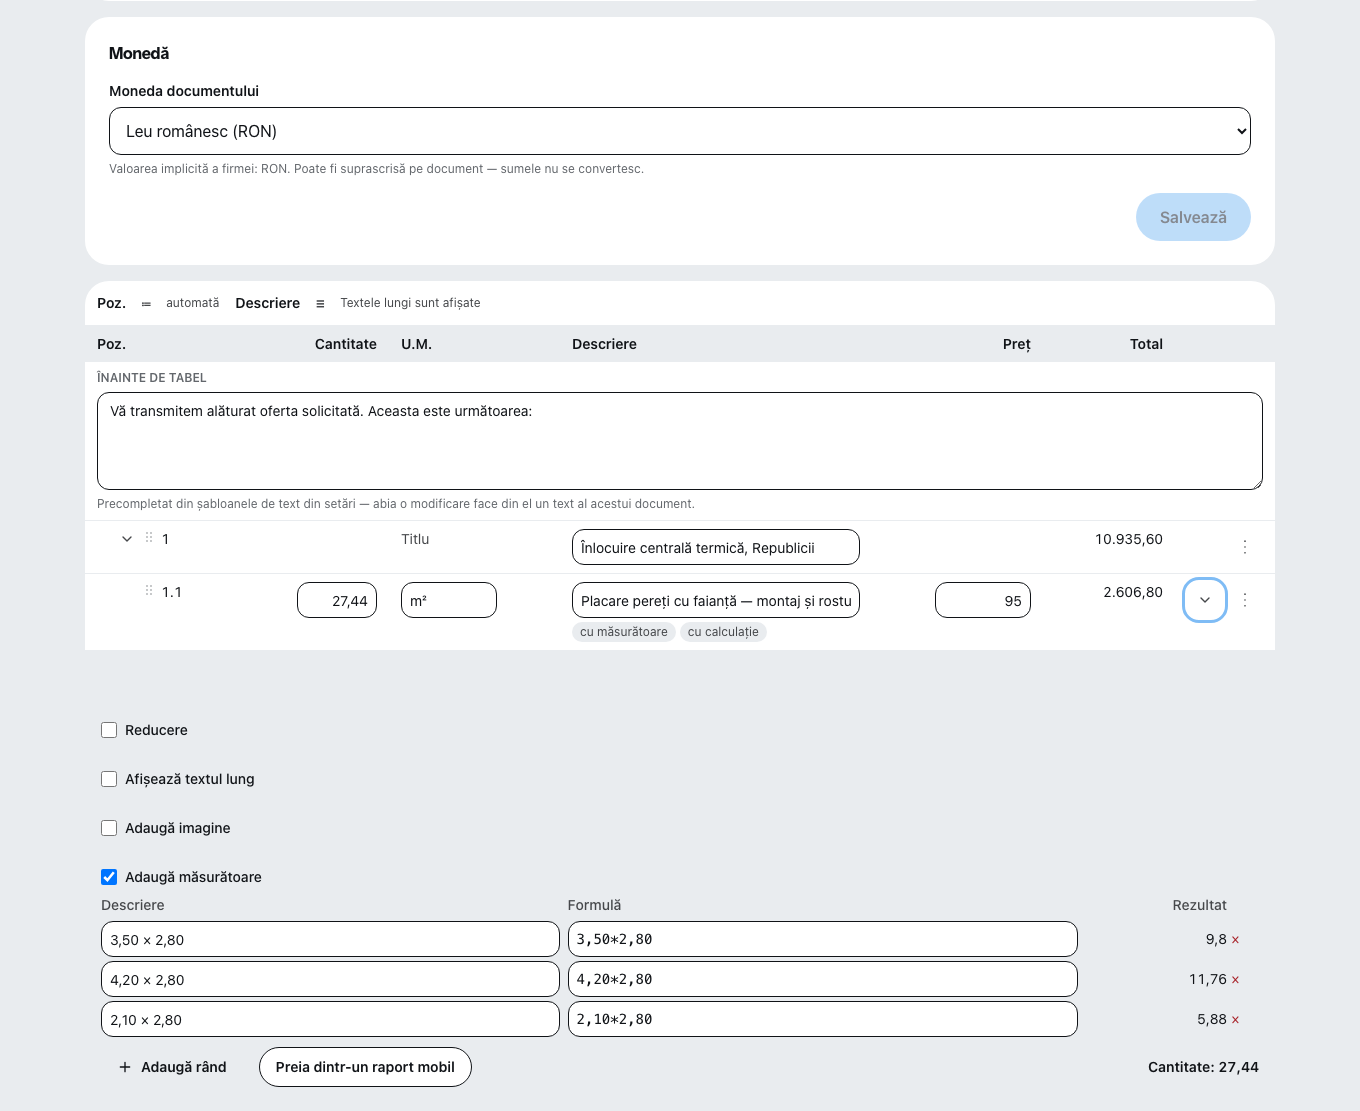
De aceea o poziție de deviz care ține la contestație nu are doar cifra finală, ci măsurătoarea din spatele ei. Exemplul din imaginea de mai sus este o placare cu faianță scrisă exact așa: trei rânduri de măsurători — 3,50 × 2,80, 4,20 × 2,80 și 2,10 × 2,80 —, cu rezultatele 9,80, 11,76 și 5,88, care adunate dau cantitatea de 27,44 m². La 95 lei pe metru pătrat, poziția face 2.606,80 lei fără TVA; cu 21% TVA, 3.154,23 lei.
Un client care vede cele trei rânduri nu mai întreabă de unde vin 27,44. Un client care vede doar „27,44 m² faianță” întreabă întotdeauna — și, la recepție, măsoară.
Aceleași măsurători sunt utile a doua oară, la situația de lucrări prin care se decontează stadiul lucrării: acolo se compară ce s-a executat cu ce s-a ofertat, pe aceleași poziții.
TVA pe deviz: 21%, și două capcane rămase din 2025
Un deviz cu cota greșită este o promisiune greșită, pentru că clientul reține suma finală, nu defalcarea.
Cota standard este 21% de la 1 august 2025. Legea nr. 141/2025, publicată în Monitorul Oficial nr. 699 din 25 iulie 2025, a modificat prin art. II pct. 42 art. 291 alin. (1) și (2) din Codul fiscal, cu intrare în vigoare stabilită prin art. VII alin. (1). Aceeași lege a comasat cotele reduse de 5% și 9% într-una singură, de 11%, al cărei catalog nu cuprinde lucrări de construcții sau instalații. Detaliile și excepțiile locuinței: cota de TVA la lucrări de construcții.
Capcana întâi: fotovoltaicele. Până la 31 iulie 2025, livrarea și montajul panourilor fotovoltaice, al panourilor solare termice și al pompelor de căldură aveau cotă redusă. De la 1 august 2025 nu mai au — merg la 21%. Pe un deviz de 30.000 lei fără TVA, diferența dintre 9% și 21% este de 3.600 lei. Un șablon de deviz salvat în 2024 și refolosit azi produce exact această gaură, iar clientul a semnat suma mică.
Capcana a doua: taxarea inversă, care în România nu există la construcții. Cine vine dinspre practica germană, austriacă sau olandeză se așteaptă ca subantreprenorul să factureze fără TVA către antreprenorul general. În România nu: art. 331 alin. (2) din Codul fiscal enumeră limitativ operațiunile cu măsuri de simplificare, iar lucrările de construcții-montaj au ieșit din listă în 2008. Subantreprenorul pune 21% pe deviz și pe factură. Ce rămâne totuși în listă și poate atinge un dulgher — masa lemnoasă vândută ca marfă, fără punere în operă — este tratat separat în taxarea inversă în construcții.
De la deviz la factură: lanțul care trebuie să se potrivească
Un deviz bun se recunoaște la final, nu la semnare: dacă pozițiile lui se regăsesc una câte una în situația de lucrări și apoi în factură, decontarea durează o oră. Dacă nu, durează o lună.
Ordinea uzuală la o lucrare de execuție arată așa:
- Devizul — pozițiile, cantitățile, prețurile unitare, cota de TVA, termenul de valabilitate.
- Acceptarea — semnătura clientului sau contractul care preia devizul ca anexă. Din acest moment regimul prețului este fixat: estimat sau forfetar.
- Factura de avans, dacă s-a convenit una. Ea este o factură obișnuită și se regularizează la final prin stornarea avansului.
- Situația de lucrări — stadiul executat, pe aceleași poziții ca devizul.
- Factura — emisă pe baza situației acceptate și transmisă apoi prin RO e-Factura; termenul de 5 zile lucrătoare și amenzile nu au nicio legătură cu devizul, dar curg din ziua în care ai emis factura.
Pasul 4 este cel care se sare cel mai des la lucrările mici, și tot el este cel care lipsește când clientul contestă.
Cât ține prețul
Devizele românești scriu rar un termen de valabilitate, iar asta se plătește în perioade cu prețuri volatile la materiale. Nicio lege nu impune un termen pentru oferta către un client privat — deci, în lipsa lui, oferta rămâne pe masă și poate fi acceptată peste patru luni, la prețurile de atunci.
Două lucruri rezolvă asta, și niciunul nu costă nimic: un termen scris și o distincție clară între manoperă și materiale. Manopera ți-o poți ține; prețul unui colac de țeavă sau al unei centrale nu depinde de tine. Un deviz care spune „prețurile materialelor sunt cele de la data devizului și se actualizează la data comenzii ferme” este onest și, de regulă, acceptat fără discuție — pentru că este evident adevărat.
Trei rânduri de pus la finalul fiecărui deviz
Nu o listă de bune practici, ci text de copiat. Alegi unul dintre primele două rânduri, după cum ai măsurat lucrarea, și le pui pe celelalte două în orice caz.
Varianta preț ferm: „Prețul de mai sus este un preț ferm pentru lucrările descrise. Lucrările suplimentare, apărute din cauze care nu erau vizibile la data ofertării, se ofertează separat și se execută numai după acceptarea dumneavoastră scrisă.”
Varianta preț estimativ: „Prețul de mai sus este estimativ și se decontează pe baza cantităților efectiv executate, confirmate prin situație de lucrări. Orice creștere față de estimare va fi justificată în scris înainte de execuție.”
Valabilitate și materiale: „Ofertă valabilă 30 de zile de la data de mai sus. Prețurile materialelor sunt cele de la data ofertei și se confirmă la data comenzii ferme.”
TVA: „Toate prețurile sunt fără TVA. TVA 21% se adaugă la facturare.”
Trei fraze care nu schimbă nimic în lucrare și schimbă tot în discuția de la final.
Devizul este calculul; actul care propune prețul și te ține de el este altul, cu propriile reguli de valabilitate și de acceptare: Ofertă de preț pentru prestări servicii: ce o face să te oblige.
---
Stare la 21 septembrie 2026. Articolul redă prevederile Codului civil privind contractul de antrepriză, domeniul de aplicare al HG nr. 907/2016 și cotele de TVA în vigoare la această dată; nu înlocuiește consultanța juridică sau fiscală. Partea care se mișcă cel mai des este cota de TVA: s-a schimbat ultima dată la 1 august 2025, iar cota redusă unică de 11% are un catalog care poate fi modificat prin lege de la un an la altul. Verifică cota înainte de a refolosi un șablon de deviz mai vechi de un an — nu după ce clientul a semnat.
Ce face Zirko aici și ce lasă în seama ta: Zirko ține devizul, măsurătoarea din spatele fiecărei cantități și lanțul până la factură în lei și cu cota corespunzătoare țării, astfel încât aceleași poziții să se regăsească în situația de lucrări și în factură fără să fie rescrise. Ce nu face Zirko este să decidă dacă prețul tău este ferm sau estimativ — asta este o clauză de contract între tine și clientul tău, iar niciun program nu o poate deduce din cifre. Textele de mai sus trebuie scrise o dată în șabloanele tale; de acolo încolo apar singure pe fiecare deviz.
Întrebări frecvente
Pot factura mai mult decât scrie în deviz?
Depinde ce fel de preț ați convenit. Dacă prețul a făcut obiectul unei estimări, art. 1865 din Codul civil spune că antreprenorul „trebuie să justifice orice creştere a preţului”, iar clientul o plătește doar în măsura în care rezultă din lucrări care nu puteau fi prevăzute la încheierea contractului. Dacă ați convenit un preț global (forfetar), art. 1867 nu îți permite creșterea, indiferent cât a durat lucrarea.
Ce înseamnă preț forfetar la o lucrare de construcții?
Un preț global, stabilit pentru întreaga lucrare, care nu se modifică. Art. 1867 alin. (3) din Codul civil: „Preţul forfetar rămâne neschimbat, cu toate că s-au adus modificări cu privire la condiţiile de executare iniţial prevăzute, dacă părţile nu au convenit altfel.” Clientul nu poate cere reducerea lui pentru că lucrarea a fost mai ușoară, iar tu nu poți cere majorarea pentru motivul invers.
Este obligatoriu să fac devizul după HG 907/2016?
Nu, dacă lucrezi pentru un beneficiar privat. HG nr. 907/2016 reglementează documentațiile pentru obiective de investiții finanțate total sau parțial din fonduri publice (art. 1). Pentru o casă particulară nu există un conținut-cadru impus prin lege pentru deviz — structura o stabilești tu, iar ce te obligă este contractul și, la facturare, art. 319 din Codul fiscal.
Ce TVA pun pe devizul pentru o lucrare de construcții?
21%, cota standard. Legea nr. 141/2025, art. II pct. 42, a ridicat cota standard de la 19% la 21% de la 1 august 2025 (art. VII alin. (1)) și a comasat cotele reduse de 5% și 9% într-una singură de 11%. Lucrările de construcții și instalații nu figurează în lista cotei reduse, deci merg la cota standard.
Montajul de panouri fotovoltaice mai are TVA redus?
Nu. Până la 31 iulie 2025, livrarea și montajul panourilor fotovoltaice, al panourilor solare termice și al pompelor de căldură beneficiau de cotă redusă. Legea nr. 141/2025 a eliminat aceste poziții odată cu rescrierea art. 291 din Codul fiscal; de la 1 august 2025 ele intră la cota standard de 21%. Un șablon de deviz rămas din 2024 greșește cu 12 puncte procentuale.
Ca subantreprenor pun TVA pe deviz sau taxare inversă?
Pui TVA. România nu aplică taxare inversă la lucrările de construcții: art. 331 alin. (2) din Codul fiscal enumeră limitativ operațiunile cu măsuri de simplificare, iar lucrările de construcții-montaj nu se află printre ele din 2008. Un subantreprenor facturează antreprenorului general cu cota de 21%.
Cât timp este valabil un deviz?
Cât scrii tu în el. Legea nu impune un termen de valabilitate pentru o ofertă către un client privat, iar în lipsa unui termen ajungi în discuția neplăcută despre prețul materialelor de acum patru luni. Un termen scris — de exemplu 30 de zile de la data devizului — este cea mai ieftină clauză dintr-un deviz.
Devizul trebuie semnat de client?
Nu este obligatoriu prin lege, dar semnătura transformă devizul din ofertă în probă. Fără acceptare scrisă, discuția despre ce s-a convenit se poartă din memorie, iar art. 1865 și art. 1867 din Codul civil duc la rezultate diferite în funcție de ce fel de preț s-a agreat — exact lucrul pe care nu-l mai poți dovedi.
Continuă lectura
- Factura proforma: documentul care nu există în Codul fiscal
Proforma nu naște TVA, nu intră în e-Factura și nu este document justificativ. Ce declanșează taxa este încasarea avansului — și de acolo curge termenul.
- Ofertă de preț pentru prestări servicii: ce o face să te oblige
O ofertă de preț este un act juridic: ce trebuie să conțină, cât timp te ține, cum devine contract — și cota de TVA schimbată sub vechile șabloane.
- Ce cotă de TVA pui pe o lucrare de construcții după 1 august 2025
Cota standard a urcat de la 19% la 21% din 1 august 2025, iar cotele reduse de 5% și 9% au fost înlocuite cu una singură, de 11%, din care lucrările de construcții lipsesc complet.
- Situația de lucrări și factura de avans: când se naște TVA-ul
La construcții-montaj, serviciul se consideră efectuat la data emiterii situației de lucrări sau, după caz, la data acceptării ei. De aici curge data facturii și termenul avansului.
Surse
- Codul civil (Legea nr. 287/2009) — art. 1865 preţul estimat, art. 1866 preţul după valoarea lucrărilor, art. 1867 preţul forfetar, la contractul de antrepriză (verificat: 21 septembrie 2026)
- HG nr. 907/2016 — art. 1 (domeniul de aplicare), art. 10 alin. (7) şi (8), anexele nr. 6, 7 şi 8 (metodologia, devizul general, devizul pe obiect) (verificat: 21 septembrie 2026)
- Legea nr. 141/2025 (Monitorul Oficial nr. 699 din 25 iulie 2025), art. II pct. 42 şi art. VII alin. (1) — cota standard 21% şi cota redusă unică 11% de la 1 august 2025 (verificat: 21 septembrie 2026)
- Legea nr. 227/2015 privind Codul fiscal — art. 291 (cotele), art. 319 (facturarea), art. 331 (măsuri de simplificare) (verificat: 21 septembrie 2026)