Ce trebuie să conțină o factură: art. 319 Cod fiscal și e-Factura
Elementele obligatorii ale facturii stau pe două liste: cele 17 litere de la art. 319 Cod fiscal și cele din OUG nr. 120/2021 pentru e-Factura. Ștampila nu e pe niciuna.
Zirko RedaktionPublicat: Actualizat: 10 min de citit
Cuprins
- Cele șaptesprezece informații, pe litere
- Ce nu e pe listă: semnătura și ștampila
- Cele două mențiuni care lipsesc cel mai des
- Factura simplificată nu mai înseamnă „sub 100 de euro"
- Termenul de emitere: ziua de 15 a lunii următoare
- Ce cere e-Factura peste lista din Codul fiscal
- Suma poate fi în euro, TVA-ul niciodată
- Factura din previzualizare, rând cu rând
O factură emisă astăzi în România răspunde la două liste de informații obligatorii, nu la una. Prima o știe toată lumea: art. 319 alin. (20) din Codul fiscal, șaptesprezece grupe de la litera a) la litera r) — alfabetul juridic românesc sare peste q. A doua aproape nimeni: art. 4 alin. (2) din OUG nr. 120/2021, care descrie ce trebuie să conțină factura ca să treacă prin RO e-Factura, și care cere două lucruri pe care Codul fiscal nu le cere nicăieri.
Prima listă decide dacă factura este validă fiscal. A doua decide dacă fișierul intră în sistem. Un instalator din Cluj le atinge pe amândouă cu același document, fără să le vadă separat niciodată — până când una dintre ele îl oprește.
Cele șaptesprezece informații, pe litere
Art. 319 alin. (20) începe scurt: „Factura cuprinde în mod obligatoriu următoarele informații". Ce urmează, în traducere practică pentru o firmă de lucrări:
| Literă | Ce cere legea | Ce înseamnă pe o factură de lucrări |
|---|---|---|
| a) | numărul de ordine, în baza uneia sau mai multor serii, care identifică factura în mod unic | seria și numărul, fără duplicate și fără sărituri neexplicate |
| b) | data emiterii facturii | ziua în care ai întocmit documentul |
| c) | data livrării/prestării sau a încasării avansului, dacă e anterioară emiterii | data recepției lucrării sau a intrării avansului în cont |
| d) | denumirea, adresa și codul de TVA ori codul de identificare fiscală ale furnizorului | datele firmei tale, cu CUI-ul corect |
| e) | datele reprezentantului fiscal al furnizorului nestabilit în România | nu te privește dacă firma e românească |
| f) | denumirea, adresa și codul beneficiarului, dacă este persoană impozabilă sau persoană juridică neimpozabilă | inclusiv o asociație de proprietari: e persoană juridică neimpozabilă, deci codul ei intră pe factură |
| g) | datele reprezentantului fiscal al beneficiarului nestabilit în România | rar, la clienți străini cu reprezentant în România |
| h) | denumirea și cantitatea bunurilor livrate, denumirea serviciilor prestate | descrierea lucrării, poziție cu poziție, nu „prestări servicii conform contract" |
| i) | baza de impozitare pentru fiecare cotă, prețul unitar fără taxă, rabaturile neincluse în prețul unitar | totalul fără TVA și prețul unitar al fiecărei poziții |
| j) | cota de taxă aplicată și suma taxei colectate, exprimate în lei | rândul de TVA, în lei, oricare ar fi moneda restului facturii |
| k) | mențiunea „autofactură", dacă factura e emisă de beneficiar | la autofacturare |
| l) | trimiterea la dispozițiile aplicabile, dacă se aplică o scutire | temeiul scutirii, scris pe factură |
| m) | mențiunea „taxare inversă", dacă clientul datorează TVA | rar în construcții — vezi mai jos |
| n) | mențiunea „regimul marjei — agenții de turism" | nu te privește |
| o) | mențiunile pentru regimurile speciale: second-hand, opere de artă, obiecte de colecție | nu te privesc |
| p) | mențiunea „TVA la încasare", dacă exigibilitatea intervine la încasare | obligatorie pe fiecare factură, dacă ai optat pentru sistem |
| r) | trimiterea la alte facturi sau documente emise anterior pentru aceeași operațiune | factura finală trimite la facturile de avans |
Litera c) și litera r) sunt perechea de care ai nevoie la orice lucrare pe etape: data faptului generator vine din documentul care confirmă execuția, iar factura finală trebuie să spună explicit ce avansuri a regularizat. Când anume se naște taxa la construcții-montaj este o întrebare separată și are răspunsul ei: situația de lucrări și factura de avans.
La litera j), cota care se aplică unei lucrări executate astăzi este cea standard — 21 % de la 1 august 2025, fără cotă redusă pentru construcții.
Ce nu e pe listă: semnătura și ștampila
Cel mai vechi motiv de întârziere la plată din România nu are niciun temei legal, și legea o spune într-o singură propoziție:
„Semnarea și ștampilarea facturilor nu constituie elemente obligatorii pe care trebuie să le conțină factura." — art. 319 alin. (29) din Codul fiscal
Nu este o toleranță și nu este o practică administrativă: este textul legii. O factură fără ștampilă și fără semnătură, care are cele șaptesprezece informații de la alin. (20), este o factură completă. Dacă un client îți cere exemplarul ștampilat înainte să plătească, îți cere ceva ce Codul fiscal a scos din discuție.
Cele două mențiuni care lipsesc cel mai des
„taxare inversă", litera m). Se scrie atunci când clientul este persoana obligată la plata TVA. În construcții cazul e mult mai îngust decât crede majoritatea: lista de la art. 331 alin. (2) este limitativă, iar prestarea de lucrări nu figurează în ea — ce spune de fapt art. 331 despre taxarea inversă în construcții. Cine scrie mențiunea din obișnuință facturează fără TVA acolo unde datorează 21 %.
„TVA la încasare", litera p). Dacă firma ta aplică sistemul, mențiunea este obligatorie pe fiecare factură; fără ea, clientul nu are cum să știe că dreptul lui de deducere este amânat până la plată. Plafonul pentru aplicarea sistemului s-a schimbat de curând și se mai schimbă o dată: 5.000.000 lei în perioada 1 martie — 31 decembrie 2026 și 5.500.000 lei de la 1 ianuarie 2027, art. 282 alin. (3) lit. a) și b) din Codul fiscal, în forma dată de OUG nr. 8/2026.
Factura simplificată nu mai înseamnă „sub 100 de euro"
Aici s-a schimbat ceva ce nu a ajuns încă în majoritatea materialelor de pe internet. Art. 319 alin. (12) permite factura simplificată în trei situații, nu în una:
- a) când valoarea facturii, inclusiv TVA, nu este mai mare de 100 de euro, la cursul de la art. 290;
- b) în cazul documentelor sau mesajelor tratate drept factură conform alin. (2);
- c) când persoana impozabilă beneficiază de regimul special de scutire de la art. 310 și 310^2.
Litera c) a fost adăugată de la 1 septembrie 2025, prin Ordonanța nr. 22 din 28 august 2025, publicată în Monitorul Oficial nr. 806 din 29 august 2025 — aceeași ordonanță care a ridicat plafonul de scutire la 395.000 lei. Consecința practică e mare pentru firmele mici: un meseriaș neînregistrat în scopuri de TVA poate emite facturi simplificate indiferent de sumă. Plafonul de 100 de euro nu i se aplică deloc.
Minimul unei facturi simplificate stă la alin. (21) și are șase litere, nu cinci: data emiterii; identificarea celui care a livrat sau a prestat; identificarea tipului de bunuri sau servicii; suma taxei colectate sau informațiile pentru calcularea ei; la documentele tratate drept factură, o trimitere specifică la factura inițială; și codul de TVA sau codul de identificare fiscală al beneficiarului, dacă acesta este persoană impozabilă ori persoană juridică neimpozabilă. Ultima a intrat la 1 ianuarie 2025, prin OUG nr. 138/2024 — o factură simplificată emisă după modelul de acum doi ani îi lipsește.
Între 100 și 400 de euro există o a doua treaptă, la alin. (13), dar ea nu funcționează automat: se aprobă prin ordin al ministrului finanțelor, după consultarea Comitetului TVA. Nu porni de la ideea că o ai.
Termenul de emitere: ziua de 15 a lunii următoare
„Pentru alte operațiuni decât cele prevăzute la alin. (15), persoana impozabilă are obligația de a emite o factură cel târziu până în cea de-a 15-a zi a lunii următoare celei în care ia naștere faptul generator al taxei, cu excepția cazului în care factura a fost deja emisă." — art. 319 alin. (16)
Aceeași propoziție continuă cu avansurile: factura pentru suma avansurilor încasate se emite cel târziu până în ziua de 15 a lunii următoare celei în care le-ai încasat. Sunt două ceasuri care pornesc separat.
Termenul de emitere nu este același lucru cu termenul de transmitere. Factura se emite până pe 15 a lunii următoare, după Codul fiscal; fișierul se încarcă în RO e-Factura în 5 zile lucrătoare de la data facturii, după OUG nr. 120/2021 — două reguli, două temeiuri, două amenzi diferite (cine este obligat la e-Factura și de la ce dată). Cine emite târziu nu câștigă un termen nou de transmitere: cele 5 zile lucrătoare curg cel mult de la data-limită legală de emitere, nu de la data la care s-a apucat efectiv de facturat.
O singură factură pentru mai multe lucrări este permisă — factura centralizatoare, art. 319 alin. (17) — dar cu două condiții cumulative: operațiunile să se încadreze într-o perioadă care nu depășește o lună calendaristică, și toate documentele emise la data livrării, prestării sau încasării avansurilor să fie anexate la ea. A doua condiție e cea uitată: bonurile de lucru și procesele-verbale nu sunt hârtii interne, ci fac parte din factură.
Ce cere e-Factura peste lista din Codul fiscal
Art. 4 alin. (2) din OUG nr. 120/2021 enumeră paisprezece „elemente principale ale facturii electronice", de la identificatorii de proces până la defalcarea TVA și totalul facturii. Cele mai multe se suprapun peste art. 319. Două nu.
Județul, ca parte separată a adresei. Specificația națională RO_CIUS cere pentru o adresă din România strada, localitatea și județul, ca un cod de forma RO-CJ — la emitent și la cumpărător deopotrivă. Regulile sunt de rang fatal: nu primești o observație, primești un refuz. Le-am trecut una câte una, toate o sută, față de schematronul oficial al Ministerului Finanțelor — versiunea 1.0.9 a validării RO e-Factura (măsurat în august 2026). Un „Cluj-Napoca, str. Observatorului 34" care arată complet pe hârtie nu trece în XML. Iar în București regula are o formă care surprinde: în câmpul de localitate se scrie sectorul — SECTOR1 până la SECTOR6 —, nu „București".
Codurile CPV, pe facturile din contracte de achiziție publică. Art. 4 alin. (2^1), în vigoare de la 1 ianuarie 2025:
„În facturile emise pentru operațiunile realizate în baza unor contracte de achiziții publice, de achiziții sectoriale, de concesiune de lucrări și de concesiune de servicii […] se înscriu, în mod obligatoriu, codurile CPV corespunzătoare prevăzute în nomenclatorul de referință în domeniul achizițiilor publice, adoptat prin Regulamentul (CE) nr. 2.195/2002."
Codul aparține lucrării, deci stă pe poziția din factură, nu pe antet — pentru lucrări de construcții este diviziunea 45 din CPV. Și aici vine partea incomodă, pe care am măsurat-o pe 31 august 2026 împotriva aceluiași validator oficial: o factură fără niciun cod CPV trece validarea fără nicio obiecție. Obligația este în lege, refuzul lipsește din regulament. Un antreprenor care facturează o primărie fără CPV nu va fi oprit de sistem — va afla la control, dacă va afla.
Suma poate fi în euro, TVA-ul niciodată
Alin. (23): sumele de pe factură se pot exprima în orice monedă, „cu condiția ca valoarea TVA colectată sau de regularizat să fie exprimată în lei". Litera j) din lista obligatorie spune același lucru din altă direcție. Dacă facturezi în euro unui client român, rândul de taxă rămâne în lei, convertit la cursul de la art. 290. Aceeași logică se aplică și limbii documentului: ce poți traduce pe o factură și ce rămâne în română.
Factura din previzualizare, rând cu rând
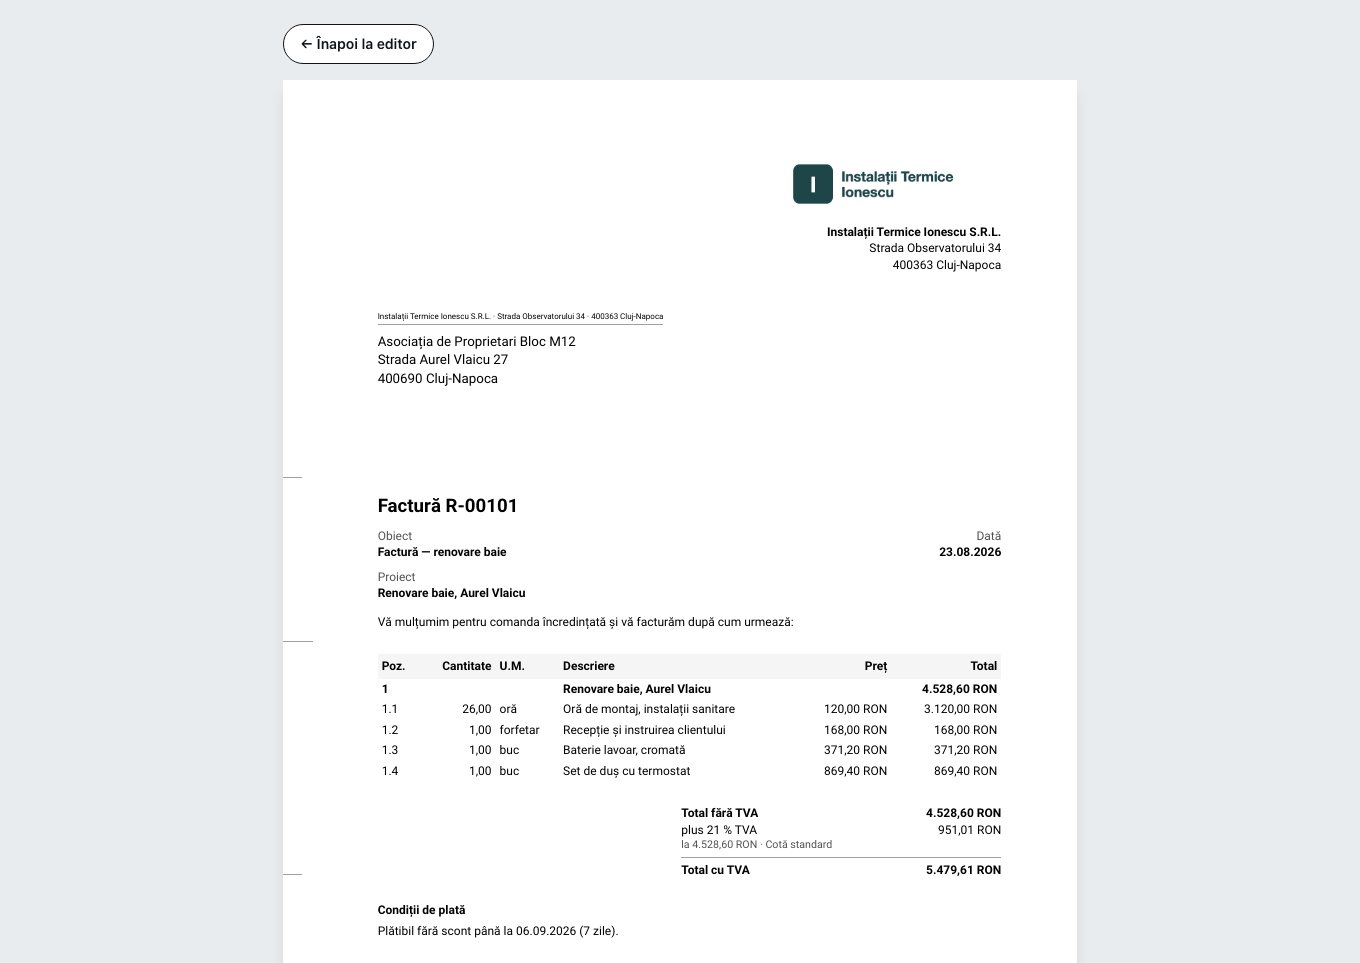
Ia previzualizarea de mai jos — o factură de renovare baie, 4.528,60 lei fără TVA, 951,01 lei taxă, 5.479,61 lei total. Fiecare rând vizibil are o literă în spate: antetul cu „Instalații Termice Ionescu S.R.L., Strada Observatorului 34, Cluj-Napoca" acoperă litera d); blocul cu „Asociația de Proprietari Bloc M12" acoperă litera f), pentru că o asociație de proprietari este persoană juridică neimpozabilă și codul ei de identificare fiscală intră pe factură; „Factură R-00101" este litera a); „20.08.2026" este litera b); cele patru poziții cu cantitate, unitate de măsură și preț unitar sunt literele h) și i); rândul „plus 21 % TVA — 951,01 RON" este litera j), în lei.
Ce nu se vede pe foaia tipărită, și totuși trebuie să existe: județul celor două adrese, pentru că fișierul electronic îl cere separat, iar Cluj-Napoca singur nu îl conține. Pe hârtie, adresa arată completă. În XML, lipsește o informație.
Aceasta este diferența dintre cele două liste, în cel mai scurt exemplu posibil. Factura de pe hârtie poate fi impecabilă după art. 319 și tot să fie respinsă de sistem — și invers, poate trece de sistem fără un cod CPV pe care legea îl cerea.
---
Stare la 26 septembrie 2026. Articolul redă Legea nr. 227/2015 în forma consolidată la 8 august 2026 și OUG nr. 120/2021 în forma consolidată la zi; nu înlocuiește consultanța fiscală. Partea care se va schimba cel mai repede este plafonul pentru sistemul TVA la încasare: urcă la 5.500.000 lei la 1 ianuarie 2027, deci verifică valoarea pentru anul în care emiți înainte să decizi dacă mențiunea de la litera p) îți este obligatorie. Textele consolidate de pe portalul legislativ au avut în trecut întârzieri la cotele de TVA — când o cifră decide o factură, compar-o cu materialele datate publicate de ANAF.
Ce face Zirko aici și ce nu face: Zirko nu decide ce regim fiscal are operațiunea ta — dacă e taxare inversă, dacă e scutire, dacă ești sau nu în sistemul TVA la încasare ține de contract și de calitatea părților, nu de un câmp bifat. Ce face: construiește factura după lista de la art. 319, generează fișierul RO_CIUS și îl verifică față de schematronul oficial înainte să îl primești. Județul îl cere de la tine înainte de a emite, pentru că altfel fișierul ar fi respins; codul CPV îl cere tot înainte de a emite, deși validatorul nu l-ar refuza — o factură care trece validarea și încalcă legea este cazul cel mai scump, și de asta blocajul stă la noi, nu în regulament. Încărcarea în Spațiul Privat Virtual rămâne a ta, cu certificatul tău digital calificat; o conectare directă la ANAF nu aducem și nu ne-o cere nicio lege.
Întrebări frecvente
Câte informații trebuie să conțină o factură?
Șaptesprezece grupe, enumerate la art. 319 alin. (20) din Codul fiscal de la litera a) la litera r) — alfabetul juridic românesc nu folosește litera q. Lista începe cu „Factura cuprinde în mod obligatoriu următoarele informații” și acoperă numărul, data, părțile, descrierea lucrării, baza de impozitare, cota și mențiunile speciale. Pentru o factură care merge prin RO e-Factura se adaugă lista de la art. 4 alin. (2) din OUG nr. 120/2021.
Este obligatorie ștampila pe factură?
Nu. Art. 319 alin. (29) din Codul fiscal spune textual: „Semnarea și ștampilarea facturilor nu constituie elemente obligatorii pe care trebuie să le conțină factura.” Regula este veche, dar refuzul de a plăti „pentru că factura nu e ștampilată” apare și astăzi. O factură fără ștampilă și fără semnătură este completă dacă are cele șaptesprezece informații de la alin. (20).
Când pot emite o factură simplificată?
În trei situații, potrivit art. 319 alin. (12): când valoarea facturii inclusiv TVA nu depășește 100 de euro; în cazul documentelor tratate drept factură conform alin. (2); și — din 1 septembrie 2025 — când beneficiezi de regimul special de scutire de la art. 310 sau 310^2. A treia situație a fost adăugată de Ordonanța nr. 22/2025 și nu are plafon de valoare.
Ce trebuie să conțină minimum o factură simplificată?
Șase informații, la art. 319 alin. (21): data emiterii; identificarea celui care a livrat bunurile sau a prestat serviciile; identificarea tipului de bunuri sau servicii; suma taxei colectate sau datele pentru calcularea ei; la documentele tratate drept factură, trimiterea la factura inițială; și codul de TVA sau codul de identificare fiscală al beneficiarului, dacă este persoană impozabilă ori persoană juridică neimpozabilă. Litera f) a fost adăugată de la 1 ianuarie 2025.
Până când trebuie emisă factura?
Cel târziu până în ziua de 15 a lunii următoare celei în care ia naștere faptul generator al taxei, cu excepția cazului în care factura a fost deja emisă — art. 319 alin. (16) din Codul fiscal. Același termen curge separat pentru avansuri, socotit de la luna în care ai încasat avansul. Termenul de transmitere în RO e-Factura este altul: 5 zile lucrătoare de la data facturii.
Ce cere e-Factura în plus față de Codul fiscal?
Două lucruri pe care art. 319 nu le cere. Primul: județul, ca parte separată a adresei, atât la emitent, cât și la cumpărător — un simplu „Cluj-Napoca” nu este suficient, iar în București locul ține un cod de sector, nu numele orașului. Al doilea: codurile CPV pe facturile care decurg dintr-un contract de achiziție publică, cerute de art. 4 alin. (2^1) din OUG nr. 120/2021 din 1 ianuarie 2025.
Trebuie să trec codul CPV pe factura către o primărie?
Da, dacă factura decurge dintr-un contract de achiziții publice, sectoriale sau de concesiune. Art. 4 alin. (2^1) din OUG nr. 120/2021 cere înscrierea obligatorie a codurilor CPV din Regulamentul (CE) nr. 2.195/2002. Codul aparține lucrării, deci stă pe poziție, nu pe antetul facturii — și validatorul oficial nu respinge factura dacă lipsește, așa că nimeni nu te avertizează.
Continuă lectura
- Factură în engleză: ce poți traduce și ce rămâne în română
Limba facturii este liberă, dar TVA-ul colectat se exprimă în lei și mențiunea de scutire rămâne în română. Ce decide intrarea în e-Factura: locul prestării.
- e-Factura ANAF: cine este obligat și de la ce dată
Din 2024 fiecare factură între firme românești trece prin e-Factura, fără plafon de venit. Termenul s-a schimbat: nu mai sunt 5 zile calendaristice, ci 5 zile lucrătoare.
- Factura proforma: documentul care nu există în Codul fiscal
Proforma nu naște TVA, nu intră în e-Factura și nu este document justificativ. Ce declanșează taxa este încasarea avansului — și de acolo curge termenul.
- Ofertă de preț pentru prestări servicii: ce o face să te oblige
O ofertă de preț este un act juridic: ce trebuie să conțină, cât timp te ține, cum devine contract — și cota de TVA schimbată sub vechile șabloane.
Surse
- Legea nr. 227/2015 privind Codul fiscal, formă consolidată la 8 august 2026 — art. 319 alin. (12), (16), (17), (20), (21), (23) și (29); art. 282 alin. (3); art. 310 alin. (1) (verificat: 26 septembrie 2026)
- OUG nr. 120/2021 privind sistemul național RO e-Factura, formă consolidată — art. 4 alin. (1), (2) și (2^1); art. 10^1 alin. (3) și (4) (verificat: 26 septembrie 2026)
- ANAF — Principalele modificări ale cotelor de TVA reglementate prin Legea nr. 141/2025 (cota standard 21 % de la 1 august 2025) (verificat: 24 august 2026)
- Regulamentul (CE) nr. 2.195/2002 privind Vocabularul comun privind achizițiile publice (CPV), în forma dată de Regulamentul (CE) nr. 213/2008 (verificat: 26 septembrie 2026)
- Regulamentul (CEE, Euratom) nr. 1.182/71 privind stabilirea regulilor care se aplică termenelor, datelor și expirării termenelor (verificat: 26 septembrie 2026)