E-Rechnungspflicht: Privatkunde, Bauherr oder Generalunternehmer?
Wer Bauleistungen abrechnet, an § 13b-Kunden liefert oder für ein Bauamt arbeitet, hat drei verschiedene Fälle auf demselben Schreibtisch — hier stehen sie einzeln, mit Fundstelle.
Zirko RedaktionVeröffentlicht: Aktualisiert: 10 Min. Lesezeit
Inhalt
- Fall 1: Der Privatkunde — keine E-Rechnung, aber die strengste Rechnungspflicht
- Sechs Monate, ungefragt
- Der Aufbewahrungshinweis, der auf die Rechnung gehört
- Was es kostet, wenn die Rechnung ausbleibt
- Fall 2: Der Unternehmer — auch dann, wenn er „gar keine Umsatzsteuer hat"
- Bauleistungen nach § 13b: Ja, auch die
- Abschlagsrechnungen zählen mit
- Woher weißt du, ob dein Kunde Unternehmer ist?
- Ausländische Beteiligte fallen heraus
- Fall 3: Der öffentliche Auftraggeber — eigenes Recht, eigene Pflichtfelder
- Der Sonderfall, den fast jeder Betrieb einmal im Jahr hat
- Die Kurzfassung für den Ordner
- Was du diese Woche tun kannst
Die E-Rechnungspflicht hängt nicht daran, was du machst, sondern an wem du es abrechnest. An Privatkunden nie. An andere Unternehmer im Inland nach der Staffel 2027/2028 — und zwar auch dann, wenn dein Kunde nach § 13b UStG die Umsatzsteuer selbst schuldet, auch wenn er Kleinunternehmer ist und auch wenn er nur steuerfreie Umsätze macht. An öffentliche Auftraggeber gilt seit Jahren etwas Eigenes, das mit den UStG-Terminen nichts zu tun hat.
Ein Handwerksbetrieb hat diese drei Fälle typischerweise in derselben Woche auf dem Schreibtisch. Deshalb hier jeder einzeln, mit dem, was ihn von den anderen unterscheidet.
Fall 1: Der Privatkunde — keine E-Rechnung, aber die strengste Rechnungspflicht
Für Privatkunden gilt keine E-Rechnungspflicht. Die Pflicht in § 14 Abs. 2 Satz 2 Nr. 1 UStG greift nur „für eine Leistung an einen anderen Unternehmer für dessen Unternehmen". Der Badumbau bei Familie Krüger fällt nicht darunter — Papier oder PDF bleiben dauerhaft zulässig, auch nach 2028.
Was viele übersehen: Ausgerechnet bei diesem Kunden hat der Handwerker die härteste Rechnungspflicht des ganzen Gesetzes — und wenn der Kunde dafür den Handwerkerbonus geltend machen will, kommt eine zweite Pflichtangabe dazu, die in Handwerkerbonus: wie deine Rechnung aussehen muss steht.
Sechs Monate, ungefragt
§ 14 Abs. 2 Satz 2 Nr. 3 UStG verpflichtet dich, innerhalb von sechs Monaten nach Ausführung eine Rechnung auszustellen, wenn du eine „steuerpflichtige Werklieferung … oder sonstige Leistung im Zusammenhang mit einem Grundstück" an jemanden erbringst, der weder Unternehmer noch juristische Person ist. Also an eine Privatperson.
Das BMF hat dafür 2025 einen eigenen Abschnitt bekommen, überschrieben „Rechnungsausstellungspflicht bei steuerpflichtigen Leistungen im Zusammenhang mit einem Grundstück" (UStAE Abschn. 14.2). Erfasst sind dort ausdrücklich die Bauleistungen nach § 13b Abs. 2 Nr. 4 UStG und sonstige grundstücksbezogene Leistungen im Sinne des § 3a Abs. 3 Nr. 1 UStG.
Für die meisten Gewerke heißt das: Fast alles, was du beim Kunden vor Ort am Gebäude machst, löst diese Pflicht aus — und zwar ohne dass der Kunde danach fragen muss. Wer erst auf Aufforderung schreibt, ist zu spät, wenn die sechs Monate um sind.
Der Aufbewahrungshinweis, der auf die Rechnung gehört
Dazu kommt eine Pflichtangabe, die es nur in diesem Fall gibt. Der private Auftraggeber muss die Rechnung zwei Jahre aufbewahren (§ 14b Abs. 1 Satz 5 UStG), und du musst ihn in der Rechnung darauf hinweisen — § 14 Abs. 4 Satz 1 Nr. 9 UStG verlangt „in den Fällen des § 14b Abs. 1 Satz 5 einen Hinweis auf die Aufbewahrungspflicht des Leistungsempfängers".
Der Hinweis ist eine Pflichtangabe wie die Rechnungsnummer. Fehlt er, ist die Rechnung nicht ordnungsgemäß.
Achtung bei Vorlagen aus dem Netz und aus Software: Viele Musterschlusstexte tragen noch den Satz „… beträgt für Privatpersonen 2 Jahre und für Unternehmen 10 Jahre". Die zweite Zahl stimmt seit dem 1. Januar 2025 nicht mehr. § 14b Abs. 1 Satz 1 UStG sagt acht Jahre, ebenso § 147 Abs. 3 Satz 1 AO und § 26a Abs. 2 Nr. 2 UStG. Wer den alten Satz noch stehen hat, druckt eine falsche Rechtsangabe auf jede Rechnung.
Was es kostet, wenn die Rechnung ausbleibt
§ 26a Abs. 2 Nr. 1 UStG: Wer vorsätzlich oder leichtfertig „entgegen § 14 Absatz 2 Satz 2 eine Rechnung nicht oder nicht rechtzeitig ausstellt", handelt ordnungswidrig — Geldbuße bis 5.000 Euro (§ 26a Abs. 3 UStG). Das trifft ausdrücklich auch den Fall der Privatkunden-Bauleistung. Und wenn der Kunde die Rechnung nicht mindestens zwei Jahre aufhebt, drohen ihm bis zu 1.000 Euro (§ 26a Abs. 2 Nr. 3, Abs. 3 UStG) — noch ein Grund, den Hinweis nicht wegzulassen.
Fall 2: Der Unternehmer — auch dann, wenn er „gar keine Umsatzsteuer hat"
Hier greift die Staffel: ab 1. Januar 2027 für Betriebe mit einem Gesamtumsatz 2026 über 800.000 Euro, ab 1. Januar 2028 für alle übrigen.
Der Fehler, der dabei am häufigsten gemacht wird, betrifft die Frage, wer als Unternehmer zählt. Die Antwort ist weiter, als man denkt. Das BMF schreibt, die Regelungen gelten auch,
„wenn der Rechnungsempfänger ein Unternehmer ist, der Kleinunternehmer bzw. Land- und Forstwirt ist oder ausschließlich steuerfreie Umsätze (z. B. Vermieter einer Wohnung) ausführt." — BMF-Schreiben vom 15.10.2025, Rn. 17
Für den Handwerksbetrieb heißt das konkret:
- Der Wohnungsvermieter, für den du die Heizung wartest, ist Unternehmer — auch wenn seine Mietumsätze steuerfrei sind.
- Der Kleinunternehmer-Kollege, für den du eine Leistung erbringst, ist Unternehmer.
- Der Landwirt mit Durchschnittssatzbesteuerung ist Unternehmer.
- Die Arztpraxis, deren Behandlungsräume du streichst, ist Unternehmer.
In all diesen Fällen brauchst du ab deinem Stichtag eine E-Rechnung — obwohl keiner dieser Kunden Vorsteuer zieht.
Bauleistungen nach § 13b: Ja, auch die
Für Subunternehmer im Bau ist das die zentrale Frage, und sie ist eindeutig beantwortet. Die E-Rechnungspflicht gilt genauso für Rechnungen
„über Umsätze, für die der Leistungsempfänger die Steuer schuldet (§ 13b UStG), wenn sowohl Leistender als auch Leistungsempfänger im Inland ansässig sind" — BMF-Schreiben vom 15.10.2025, Rn. 17
Die zwei Voraussetzungen, unter denen dein Kunde überhaupt selbst Steuerschuldner wird, stehen in § 13b UStG: Wann der Kunde die Umsatzsteuer schuldet. Dass auf deiner Rechnung „Steuerschuldnerschaft des Leistungsempfängers" statt eines Umsatzsteuerbetrags steht, ändert daran nichts. Dasselbe gilt für Gutschriften (§ 14 Abs. 2 Satz 5 UStG): Wenn dein Auftraggeber im Gutschriftverfahren abrechnet, muss diese Gutschrift eine E-Rechnung sein — die Pflicht wandert mit dem Abrechnungsdokument, nicht mit der Person.
Abschlagsrechnungen zählen mit
Nach § 14 Abs. 5 UStG gelten für Voraus- und Anzahlungen die Absätze 1 bis 4 sinngemäß. Damit ist eine Abschlagsrechnung an einen Unternehmer genauso E-Rechnungspflichtig wie die Schlussrechnung. Die Frist: sechs Monate nach Vereinnahmung des Teilentgelts, nicht nach Leistungserbringung (UStAE Abschn. 14.1 Abs. 9 Satz 4).
Bei der Schlussrechnung kommt eine praktische Besonderheit dazu: Die Absetzung der bereits vereinnahmten Teilentgelte lässt sich im europäischen Kerndatenmodell nicht sauber abbilden. Die Finanzverwaltung akzeptiert deshalb, dass dieser Teil in einem unstrukturierten Anhang steht, sofern der strukturierte Teil ausdrücklich darauf verweist. Wer viel mit Abschlägen arbeitet, sollte prüfen, ob sein Programm das so macht — oder ob es die Abzugszeile einfach weglässt.
Woher weißt du, ob dein Kunde Unternehmer ist?
Diese Frage stellen Betriebe am häufigsten, und sie ist berechtigt: An der Haustür steht nicht, ob dahinter ein Gewerbe sitzt. Das BMF hat dafür eine Nichtbeanstandungsregel:
„Ein Verstoß gegen die Verpflichtung zur Ausstellung einer E-Rechnung wird beim Rechnungsaussteller nicht beanstandet, solange er keine Kenntnis davon hatte und auch nicht mit der Sorgfalt eines ordentlichen Kaufmanns erkennen konnte, dass seine Leistung an einen anderen Unternehmer für dessen Unternehmen erbracht wurde. Die Verwendung der USt-IdNr. oder der W-IdNr. kann ein Indiz dafür sein, dass der Leistungsempfänger als Unternehmer handelt." — BMF-Schreiben vom 15.10.2025, UStAE Abschn. 14.1 Abs. 6 Sätze 1 und 2
Praktisch heißt das: Frag bei der Auftragsannahme, ob die Leistung für ein Unternehmen ist, und halte die Antwort fest. Wer bei einem Neukunden ein Feld für die Umsatzsteuer-Identifikationsnummer anbietet und es leer bleibt, hat sich sauber verhalten. Wer eine Rechnung an „Elektro Sowieso GmbH" adressiert und sie als PDF schickt, kann sich auf Unkenntnis nicht berufen.
Ausländische Beteiligte fallen heraus
Ist einer von beiden nicht im Inland ansässig, besteht keine Pflicht zur E-Rechnung (UStAE Abschn. 14.1 Abs. 6 Satz 3). Für Betriebe im Grenzgebiet ist das eine spürbare Erleichterung — der Auftrag für den Schweizer oder österreichischen Bauherrn fällt aus der deutschen Pflicht heraus. Was dann im Zielland gilt, ist eine andere Frage und wird dort beantwortet.
Fall 3: Der öffentliche Auftraggeber — eigenes Recht, eigene Pflichtfelder
Wer für Bund, Land, Kommune, Schule oder Bauamt arbeitet, rechnet nicht nach dem UStG-Fahrplan ab, sondern nach den Vorschriften über die elektronische Rechnungsstellung im öffentlichen Auftragswesen. Für den Bund verlangt § 3 Abs. 1 ERechV die elektronische Rechnung — ausgenommen sind unter anderem Direktaufträge bis 1.000 Euro (§ 3 Abs. 3 Nr. 1 ERechV). Die Länder haben eigene Regelungen, die sich in Schwellen und Fristen unterscheiden.
Wichtiger als der Termin sind die zusätzlichen Pflichtangaben. § 5 Abs. 1 ERechV verlangt neben den umsatzsteuerlichen Angaben mindestens:
- eine Leitweg-Identifikationsnummer,
- die Bankverbindungsdaten,
- die Zahlungsbedingungen,
- eine E-Mail- oder De-Mail-Adresse des Rechnungsstellers.
Dazu, sofern bei Beauftragung übermittelt: Lieferantennummer und Bestellnummer (§ 5 Abs. 2 ERechV).
Die Leitweg-ID ist die Angabe, an der es in der Praxis scheitert. Sie steht in deinem Auftrag oder in der Bestellung — sie ist nichts, was du dir ausdenken oder ableiten kannst, und sie hat eine Prüfziffer. Wer sie falsch überträgt, bekommt die Rechnung vom Portal zurück.
Eine Kuriosität am Rande, die zeigt, dass hier zwei Rechtskreise nebeneinanderlaufen: Fehlt die Leitweg-ID im Feld BT-10, ist das umsatzsteuerlich „unbeachtlich" (UStAE Rn. 35a) — für das Finanzamt also folgenlos. Das Rechnungsportal der Behörde weist die Datei trotzdem ab und zahlt nicht. Beides ist gleichzeitig richtig.
Der Sonderfall, den fast jeder Betrieb einmal im Jahr hat
Aufmaßänderungen nach Rechnungsstellung. Das BMF hat 2025 klargestellt, was das auslöst:
„Änderungen im Leistungsumfang oder -gehalt (z. B. relevante Aufmaßänderungen) stellen … keine bloße Änderung der Bemessungsgrundlage dar und erfordern daher grundsätzlich eine Rechnungsberichtigung jedenfalls hinsichtlich der Leistungsbeschreibung." — BMF-Schreiben vom 15.10.2025, Rn. 51b
Der Unterschied ist wichtig, weil er zwei Fälle trennt, die im Büro gleich aussehen:
| Was passiert | Rechnungsberichtigung nötig? |
|---|---|
| Skonto, Nachlass wegen Mängelrüge ohne Auswirkung auf die Leistung | nein — bloße Minderung der Bemessungsgrundlage (§ 17 UStG) |
| Das Aufmaß ergibt 40 statt 34 Quadratmeter | ja — der Leistungsumfang hat sich geändert |
Die Berichtigung kann — bei vorheriger Vereinbarung — auch als Gutschrift durch den Auftraggeber erfolgen; darin muss dann „in spezifischer und eindeutiger Weise" auf die ursprüngliche Rechnung hingewiesen werden (§ 31 Abs. 5 UStDV).
Die Kurzfassung für den Ordner
| Kunde | E-Rechnung? | Was sonst besonders ist |
|---|---|---|
| Privatperson | nein | Bei Bauleistung: Rechnung binnen 6 Monaten ungefragt (§ 14 Abs. 2 Satz 2 Nr. 3) + Hinweis auf die 2-jährige Aufbewahrungspflicht (§ 14 Abs. 4 Satz 1 Nr. 9) |
| Anderer Betrieb, Inland | ja, ab 2027 bzw. 2028 | gilt auch bei § 13b, bei Kleinunternehmer-Kunden, bei steuerfreien Vermietern, bei Gutschriften und Abschlägen |
| Betrieb im Ausland | nein | Pflicht entfällt, wenn einer der beiden nicht im Inland ansässig ist |
| Öffentlicher Auftraggeber | ja, unabhängig von 2027/2028 | Leitweg-ID, Bankverbindung, Zahlungsbedingungen, E-Mail-Adresse (§ 5 ERechV) |
| Kleinbetrag bis 250 € | nein | § 33 Satz 4 UStDV, unabhängig vom Empfänger |
Was du diese Woche tun kannst
Nimm deine Kundenliste und setz hinter jeden Namen einen von vier Buchstaben: P für Privat, U für Unternehmen, Ö für öffentlich, ? für weiß nicht. Die Fragezeichen sind deine eigentliche Aufgabe — nicht die Technik. Ab 2027 oder 2028 entscheidet diese Einordnung bei jedem einzelnen Beleg darüber, ob du eine Datei oder ein Blatt Papier verschickst, und sie lässt sich nicht automatisieren, wenn sie in den Stammdaten nicht steht.
Und wenn du bei einem Kunden nicht weiterkommst: Die Umsatzsteuer-Identifikationsnummer ist die einfachste Frage, die du bei der nächsten Auftragsannahme stellen kannst. Das BMF nennt sie selbst als Indiz.
---
Stand: 23. August 2026. Dieser Artikel gibt die Rechtslage wieder und ersetzt keine Steuerberatung. Ob eine bestimmte Leistung eine Bauleistung nach § 13b Abs. 2 Nr. 4 UStG ist, ob ein Kunde als Unternehmer handelt und ob eine Rechnung berichtigt werden muss, sind Fragen des Einzelfalls und gehören in ein Gespräch mit deiner Steuerberatung.
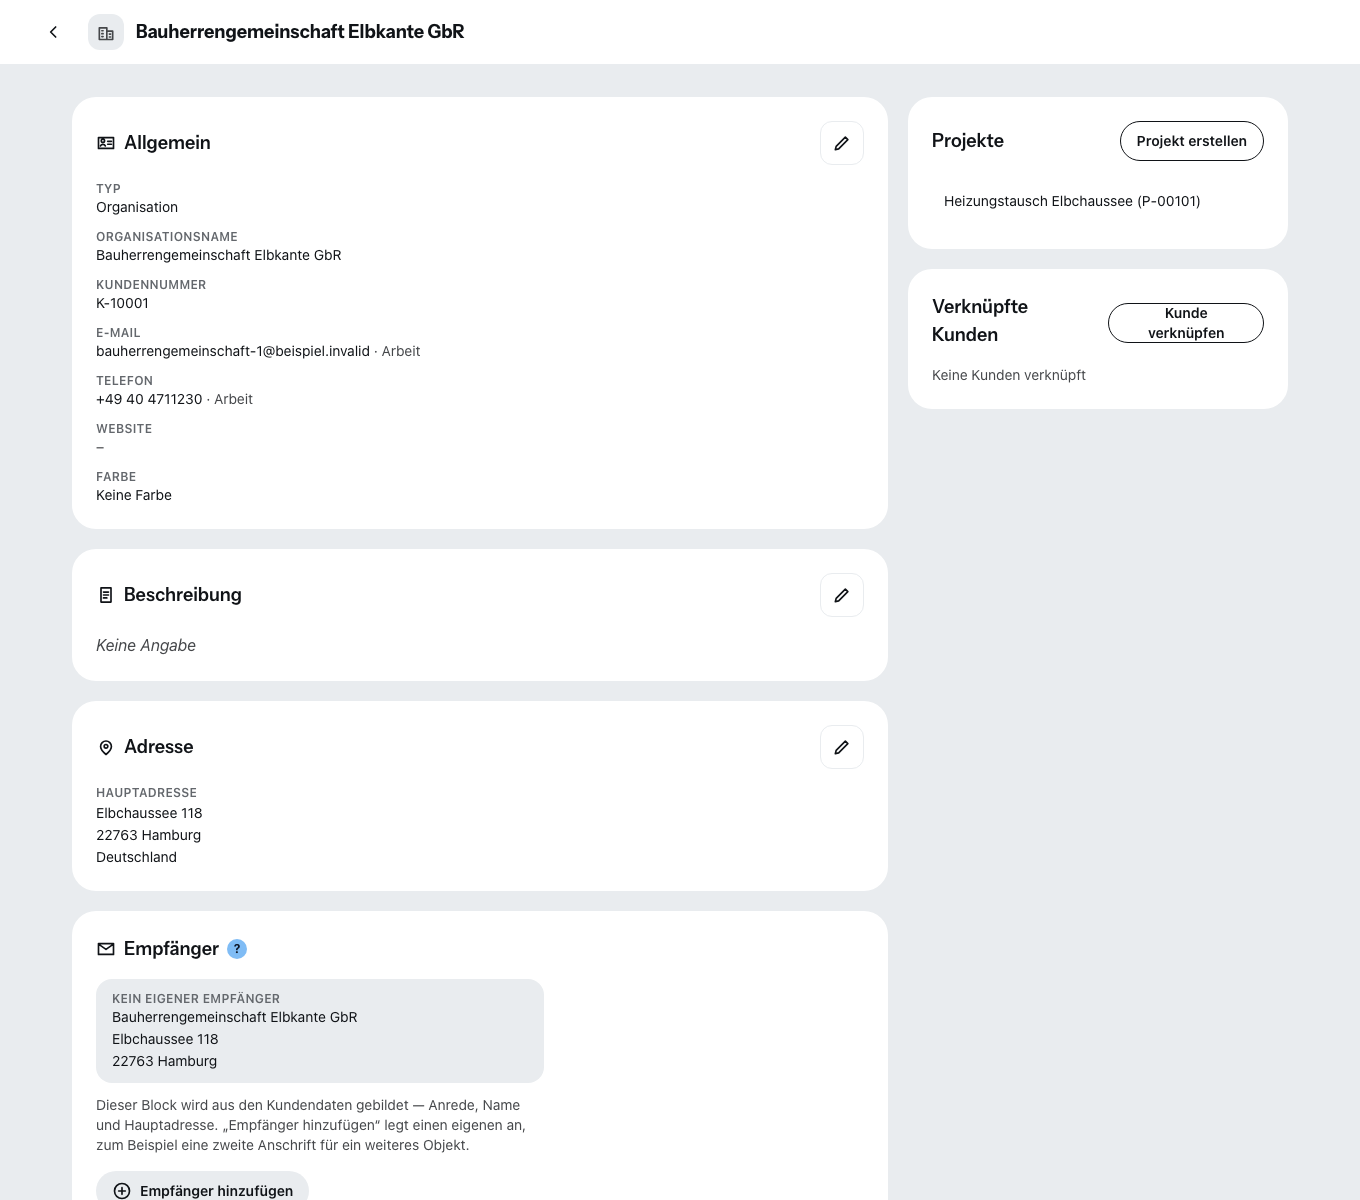
In Zirko steht die Rechnungsanschrift mit ihrem Land am Kunden, und die Formatempfehlung wird beim Abschluss aus Land und Empfängertyp abgeleitet statt aus einer Voreinstellung. Die Leitweg-ID wird beim Eintragen auf ihre Prüfziffer geprüft — falsch übertragen kommt sie nicht durch.
Häufige Fragen
Muss ich einem Privatkunden ungefragt eine Rechnung schicken?
Bei Bauleistungen und anderen Leistungen im Zusammenhang mit einem Grundstück ja — innerhalb von sechs Monaten nach Ausführung, auch ohne Aufforderung (§ 14 Abs. 2 Satz 2 Nr. 3 UStG). Eine E-Rechnung muss es aber nicht sein.
Was muss auf einer Handwerkerrechnung an Privatkunden zusätzlich stehen?
Ein Hinweis auf die Aufbewahrungspflicht des Kunden. Der Privatkunde muss die Rechnung zwei Jahre aufbewahren (§ 14b Abs. 1 Satz 5 UStG), und du musst ihn in der Rechnung darauf hinweisen (§ 14 Abs. 4 Satz 1 Nr. 9 UStG).
Gilt die E-Rechnungspflicht auch bei Bauleistungen nach § 13b UStG?
Ja. Das BMF nennt Umsätze, für die der Leistungsempfänger die Steuer schuldet, ausdrücklich — vorausgesetzt, Leistender und Leistungsempfänger sind beide im Inland ansässig (BMF-Schreiben vom 15.10.2025, Rn. 17; ebenso UStAE Abschn. 14.1 Abs. 4 Satz 8).
Woher soll ich wissen, ob mein Kunde Unternehmer ist?
Ein Verstoß wird nicht beanstandet, solange du keine Kenntnis hattest und es auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht erkennen konntest. Die Verwendung der Umsatzsteuer-Identifikationsnummer kann ein Indiz dafür sein, dass dein Kunde als Unternehmer handelt (UStAE Abschn. 14.1 Abs. 6 Sätze 1 und 2).
Muss ich Abschlagsrechnungen als E-Rechnung stellen?
Ja, wenn für den Umsatz die E-Rechnungspflicht gilt. Für Voraus- und Anzahlungen gelten die Absätze 1 bis 4 des § 14 UStG sinngemäß (§ 14 Abs. 5 UStG); die Rechnung ist innerhalb von sechs Monaten nach Vereinnahmung des Teilentgelts auszustellen.
Weiterlesen
- Aufmaß erstellen: die Rechenregeln stehen in der VOB/C
Wie viel du abrechnen darfst, entscheidet nicht der Zollstock, sondern Abschnitt 5 der ATV deines Gewerks — und die ist über § 1 Abs. 1 VOB/B Vertragsbestandteil.
- GoBD: was sie verlangen — und was seit Juli 2025 wegfällt
Buchungsbelege sind acht Jahre aufzubewahren, nicht zehn (§ 147 Abs. 3 AO) — und seit dem BMF-Schreiben vom 14. Juli 2025 musst du das PDF der Ausgangsrechnung nicht mehr speichern.
- Abschlagsrechnung schreiben: Leistungsstand, Aufstellung, Frist
So entsteht eine Abschlagsrechnung, die bezahlt wird: Leistungsstand aus dem Aufmaß, prüfbare Aufstellung, 90-Prozent-Deckel beim Privatkunden und 21 Tage Fälligkeit nach VOB/B.
- Angebot schreiben als Handwerker: von der Maßkette zum Preis
Die Reihenfolge, in der ein Angebot abends wirklich entsteht: Aufmaß, Positionen mit Menge und Einheit, Zuschlag je Kostenart — und die Zeile, die deine Bindung beendet.
Quellen
- § 14 UStG — Ausstellung von Rechnungen (geprüft: 23. August 2026)
- § 14b UStG — Aufbewahrung von Rechnungen (geprüft: 23. August 2026)
- § 26a UStG — Bußgeldvorschriften (geprüft: 23. August 2026)
- § 13b UStG — Leistungsempfänger als Steuerschuldner (geprüft: 23. August 2026)
- § 3 ERechV — Verbindlichkeit der elektronischen Form (geprüft: 23. August 2026)
- § 5 ERechV — Inhalt der elektronischen Rechnung (geprüft: 23. August 2026)
- BMF-Schreiben vom 15.10.2025, GZ III C 2 - S 7287-a/00019/007/243 (geprüft: 23. August 2026)