§ 13b UStG: Wann der Kunde die Umsatzsteuer schuldet
§ 13b UStG bei Bauleistungen: die zwei Voraussetzungen, die Bescheinigung USt 1 TG, die 500-Euro-Grenze bei Reparaturen — und warum die Bauabzugsteuer nach § 48 EStG etwas anderes ist.
Zirko RedaktionVeröffentlicht: Aktualisiert: 9 Min. Lesezeit
Inhalt
- Voraussetzung eins: eine Bauleistung
- Voraussetzung zwei: dein Kunde ist selbst Bauleistender
- Die Bescheinigung USt 1 TG — neues Muster seit April 2026
- Der Fall, den fast alle falsch machen: die private Baustelle deines Auftraggebers
- Zwei Fälle, in denen dein Kunde trotz Bautätigkeit kein Steuerschuldner ist
- Wenn ihr euch geirrt habt
- § 13b UStG ist nicht die Bauabzugsteuer
- Die Prüfliste vor der nächsten Nettorechnung
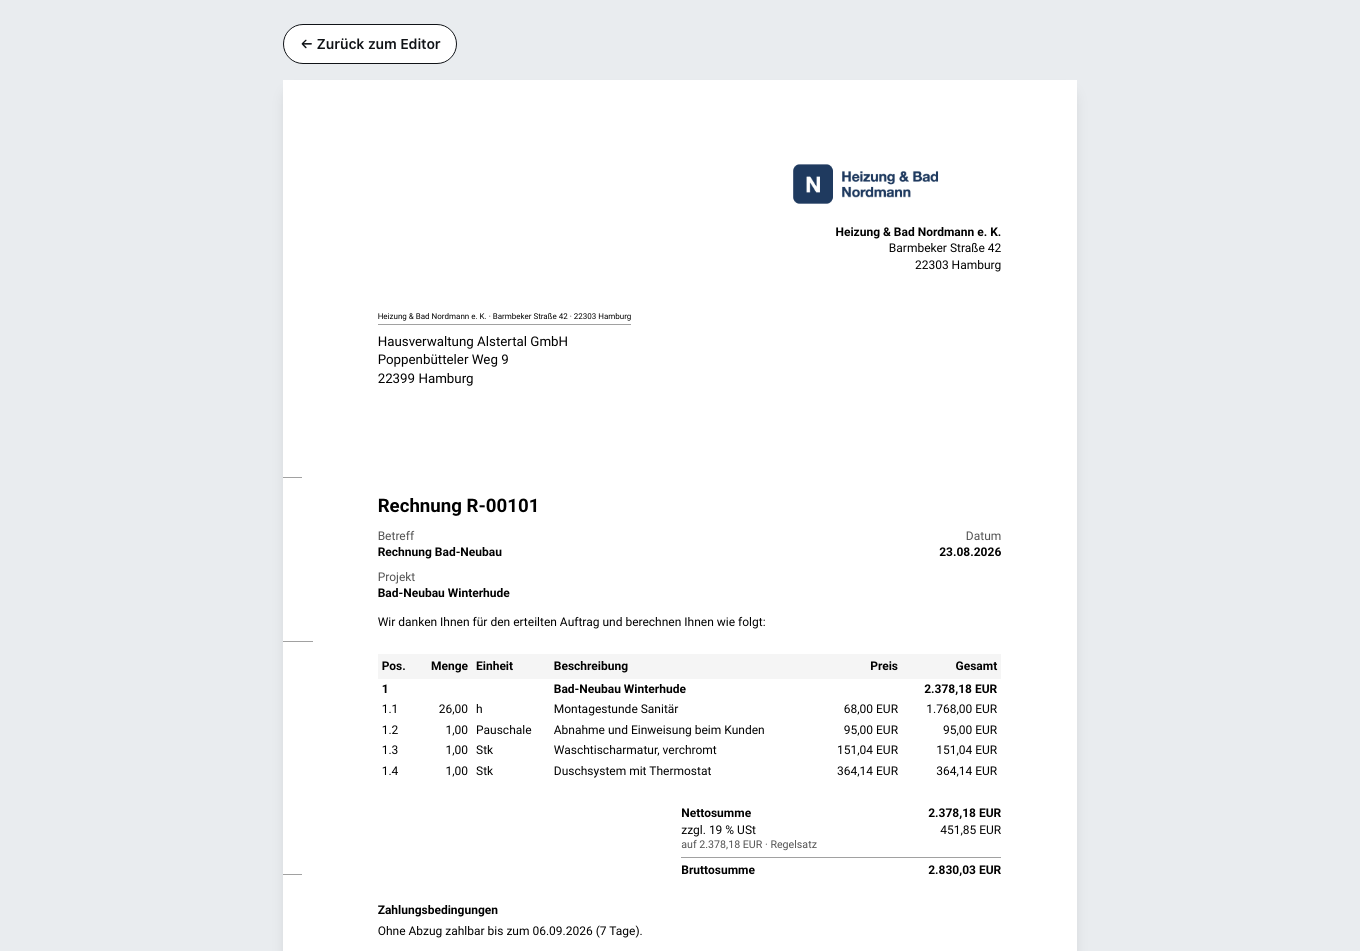
Du rechnest ohne Umsatzsteuer ab, wenn zwei Dinge gleichzeitig zutreffen: Deine Leistung ist eine Bauleistung, und dein Auftraggeber ist ein Unternehmer, der selbst nachhaltig Bauleistungen erbringt (§ 13b Abs. 2 Nr. 4, Abs. 5 Satz 3 UStG). Dann schuldet er die Steuer, nicht du. Auf die Rechnung gehört kein Steuerausweis, sondern die Angabe „Steuerschuldnerschaft des Leistungsempfängers" (§ 14a Abs. 5 UStG). Weist du trotzdem 19 Prozent aus, schuldest du sie zusätzlich — bis die Rechnung berichtigt ist (§ 14c Abs. 1 UStG), derselbe Fehler wie bei einer zu hoch ausgewiesenen Teilzahlung in Abschlagsrechnung und Schlussrechnung: wo Geld verloren geht.
Das ist die Vorschrift, die im Handwerk „Reverse Charge" genannt wird; im Gesetz heißt sie Steuerschuldnerschaft des Leistungsempfängers, und wer sie sucht, findet sie unter § 13b UStG. Sie klingt einfacher, als sie im Alltag ist: Die zweite Voraussetzung betrifft nämlich nicht dich, sondern deinen Kunden — und über den weißt du erst einmal nichts.
Voraussetzung eins: eine Bauleistung
§ 13b Abs. 2 Nr. 4 Satz 1 UStG beschreibt sie so:
„Bauleistungen, einschließlich Werklieferungen und sonstigen Leistungen im Zusammenhang mit Grundstücken, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen, mit Ausnahme von Planungs- und Überwachungsleistungen"
Zwei Ausschlüsse stehen direkt im Gesetz: Planung und Überwachung sind keine Bauleistungen. Der Architekt und der Statiker rechnen also normal mit Umsatzsteuer ab, auch wenn sie am selben Bauvorhaben arbeiten wie du.
Der Umsatzsteuer-Anwendungserlass zählt in Abschnitt 13b.2 Abs. 7 weitere Fälle auf, die keine Bauleistungen sind. Drei davon trifft ein Handwerksbetrieb regelmäßig:
- Kleine Reparaturen und Wartungen. „Reparatur- und Wartungsarbeiten an Bauwerken oder Teilen von Bauwerken, wenn das (Netto-)Entgelt für den einzelnen Umsatz nicht mehr als 500 € beträgt." Und weiter: „Wartungsleistungen an Bauwerken oder Teilen von Bauwerken, die einen Nettowert von 500 € übersteigen, sind nur dann als Bauleistungen zu behandeln, wenn Teile verändert, bearbeitet oder ausgetauscht werden." Die reine Sichtprüfung an einer Heizungsanlage bleibt also auch über 500 € außen vor.
- Arbeitnehmerüberlassung — auch dann, wenn die überlassenen Leute beim Entleiher Bauleistungen erbringen.
- Die bloße Reinigung von Räumlichkeiten oder Flächen, zum Beispiel von Fenstern. (Gebäudereinigung hat einen eigenen Tatbestand in § 13b Abs. 2 Nr. 8 UStG mit eigenen Voraussetzungen.)
Was dagegen ausdrücklich dazugehört: fest installierte Ausstattung. „Als Grundstücke gelten insbesondere auch Sachen, Ausstattungsgegenstände und Maschinen, die auf Dauer in einem Gebäude oder Bauwerk installiert sind und die nicht bewegt werden können, ohne das Gebäude oder Bauwerk zu zerstören oder zu verändern" (§ 13b Abs. 2 Nr. 4 Satz 2 UStG). Die eingebaute Aufzugsanlage ist damit drin, der aufgestellte Container nicht.
Voraussetzung zwei: dein Kunde ist selbst Bauleistender
Hier ist der Wortlaut entscheidend, weil er anders ist, als viele ihn im Kopf haben:
„In den in Absatz 2 Nummer 4 Satz 1 genannten Fällen schuldet der Leistungsempfänger die Steuer unabhängig davon, ob er sie für eine von ihm erbrachte Leistung im Sinne des Absatzes 2 Nummer 4 Satz 1 verwendet, wenn er ein Unternehmer ist, der nachhaltig entsprechende Leistungen erbringt." — § 13b Abs. 5 Satz 3 UStG
Es kommt also nicht darauf an, ob deine Leistung in ein Bauvorhaben deines Kunden einfließt. Es kommt auf seine Eigenschaft an: Ist er nachhaltig bauleistend, geht die Steuerschuld über — auch dann, wenn deine Leistung mit seinen eigenen Bauaufträgen nichts zu tun hat. (Für die private Baustelle gilt das mit einer Einschränkung, die an der Rechtsform hängt; dazu unten.)
Was heißt nachhaltig? Das Gesetz sagt es nicht, die Verwaltung schon. Der Umsatzsteuer-Anwendungserlass in Abschnitt 13b.3 Abs. 2 und, wortgleich, das Merkblatt des Landesamts für Steuern Niedersachsen: Ein Unternehmer erbringt nachhaltig Bauleistungen, wenn mindestens 10 % seines Weltumsatzes — der Summe seiner im Inland steuerbaren und nicht steuerbaren Umsätze — aus Bauleistungen besteht.
Diese Zahl kannst du bei deinem Kunden nicht nachsehen. Deshalb gibt es die Bescheinigung.
Die Bescheinigung USt 1 TG — neues Muster seit April 2026
§ 13b Abs. 5 Satz 3 UStG regelt den Nachweis gleich mit: Von der Nachhaltigkeit ist auszugehen, „wenn ihm das zuständige Finanzamt eine im Zeitpunkt der Ausführung des Umsatzes gültige auf längstens drei Jahre befristete Bescheinigung, die nur mit Wirkung für die Zukunft widerrufen oder zurückgenommen werden kann, darüber erteilt hat, dass er ein Unternehmer ist, der entsprechende Leistungen erbringt."
Das Vordruckmuster dafür heißt USt 1 TG. Es ist am 10. April 2026 neu bekannt gegeben worden (BMF-Schreiben, GZ III C 3 - S 7279/00059/002/091); es ersetzt das Muster vom 6. Dezember 2024 und tritt an die Stelle des BMF-Schreibens vom 1. Oktober 2014. Geändert haben sich redaktionelle Kleinigkeiten, der Wegfall des Dienstsiegelfeldes und der Wegfall des Zusatzes über die maschinelle Erstellung — der Inhalt bleibt.
Auf dem Vordruck steht wörtlich, wozu er dient: „Hiermit wird zur Vorlage bei dem leistenden Unternehmer / Subunternehmer bescheinigt, dass … Bauleistungen nach § 13b Absatz 2 Nummer 4 Umsatzsteuergesetz (UStG) … nachhaltig erbringt". Sie wird auf Antrag ausgestellt und kann auch von Amts wegen erteilt werden.
Und jetzt der Satz, der in kaum einem Ratgeber steht:
„Hat das Finanzamt dem Unternehmer einen Nachweis nach dem Vordruckmuster USt 1 TG ausgestellt, ist er auch dann als Leistungsempfänger Steuerschuldner, wenn er diesen Nachweis gegenüber dem leistenden Unternehmer nicht — im Original oder in Kopie — verwendet." — BMF-Schreiben vom 10.04.2026, Rn. 5
Der Umsatzsteuer-Anwendungserlass geht in Abschnitt 13b.3 Abs. 5 noch einen Schritt weiter: Der Leistungsempfänger bleibt selbst dann Steuerschuldner, wenn sich herausstellt, dass er die 10 Prozent tatsächlich gar nicht erreicht hat. Die Bescheinigung schützt dich also auch gegen einen Irrtum des Finanzamts.
Eine Lücke bleibt, und sie ist wichtig. Wurde die Bescheinigung mit Wirkung für die Zukunft widerrufen oder zurückgenommen und erbringt dein Kunde nicht nachhaltig Bauleistungen, dann schuldest du die Steuer — allerdings nur, wenn du davon Kenntnis hattest oder hättest haben können (UStAE Abschn. 13b.3 Abs. 5). Deshalb gehört das Gültigkeitsdatum der Bescheinigung in deine Kundenakte, nicht in eine Schublade.
Was die USt 1 TG ausdrücklich nicht ersetzt: eine Freistellungsbescheinigung nach § 48b EStG. Die gehört zur Bauabzugsteuer und ist eine andere Sache — dazu unten mehr. Abschnitt 13b.3 des Umsatzsteuer-Anwendungserlasses nennt als Nachweis der Bauleistereigenschaft allein das Vordruckmuster USt 1 TG.
Der Fall, den fast alle falsch machen: die private Baustelle deines Auftraggebers
Dein Auftraggeber ist ein Bauunternehmen. Er beauftragt dich mit den Elektroarbeiten an seinem privaten Wohnhaus. Wer schuldet die Umsatzsteuer? Die Antwort hängt an der Rechtsform — und genau da wird es in der Praxis falsch gemacht.
Einzelunternehmer oder Personengesellschaft als Auftraggeber selbst: Die Steuerschuld geht über. § 13b Abs. 5 Satz 7 UStG: „Die Sätze 1 bis 6 gelten vorbehaltlich des Satzes 11 auch, wenn die Leistung für den nichtunternehmerischen Bereich bezogen wird." Der Vorbehalt betrifft juristische Personen des öffentlichen Rechts, nicht den privaten Bauunternehmer.
GmbH, AG, KG oder GbR — und die Baustelle gehört dem Gesellschafter: Dann greift § 13b nicht. Der Umsatzsteuer-Anwendungserlass in Abschnitt 13b.3 Abs. 11 sagt es klar: Die Steuerschuldnerschaft ist von Personen- und Kapitalgesellschaften „nicht anzuwenden, wenn ein Unternehmer eine Bauleistung für den privaten Bereich eines (Mit-)Gesellschafters oder Anteilseigners erbringt, da es sich hierbei um unterschiedliche Personen handelt". Du rechnest also mit 19 Prozent ab — auch wenn der Auftrag aus demselben Büro kommt wie sonst.
Die Frage, die du dir vor der Rechnung stellen musst, lautet deshalb nicht „ist das privat?", sondern „wer ist mein Vertragspartner — die Gesellschaft oder die Person?"
Zwei Fälle, in denen dein Kunde trotz Bautätigkeit kein Steuerschuldner ist
Der Bauträger. Wer ausschließlich eigene Grundstücke bebaut, um sie zu verkaufen, erbringt eine Grundstückslieferung und keine Bauleistung. Für Leistungen an ihn ist er deshalb grundsätzlich nicht Steuerschuldner nach § 13b UStG (UStAE Abschn. 13b.3 Abs. 8) — und zwar auch dann nicht, wenn der Käufer noch Einfluss auf die Bauausführung nehmen konnte. Tritt derselbe Betrieb daneben als Generalunternehmer auf, gelten wieder die allgemeinen Regeln.
Die Wohnungseigentümergemeinschaft, soweit sie die Leistung als nach § 4 Nr. 13 UStG steuerfreie Leistung an die einzelnen Eigentümer weitergibt (UStAE Abschn. 13b.3 Abs. 9).
Und noch ein Satz, den man kennen sollte, weil er in die andere Richtung wirkt: Bezeichnest du eine Leistung in der Rechnung als Bauleistung, obwohl sie keine ist, wird dein Kunde dadurch nicht zum Steuerschuldner (UStAE Abschn. 13b.3 Abs. 13). Ein Etikett ersetzt den Tatbestand nicht.
Wenn ihr euch geirrt habt
Der Gesetzgeber weiß, dass diese Abgrenzung im Alltag nicht sicher zu treffen ist, und hat eine Regel für den Irrtum eingebaut:
„Sind Leistungsempfänger und leistender Unternehmer in Zweifelsfällen übereinstimmend vom Vorliegen der Voraussetzungen des Absatzes 2 Nummer 4, 5 Buchstabe b, Nummer 6 bis 12 ausgegangen, obwohl dies nach der Art der Umsätze unter Anlegung objektiver Kriterien nicht zutreffend war, gilt der Leistungsempfänger dennoch als Steuerschuldner, sofern dadurch keine Steuerausfälle entstehen." — § 13b Abs. 5 Satz 8 UStG
Drei Bedingungen: ein Zweifelsfall, Übereinstimmung beider Seiten, kein Steuerausfall. Das ist keine Generalentschuldigung — aber es ist der Grund, warum eine schriftlich festgehaltene, gemeinsam getroffene Einschätzung mehr wert ist als ein Bauchgefühl im Nachhinein.
§ 13b UStG ist nicht die Bauabzugsteuer
Diese beiden werden regelmäßig verwechselt, weil in beiden Fällen der Auftraggeber etwas ans Finanzamt abführt und in beiden Fällen eine Bescheinigung im Spiel ist.
| § 13b UStG | § 48 EStG (Bauabzugsteuer) | |
|---|---|---|
| Steuerart | Umsatzsteuer | Einkommen-/Körperschaftsteuer, als Abzug an der Quelle |
| Wer handelt | Leistungsempfänger schuldet die USt | Leistungsempfänger behält 15 % der Gegenleistung ein und führt sie ab |
| Betroffene Auftraggeber | Unternehmer, die nachhaltig Bauleistungen erbringen | jeder Unternehmer und jede juristische Person des öffentlichen Rechts |
| Bescheinigung | USt 1 TG | Freistellungsbescheinigung nach § 48b EStG |
| Grenzen | Reparatur/Wartung bis 500 € netto keine Bauleistung | Abzug entfällt bis 5.000 € Gegenleistung im Kalenderjahr, bei ausschließlich steuerfreien Vermietungsumsätzen nach § 4 Nr. 12 UStG bis 15.000 € |
Beide Fälle können gleichzeitig vorliegen — dann rechnest du netto ab und dein Auftraggeber behält von diesem Nettobetrag 15 Prozent ein, wenn du ihm keine Freistellungsbescheinigung vorlegst. Die beiden Bescheinigungen sind aber nicht austauschbar: Die USt 1 TG betrifft deinen Kunden und die Umsatzsteuer, die Freistellung nach § 48b EStG betrifft dich und die Ertragsteuer. Wer die eine hat, hat die andere nicht.
Die Prüfliste vor der nächsten Nettorechnung
- Ist es eine Bauleistung? Kein Planungs- oder Überwachungsanteil, keine reine Materiallieferung, keine Arbeitnehmerüberlassung, kein Reparaturauftrag unter 500 € netto.
- Wer ist dein Vertragspartner — die Gesellschaft oder eine Person? Bei der privaten Baustelle eines GmbH-Gesellschafters greift § 13b nicht.
- Erbringt dein Auftraggeber selbst nachhaltig Bauleistungen? Bauträger, die nur eigene Grundstücke bebauen, tun das nicht.
- Liegt die USt 1 TG vor, gültig am Tag der Leistungsausführung? Kopie zur Akte, Gültigkeitsdatum notiert.
- Steht der Hinweis auf der Rechnung? „Steuerschuldnerschaft des Leistungsempfängers", ohne Steuerausweis — und ob diese Rechnung überhaupt als E-Rechnung zu stellen ist, klärt E-Rechnungspflicht: Privatkunde, Bauherr oder Generalunternehmer?.
- Bei Zweifeln: die gemeinsame Einschätzung schriftlich festhalten — sie ist die Grundlage von § 13b Abs. 5 Satz 8 UStG.
- Getrennt davon prüfen: deine eigene Freistellungsbescheinigung nach § 48b EStG für die Bauabzugsteuer.
---
Stand: 23. August 2026. Dieser Artikel gibt die Rechtslage wieder und ersetzt keine Steuerberatung. Ob eine konkrete Leistung eine Bauleistung ist und ob dein Auftraggeber die 10-Prozent-Schwelle erreicht, entscheidet der Einzelfall.
Zirko entscheidet die Steuerschuldnerschaft nicht — das kann keine Software, weil das Gesetz im Zweifel auf das Einvernehmen der Beteiligten abstellt. Stattdessen werden beim Kunden die Tatbestandsfragen gestellt (Bauleistung? Empfänger selbst bauleistend? Bescheinigung vorhanden?), die Antworten mit Zeitpunkt und antwortender Person festgehalten und die Bescheinigung samt Gültigkeitsdatum hinterlegt. Beim Fertigstellen eines Belegs mit 0-%-Satz wird dieses Protokoll auf dem Beleg eingefroren — nicht als Rechtsauskunft, sondern als Nachweis, worauf die Entscheidung beruhte.
Häufige Fragen
Wann rechne ich als Handwerker nach § 13b UStG netto ab?
Wenn zwei Dinge zusammenkommen: Deine Leistung ist eine Bauleistung im Sinne des § 13b Abs. 2 Nr. 4 Satz 1 UStG, und dein Auftraggeber ist ein Unternehmer, der selbst nachhaltig Bauleistungen erbringt (§ 13b Abs. 5 Satz 3 UStG). Die Verwaltung nimmt Nachhaltigkeit an, wenn mindestens 10 Prozent seines Weltumsatzes aus Bauleistungen bestehen.
Was muss auf einer Rechnung nach § 13b UStG stehen?
Kein gesonderter Steuerausweis und die Angabe „Steuerschuldnerschaft des Leistungsempfängers“ (§ 14a Abs. 5 UStG). Weist du trotzdem Umsatzsteuer aus, schuldest du diesen Betrag zusätzlich (§ 14c Abs. 1 Satz 1 UStG).
Gilt § 13b UStG auch für kleine Reparaturen?
Nein. Reparatur- und Wartungsarbeiten an Bauwerken oder Teilen von Bauwerken sind keine Bauleistungen im Sinne des § 13b UStG, wenn das Netto-Entgelt für den einzelnen Umsatz nicht mehr als 500 Euro beträgt (Umsatzsteuer-Anwendungserlass, Abschnitt 13b.2 Abs. 7 Nr. 15).
Was ist die Bescheinigung USt 1 TG und wie lange gilt sie?
Sie ist der vom Finanzamt ausgestellte Nachweis, dass der Leistungsempfänger nachhaltig Bauleistungen erbringt. Ihre Gültigkeit ist auf längstens drei Jahre zu beschränken; widerrufen oder zurückgenommen werden kann sie nur mit Wirkung für die Zukunft (BMF-Schreiben vom 10. April 2026, GZ III C 3 - S 7279/00059/002/091).
Ist § 13b UStG dasselbe wie die Bauabzugsteuer?
Nein. § 13b UStG betrifft die Umsatzsteuer, die Bauabzugsteuer nach § 48 EStG ist ein Steuerabzug von 15 Prozent der Gegenleistung, den der Auftraggeber einbehält und ans Finanzamt abführt, wenn keine Freistellungsbescheinigung nach § 48b EStG vorliegt.
Weiterlesen
- Aufmaß erstellen: die Rechenregeln stehen in der VOB/C
Wie viel du abrechnen darfst, entscheidet nicht der Zollstock, sondern Abschnitt 5 der ATV deines Gewerks — und die ist über § 1 Abs. 1 VOB/B Vertragsbestandteil.
- GoBD: was sie verlangen — und was seit Juli 2025 wegfällt
Buchungsbelege sind acht Jahre aufzubewahren, nicht zehn (§ 147 Abs. 3 AO) — und seit dem BMF-Schreiben vom 14. Juli 2025 musst du das PDF der Ausgangsrechnung nicht mehr speichern.
- Abschlagsrechnung schreiben: Leistungsstand, Aufstellung, Frist
So entsteht eine Abschlagsrechnung, die bezahlt wird: Leistungsstand aus dem Aufmaß, prüfbare Aufstellung, 90-Prozent-Deckel beim Privatkunden und 21 Tage Fälligkeit nach VOB/B.
- Angebot schreiben als Handwerker: von der Maßkette zum Preis
Die Reihenfolge, in der ein Angebot abends wirklich entsteht: Aufmaß, Positionen mit Menge und Einheit, Zuschlag je Kostenart — und die Zeile, die deine Bindung beendet.
Quellen
- § 13b UStG — Leistungsempfänger als Steuerschuldner (geprüft: 23. August 2026)
- § 14a UStG — Zusätzliche Pflichten bei der Ausstellung von Rechnungen (geprüft: 23. August 2026)
- § 14c UStG — Unrichtiger oder unberechtigter Steuerausweis (geprüft: 23. August 2026)
- § 48 EStG — Steuerabzug bei Bauleistungen (geprüft: 23. August 2026)
- BMF-Schreiben vom 10.04.2026, GZ III C 3 - S 7279/00059/002/091 (Vordruckmuster USt 1 TG) (geprüft: 23. August 2026)
- Umsatzsteuer-Anwendungserlass — konsolidierte Fassung (BMF) (geprüft: 23. August 2026)
- Landesamt für Steuern Niedersachsen — Steuerschuldnerschaft des Leistungsempfängers nach § 13b UStG auf Bauleistungen (geprüft: 23. August 2026)