Ketenaansprakelijkheid: hoe de g-rekening je risico beperkt
Als aannemer ben je aansprakelijk voor de loonheffingen van je onderaannemer. Storten op een g-rekening beperkt dat risico, mits je factuur contractnummer, tijdvak en werk noemt.
Zirko RedaktionGepubliceerd: Bijgewerkt: 10 min lezen
Inhoud
- Hoe ver de keten reikt
- Waarvoor precies — en het verschil met inlening
- Wanneer de ketenaansprakelijkheid niet geldt
- De g-rekening: wat het is en wat het beperkt
- De drie factuurgegevens waar het echt op vastloopt
- Aan de andere kant van de tafel: betalen vanaf je eigen g-rekening
- Het tweede instrument: de verklaring betalingsgedrag
- Wat je vóór de volgende onderaannemer regelt
Je hebt een onderaannemer ingeschakeld, hij heeft zijn werk gedaan, je hebt betaald. Anderhalf jaar later gaat hij failliet en de Belastingdienst blijkt de loonheffingen van zijn mensen nooit te hebben gezien. De rekening kan bij jou komen — en niet alleen voor jouw onderaannemer, maar voor iedereen die daarachter zat.
De Belastingdienst noemt het doel van de regeling nuchter: "te voorkomen dat aannemers en onderaannemers misbruik maken van de uitbesteding van het werk bij de afdracht van loonheffingen."
Hieronder staat hoe ver die aansprakelijkheid reikt, welke twee instrumenten je ertegen hebt, en waarom het eerste instrument — de g-rekening — alleen werkt als je facturen aan drie extra eisen voldoen die niemand je vertelt.
Hoe ver de keten reikt
Artikel 35 lid 1 van de Invorderingswet 1990:
"De aannemer is hoofdelijk aansprakelijk voor de loonbelasting: a. die de onderaannemer en, indien een werk geheel of gedeeltelijk door een of meer volgende onderaannemers wordt uitgevoerd, iedere volgende onderaannemer verschuldigd is in verband met het verrichten van werkzaamheden door zijn werknemers ter zake van dat werk; b. voor de betaling waarvan de onderaannemer en … iedere volgende onderaannemer ingevolge artikel 34 hoofdelijk aansprakelijk is ter zake van dat werk."
Twee dingen staan daarin die het risico groter maken dan mensen aannemen.
"Iedere volgende onderaannemer". Jij kent je eigen onderaannemer. Wie híj inschakelt weet je vaak niet — en toch loop je voor diens loonheffingen risico. De Belastingdienst zegt het zo: elke aannemer is verantwoordelijk voor "alle volgende schakels".
Onderdeel b. Ook de inlenersaansprakelijkheid van je onderaannemer valt onder jouw ketenaansprakelijkheid. Leent hij mensen in bij een uitzendbureau dat niet afdraagt, dan werkt dat door tot bij jou.
Eén beperking staat er wel in, direct na de opsomming: "In afwijking in zoverre van artikel 32, tweede lid, is de aannemer niet aansprakelijk voor de in verband met de heffing van loonbelasting opgelegde bestuurlijke boete." Voor de boete draai je niet op, alleen voor de belasting.
Lid 3 breidt de kring uit, precies zoals bij de btw-verlegging: je onderaannemer is ten opzichte van zíjn onderaannemer aannemer, wie zonder opdracht in de normale uitoefening van zijn bedrijf een werk van stoffelijke aard uitvoert wordt met een aannemer gelijkgesteld, en de verkoper van een toekomstige zaak geldt als onderaannemer voor zover de verkoop met het werk samenhangt.
Waarvoor precies — en het verschil met inlening
Hier zit een onderscheid dat in gesprekken vrijwel altijd verkeerd gaat.
| Ketenaansprakelijkheid (art. 35 IW) | Inlenersaansprakelijkheid (art. 34 IW) | |
|---|---|---|
| Situatie | je besteedt werk uit aan een onderaannemer | je leent personeel in dat onder jouw toezicht of leiding werkt |
| Waarvoor aansprakelijk | loonheffingen | loonheffingen én omzetbelasting |
| Boete | nee | nee |
| Uitweg | g-rekening, verklaring betalingsgedrag, administratie | idem |
De Belastingdienst rekent onder "loonheffingen": "loonbelasting, premies volksverzekeringen, premies werknemersverzekeringen en de inkomensafhankelijke bijdrage Zorgverzekeringswet."
Inlenen is het zwaardere risico, want daar komt de omzetbelasting erbij. Artikel 34 lid 1 noemt de inlener hoofdelijk aansprakelijk voor de loonbelasting die de uitlener verschuldigd is "alsmede voor de omzetbelasting welke de uitlener … verschuldigd is in verband met dat ter beschikking stellen". En lid 2 rekt het op tot de doorlener en tot degene aan wie een doorlener iemand ter beschikking stelt.
Het praktische gevolg: of jullie iets "onderaanneming" of "personeel lenen" noemen, bepaalt niet hoe het uitpakt. Wie de leiding en het toezicht heeft, wel.
Wanneer de ketenaansprakelijkheid niet geldt
Artikel 35 lid 4 kent twee uitzonderingen, en ze lijken opvallend veel op die van de btw-verlegging:
"a. indien een werk tot de uitvoering waarvan een onderaannemer zich jegens een aannemer heeft verbonden, geheel of grotendeels wordt verricht op de plaats waar de onderneming van de onderaannemer is gevestigd met uitzondering van de vervaardiging en elke daarop gerichte handeling van kleding, andere dan schoeisel, of b. indien de uitvoering van een werk waartoe een onderaannemer zich jegens een aannemer heeft verbonden, ondergeschikt is aan een tussen hen gesloten overeenkomst van koop en verkoop van een bestaande zaak."
De werkplaatsregel en de leveringsregel dus, opnieuw. Wie de trap in zijn eigen werkplaats maakt, valt er buiten — voor de btw én voor de aansprakelijkheid. Dat is geen toeval: beide regelingen richten zich op werk op de bouwplaats.
En lid 6 kent een disculpatie: de aansprakelijkheid geldt niet "indien aannemelijk is dat het niet betalen door de onderaannemer noch aan hem noch aan een aannemer is te wijten". Dat is een smalle uitweg — bijvoorbeeld bij een oorzaak buiten beide partijen — en geen algemene "ik wist van niets".
De g-rekening: wat het is en wat het beperkt
Een g-rekening is een geblokkeerde rekening van je onderaannemer, waarvan het saldo aan de Belastingdienst is verpand. Jij maakt daar het deel van de factuursom naartoe dat overeenkomt met de loonheffingen; de rest maak je gewoon over.
Artikel 35 lid 5:
"Indien een aannemer ingevolge een overeenkomst met een onderaannemer, ten behoeve van de voldoening van loonbelasting en sociale verzekeringspremies met betrekking tot het door die onderaannemer aangenomen werk, een bedrag heeft overgemaakt op een rekening die door die onderaannemer ten behoeve van de betaling van loonbelasting en sociale verzekeringspremies wordt gehouden bij een financiële onderneming die … het bedrijf van bank mag uitoefenen wordt het bedrag waarvoor de aansprakelijkheid van de aannemer uit hoofde van het eerste lid met betrekking tot dat werk in eerste aanleg bestaat, verminderd met dat overgemaakte bedrag."
Let op "in eerste aanleg" en "verminderd met". Een g-rekening is dus geen schild maar een aftrekpost: je aansprakelijkheid daalt met het bedrag dat je hebt gestort. Stort je te weinig, dan blijft het verschil staan.
En de bescherming vervalt als je het beter wist. Dezelfde bepaling, tweede volzin: de vermindering geldt niet "voor zover de aannemer wist of redelijkerwijs moest vermoeden dat een onderaannemer in gebreke zou blijven het op de … rekening gestorte bedrag aan te wenden voor de betaling van loonbelasting of sociale verzekeringspremies."
Voor de inlener staat dezelfde constructie in artikel 34 lid 3 en lid 4 — met dat verschil dat daar ook de omzetbelasting meedoet.
Let op: de Belastingdienst wijst erop dat een zzp'er zonder personeel geen g-rekening kan openen. Dat is logisch — hij draagt geen loonheffingen af — maar het betekent dat de g-rekening je bij inhuur van zzp'ers niets oplevert. Daar loopt het risico langs een heel andere lijn: de vraag of die zzp'er in werkelijkheid bij jou in dienstbetrekking is — zie schijnzelfstandigheid in de bouw: wat er in 2026 verandert.
De drie factuurgegevens waar het echt op vastloopt
Dit is het deel dat in vrijwel geen enkel overzicht staat, en het is het deel waar een storting zijn werking verliest.
Artikel 6 van de Uitvoeringsregeling inleners-, keten- en opdrachtgeversaansprakelijkheid 2004 heet letterlijk "Vereisten vrijwarende betaling op de g-rekening". Het eerste lid bepaalt dat een storting alleen meetelt als de factuur voldoet aan de eisen van artikel 35a Wet OB "alsmede de vermelding bevat van":
"1°. het nummer of het kenmerk, voorzover aanwezig, van de overeenkomst ingevolge welke de uitlener, de onderaannemer of de confectie-aannemer de gefactureerde prestatie of prestaties heeft verricht; 2°. het tijdvak of de tijdvakken waarin die prestatie of prestaties zijn verricht; en 3°. de benaming(en) of kenmerk(en) van het werk, waarop de betaling betrekking heeft"
Drie velden die op een gewone factuur niet staan: het contractnummer, de werkperiode en de naam van het werk. Ontbreken ze, dan telt de storting niet mee — en is de aansprakelijkheid dus niet verminderd, hoeveel je ook hebt overgemaakt.
Daar komt onderdeel b bij: bij de betaling zelf moet het factuurnummer worden vermeld, en eventueel een extra kenmerk, zodanig dat de factuur "terstond of vrijwel terstond kan worden teruggevonden in de administratie".
En onderdeel c stelt eisen aan je administratie. Terstond of vrijwel terstond terug te vinden moeten zijn:
- de overeenkomst of de inhoud daarvan;
- "de gegevens inzake de nakoming van die overeenkomst met inbegrip van, naar de eisen van hun bedrijf, een registratie van de personen die zijn ingeleend of werk in (onder)aanneming hebben verricht en van de dagen waarop en de uren gedurende welke die personen werkzaamheden hebben verricht";
- de betalingen die in verband met die overeenkomst zijn gedaan.
Lees die middelste eis nog eens. Er wordt een registratie per persoon, per dag, per uur verlangd van iedereen die op jouw werk voor een onderaannemer heeft gestaan. Niet in een map ergens, maar terugvindbaar. Dat is geen boekhoudkundige eis, dat is een eis aan je werkvoorbereiding.
Dezelfde gegevens worden je om een tweede reden gevraagd, met een eigen termijn en een eigen boete: de Arbeidstijdenwet eist ze van elke werkgever, ook zonder keten. Wat er per regel in hoort en hoe lang je ze moet bewaren, staat in urenregistratie in de bouw — één registratie bedient beide eisen, mits het project bij de urenregel staat.
Wetten.overheid.nl vermeldt bij dit artikel een toekomstige wijziging met ingang van 1 januari 2027. Wie zijn processen hierop inricht, doet er goed aan de tekst rond die datum opnieuw te lezen.
Aan de andere kant van de tafel: betalen vanaf je eigen g-rekening
Ben je zelf de onderaannemer met een g-rekening, dan schrijft artikel 7 voor wat je bij een betaling aan de ontvanger vermeldt: "het aangiftenummer dat is vermeld op de uitnodiging tot het doen van aangifte dan wel het aanslagnummer dat is vermeld op het aanslagbiljet dat betrekking heeft op het tijdvak waarop de betaling ziet."
En daarbovenop een specificatie van de werken: "voor elk werk ten minste bestaande uit de benaming(en) van het werk … alsmede het tijdvak waarin het werk waarop de betaling betrekking heeft, is verricht."
Loopt er te veel op je g-rekening vast, dan vraag je deblokkering aan (artikel 10). De ontvanger geeft toestemming "voorzover aannemelijk is dat het saldo van de g-rekening uitgaat boven hetgeen door de rekeninghouder aan loonbelasting en omzetbelasting vermoedelijk nog verschuldigd is of binnenkort verschuldigd zal worden". Het verzoek doe je schriftelijk, en het wordt afgewezen als je de gevraagde gegevens niet of onvoldoende verstrekt.
Het tweede instrument: de verklaring betalingsgedrag
Naast de g-rekening kun je je onderaannemer vragen om een verklaring betalingsgedrag ketenaansprakelijkheid. Daarmee laat hij zien dat hij zijn aangifte- en betalingsverplichtingen voor de loonheffingen nakomt; de Belastingdienst noemt het een middel waarmee de hoofdaannemer "het risico van ketenaansprakelijkheid" beperkt.
Wees precies over de grens van dat papier: het zegt iets over het verleden, over het moment van afgifte. Het is een reden om iemand aan te nemen of niet aan te nemen; het is geen vrijwaring. Die komt van de storting en van je administratie.
Wat je vóór de volgende onderaannemer regelt
- Vraag een recente verklaring betalingsgedrag, en herhaal dat bij langlopende werken.
- Vraag of hij een g-rekening heeft. Heeft hij die niet en heeft hij wel personeel, dan is dat een signaal.
- Spreek het stortingspercentage schriftelijk af. Het staat niet in de wet; het volgt uit de loonkosten in het werk.
- Zet contractnummer, werkperiode en werknaam op de factuur — of laat je onderaannemer dat doen. Zonder die drie is de storting niet vrijwarend.
- Vermeld het factuurnummer bij de betaling.
- Houd een urenregistratie per persoon en per dag van iedereen die voor een onderaannemer op jouw werk staat. Dat is expliciet geëist.
- Bewaar overeenkomst, urenregistratie en betalingen zo dat je ze terstond kunt tonen. "Ergens in de mail" is niet terstond.
---
Stand: 24 augustus 2026. Dit artikel geeft de regelgeving weer en is geen juridisch of fiscaal advies. Welk percentage van de factuursom in jouw situatie op de g-rekening hoort, en hoe je overeenkomst moet luiden, bepaal je met je adviseur.
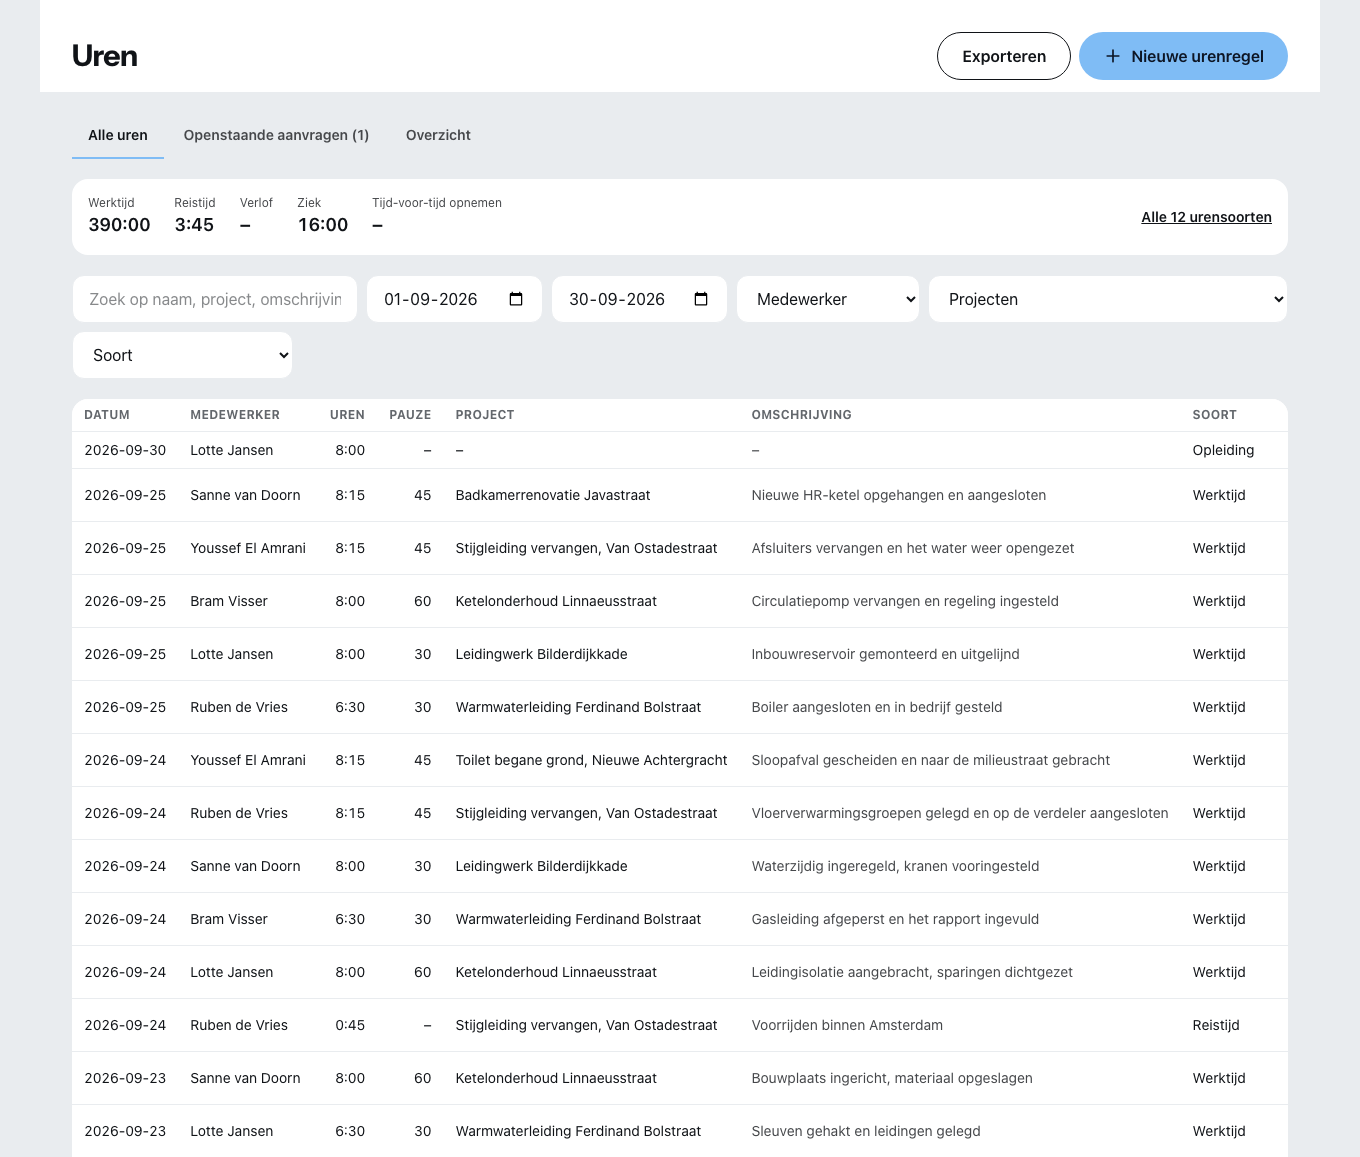
Wat Zirko doet: de gegevens die artikel 6 verlangt zijn precies de gegevens die een werkadministratie toch al bevat — het project met zijn eigen benaming, de periode waarin is gewerkt, en de uren per medewerker per dag met begin, einde, pauze en project. Die uren zijn exporteerbaar met datum, medewerker en project. Wat Zirko niet doet: er automatisch een vrijwarende factuur van maken. Het contractnummer en de werkbenaming moeten op de factuur belanden, en dat is vandaag jouw handeling — zet ze in de omschrijving van het project of in de factuurreferentie, zodat ze op elk document meelopen.
Veelgestelde vragen
Waarvoor ben ik als aannemer aansprakelijk?
Voor de loonheffingen van je onderaannemer en van iedere volgende onderaannemer in de keten. Artikel 35 lid 1 Invorderingswet 1990 spreekt van hoofdelijke aansprakelijkheid voor de loonbelasting die de onderaannemer en iedere volgende onderaannemer verschuldigd is in verband met het verrichten van werkzaamheden door zijn werknemers ter zake van dat werk. De Belastingdienst rekent daaronder ook de premies volksverzekeringen, de premies werknemersverzekeringen en de inkomensafhankelijke bijdrage Zorgverzekeringswet. Voor een boete ben je niet aansprakelijk.
Geldt de ketenaansprakelijkheid ook voor een zzp'er zonder personeel?
Nee. Een zzp'er zonder personeel is geen inhoudingsplichtige voor de loonheffingen, dus is er ook niets waarvoor jij aansprakelijk kunt zijn. Om diezelfde reden kan een zzp'er zonder personeel geen g-rekening openen. Het risico verschuift dan naar een ander onderwerp: of die zzp'er in werkelijkheid bij jou in dienstbetrekking is.
Wat is een g-rekening?
Een geblokkeerde bankrekening van je onderaannemer waarop jij het deel van de factuursom stort dat overeenkomt met de verschuldigde loonheffingen. Volgens artikel 35 lid 5 Invorderingswet wordt het bedrag waarvoor jouw aansprakelijkheid in eerste aanleg bestaat, verminderd met het gestorte bedrag. Het openen van een g-rekening vereist toestemming van zowel de Belastingdienst als de bank.
Welke gegevens moeten er op de factuur staan voor een vrijwarende storting?
Naast de gewone factuureisen van artikel 35a Wet OB drie extra vermeldingen, volgens artikel 6 van de Uitvoeringsregeling inleners-, keten- en opdrachtgeversaansprakelijkheid 2004: het nummer of kenmerk van de overeenkomst, het tijdvak of de tijdvakken waarin de prestatie is verricht, en de benaming of het kenmerk van het werk waarop de betaling betrekking heeft. Bij de betaling zelf vermeld je het factuurnummer.
Beschermt een storting op de g-rekening altijd?
Nee. Artikel 35 lid 5 sluit de vermindering uit voor zover de aannemer wist of redelijkerwijs moest vermoeden dat een onderaannemer in gebreke zou blijven het gestorte bedrag aan te wenden voor de betaling van loonbelasting of sociale verzekeringspremies. Ook moet je administratie op orde zijn: artikel 6 lid 1 onderdeel c eist dat de overeenkomst, de urenregistratie per persoon en de betalingen terstond of vrijwel terstond terug te vinden zijn.
Wat is het verschil met inlenersaansprakelijkheid?
De omvang. Bij inlening van personeel (artikel 34 Invorderingswet) ben je aansprakelijk voor de loonbelasting én voor de omzetbelasting die de uitlener verschuldigd is in verband met het ter beschikking stellen. Bij ketenaansprakelijkheid (artikel 35) gaat het alleen om de loonheffingen. Wie personeel inleent, loopt dus een breder risico dan wie werk uitbesteedt.
Wanneer geldt de ketenaansprakelijkheid niet?
Artikel 35 lid 4 noemt twee gevallen: als het werk geheel of grotendeels wordt verricht op de plaats waar de onderneming van de onderaannemer is gevestigd — met uitzondering van de vervaardiging van kleding — en als de uitvoering ondergeschikt is aan een tussen partijen gesloten overeenkomst van koop en verkoop van een bestaande zaak.
Verder lezen
- Digitale werkbon: wat erop hoort en wat de handtekening waard is
Een ondertekende werkbon is een onderhandse akte en levert tussen partijen dwingend bewijs op (artikel 157 lid 2 Rv). Een handtekening met de vinger telt mee — artikel 3:15a BW.
- Offerte maken bouw: van inmeten tot de handtekening
Posten in plaats van één bedrag, vaste prijs of richtprijs met de 10 procent-grens, meerwerk waarvoor je vooraf waarschuwt en het juiste btw-vak. De volgorde die standhoudt.
- Software voor installateurs: wat je per opdracht moet vastleggen
Werk aan een gasverbrandingstoestel mag alleen door een certificaathouder, en artikel 6.45 lid 1 Bbl bindt daaraan ook de opdrachtgever. Het nultarief geldt ook voor de installatie.
- Btw verleggen in de bouw: wanneer je nul procent factureert
De verleggingsregeling voor onderaanneming staat in artikel 24b Uitvoeringsbesluit omzetbelasting 1968. Twee uitzonderingen: werk op je eigen bedrijfsplaats en levering met montage.
Bronnen
- Invorderingswet 1990, artikel 35 — ketenaansprakelijkheid voor loonbelasting (nagekeken: 24 augustus 2026)
- Invorderingswet 1990, artikel 34 — inlenersaansprakelijkheid voor loonbelasting en omzetbelasting (nagekeken: 24 augustus 2026)
- Uitvoeringsregeling inleners-, keten- en opdrachtgeversaansprakelijkheid 2004, artikel 6 — vereisten vrijwarende betaling op de g-rekening (nagekeken: 24 augustus 2026)
- Uitvoeringsregeling inleners-, keten- en opdrachtgeversaansprakelijkheid 2004, artikelen 7 en 10 — betaling ten laste van de g-rekening en deblokkering (nagekeken: 24 augustus 2026)
- Belastingdienst — Ketenaansprakelijkheid (nagekeken: 24 augustus 2026)
- Belastingdienst — Verklaring betalingsgedrag ketenaansprakelijkheid (onderaannemer) (nagekeken: 24 augustus 2026)
- Belastingdienst — Inlenersaansprakelijkheid (nagekeken: 24 augustus 2026)