Sicherheitseinbehalt: wann das Geld zurückkommt
Fünf Prozent auf der Schlussrechnung: wann der Sicherheitseinbehalt nach VOB/B zurückzugeben ist und warum du ihn jederzeit gegen eine Bürgschaft tauschen darfst.
Zirko RedaktionVeröffentlicht: Aktualisiert: 11 Min. Lesezeit
Inhalt
- Welche Sicherheit du vor dir hast — davon hängt der Termin ab
- Die 10 Prozent, die 18 Werktage und das Sperrkonto
- Der Tausch gegen eine Bürgschaft
- Die Umsatzsteuer auf Geld, das du nicht hast
- Die Gegenrichtung: § 650f BGB, wenn der Auftraggeber wackelt
- Die fünf Prozent beim Privatkunden sind etwas anderes
- Die Verjährung, die niemand im Kalender hat
- Die Prüfliste für den nächsten Einbehalt
Wenn die VOB/B vereinbart ist, ist eine nicht verwertete Sicherheit für Mängelansprüche nach Ablauf von zwei Jahren zurückzugeben — nicht erst nach vier oder fünf (§ 17 Abs. 8 Nr. 2 VOB/B). Den Einbehalt gegen eine Bürgschaft zu tauschen, ist dein Recht und nicht seine Gnade: „Der Auftragnehmer hat die Wahl unter den verschiedenen Arten der Sicherheit; er kann eine Sicherheit durch eine andere ersetzen" (§ 17 Abs. 3 VOB/B). Und die Umsatzsteuer auf den einbehaltenen Teil schuldest du sofort — sie entsteht mit der Leistung, nicht mit der Zahlung (§ 13 Abs. 1 Nr. 1 Buchst. a UStG). Zurückholen darfst du sie nur, soweit du nachweisen kannst, dass dir eine Bankbürgschaft zur Ablösung nicht möglich war (Abschnitt 17.1 Abs. 5 UStAE).
Damit sind die drei Fragen beantwortet. Die Begründungen, die Ausnahmen und die zwei Fristen, an denen echtes Geld hängt, stehen darunter.
Welche Sicherheit du vor dir hast — davon hängt der Termin ab
Am Bau werden drei Sicherheiten verwechselt, die verschiedene Dinge sichern und in verschiedene Richtungen laufen. Die ersten beiden stellst du dem Auftraggeber, die dritte stellst du einem Verbraucher.
| Art | Sichert | Zurück nach | Rechtsgrundlage |
|---|---|---|---|
| Vertragserfüllungssicherheit | die vertragsgemäße Ausführung bis zur Abnahme | Abnahme und Stellung der Sicherheit für Mängelansprüche | § 17 Abs. 8 Nr. 1 VOB/B |
| Gewährleistungssicherheit (Mängelsicherheit) | Mängelansprüche nach der Abnahme | 2 Jahren, wenn nichts anderes vereinbart ist | § 17 Abs. 8 Nr. 2 VOB/B |
| Sicherheit beim Verbraucherbauvertrag | rechtzeitige Herstellung ohne wesentliche Mängel — gestellt von dir an den Verbraucher | Vertragssache | § 650m Abs. 2 BGB |
Die zweite Zeile ist die, die Betriebe Geld kostet, weil sie nicht gelesen wird. Die Verjährung der Mängelansprüche und die Rückgabe der Sicherheit sind nach der VOB/B zwei verschiedene Fristen. Die Mängelansprüche verjähren bei einem Bauwerk in vier Jahren, wenn im Vertrag nichts steht (§ 13 Abs. 4 Nr. 1 VOB/B) — die Sicherheit dafür ist trotzdem schon nach zwei Jahren zurückzugeben. Wer zwei Jahre nach der Abnahme nichts tut, weil er auf das Ende der Gewährleistungsfrist wartet, wartet zwei Jahre zu lang.
Ohne VOB/B sieht es anders aus: Beim reinen BGB-Bauvertrag gibt es überhaupt keine gesetzliche Rückgabefrist für einen Einbehalt. Dort gilt der Vertrag — und die Mängelansprüche verjähren bei einem Bauwerk in fünf Jahren ab der Abnahme (§ 634a Abs. 1 Nr. 2, Abs. 2 BGB). Steht im Vertrag „Rückgabe nach Ablauf der Gewährleistungsfrist", sind das dann fünf Jahre, nicht zwei.
Die 10 Prozent, die 18 Werktage und das Sperrkonto
Wird die Sicherheit in Teilbeträgen von den Zahlungen einbehalten, setzt die VOB/B dem einzelnen Abzug eine Grenze: Der Auftraggeber „darf jeweils die Zahlung um höchstens 10 v. H. kürzen, bis die vereinbarte Sicherheitssumme erreicht ist" (§ 17 Abs. 6 Nr. 1 VOB/B). Betroffen ist damit auch jede Abschlagszahlung und die Schlussrechnung am Ende der Kette, nicht nur die letzte Zahlung.
Der zweite Satz derselben Vorschrift ist der, den kaum ein Auftraggeber befolgt: Sofern nichts anderes vereinbart ist, hat er den einbehaltenen Betrag binnen 18 Werktagen nach Mitteilung an dich auf ein Sperrkonto einzuzahlen und dafür zu sorgen, dass das Geldinstitut dich davon benachrichtigt. Über dieses Konto können beide Seiten nur gemeinsam verfügen, und etwaige Zinsen stehen dem Auftragnehmer zu (§ 17 Abs. 5 VOB/B). Der Einbehalt ist also kein Betriebskapital des Auftraggebers, sondern liegt auf einem Konto, das ihm nicht allein gehört.
Passiert das nicht, hat die VOB/B eine Folge vorgesehen, die stärker ist als das übliche Mahnen:
„Zahlt der Auftraggeber den einbehaltenen Betrag nicht rechtzeitig ein, so kann ihm der Auftragnehmer hierfür eine angemessene Nachfrist setzen. Lässt der Auftraggeber auch diese verstreichen, so kann der Auftragnehmer die sofortige Auszahlung des einbehaltenen Betrags verlangen und braucht dann keine Sicherheit mehr zu leisten." — § 17 Abs. 6 Nr. 3 VOB/B
Zwei Rechtsfolgen in einem Satz: Auszahlung jetzt, und danach gar keine Sicherheit mehr. Das setzt allerdings voraus, dass ein Sperrkonto überhaupt geschuldet war — viele Verträge schließen die Einzahlungspflicht ausdrücklich aus, und dieser Halbsatz steht meist in derselben Klausel, die den Einbehalt regelt. Nachsehen lohnt sich vor jedem Schreiben.
Der Tausch gegen eine Bürgschaft
Unter der VOB/B brauchst du für den Tausch keine Zustimmung. § 17 Abs. 3 VOB/B gibt dir die Wahl unter den Sicherheitsarten und ausdrücklich das Recht, eine Sicherheit durch eine andere zu ersetzen. Zulässig sind nach § 17 Abs. 2 VOB/B der Einbehalt oder die Hinterlegung von Geld sowie die Bürgschaft eines Kreditinstituts oder Kreditversicherers, das in der EU, im EWR oder in einem Vertragsstaat des WTO-Beschaffungsübereinkommens zugelassen ist.
Für die Bürgschaft selbst gelten drei Bedingungen (§ 17 Abs. 4 VOB/B): schriftlich, unter Verzicht auf die Einrede der Vorausklage, und nicht auf bestimmte Zeit begrenzt. Der letzte Punkt ist der Grund, warum eine Gewährleistungsbürgschaft nicht einfach mit dem Ablauf der Gewährleistungsfrist erlischt — sie muss zurückgegeben werden. Und eine Grenze steht in derselben Vorschrift: Der Auftraggeber kann keine Bürgschaft fordern, die den Bürgen zur Zahlung auf erstes Anfordern verpflichtet. Bei einer solchen Bürgschaft zahlt die Bank auf Zuruf, und du musst dein Geld anschließend in einem eigenen Prozess zurückholen.
Ohne VOB/B hast du dieses Austauschrecht nicht von Gesetzes wegen. Es muss im Vertrag stehen — und wenn der Vertrag vorformuliert ist, wird die Klausel an § 307 Abs. 1 BGB gemessen. Zwei Entscheidungen des Bundesgerichtshofs sind dabei die Leitplanken:
- Ein Einbehalt über die Gewährleistungszeit, der nur durch eine Bürgschaft auf erstes Anfordern abgelöst werden kann, benachteiligt den Auftragnehmer unangemessen — eine solche Bürgschaft ist kein angemessener Ausgleich, weil sie das Liquiditätsrisiko nur verschiebt (BGH, Urteil vom 5. Juni 1997, VII ZR 324/95).
- Eine Vertragserfüllungssicherheit von 10 Prozent, die nach der Abnahme auch noch Mängelansprüche sichert, ist unwirksam — nach der Abnahme ist das Sicherungsinteresse des Auftraggebers deutlich geringer, der Auftragnehmer bliebe aber über lange Zeit ohne sein Geld (BGH, Urteil vom 5. Mai 2011, VII ZR 179/10).
Ist die Klausel unwirksam, fällt sie weg — und damit die Grundlage für den Einbehalt. Der Betrag ist dann nicht in zwei Jahren fällig, sondern jetzt. Das ist der Grund, warum sich das Lesen der Sicherungsklausel eines vorformulierten Vertrags auch noch nach der Schlussrechnung lohnt.
Die Umsatzsteuer auf Geld, das du nicht hast
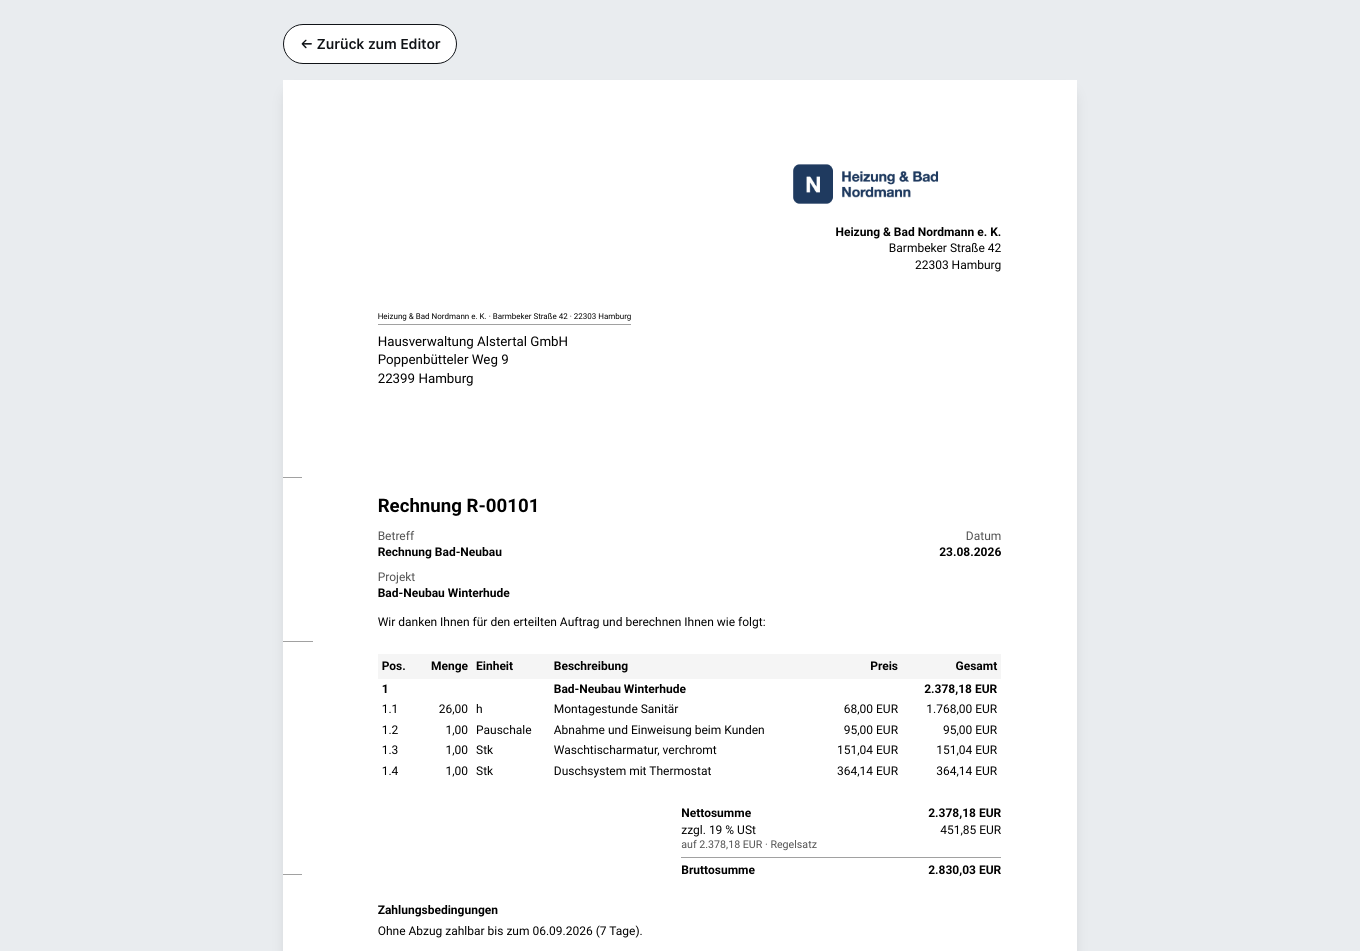
Hier liegt der teuerste Irrtum, und er hat eine einfache Ursache: Der Sicherheitseinbehalt mindert die Zahlung, nicht das Entgelt. Die Rechnung weist die volle Nettosumme und die volle Umsatzsteuer aus; der Einbehalt wird erst unterhalb der Bruttosumme abgezogen, zusammen mit Abschlägen und Bauumlage.
Wer den Einbehalt stattdessen wie einen Nachlass von der Bemessungsgrundlage abzieht, weist zu wenig Umsatzsteuer aus — auf einem Beleg, der nach den Regeln der GoBD nicht mehr geändert, sondern nur storniert werden kann. Bei einer Rechnung ohne Steuerausweis, etwa weil der Auftraggeber die Steuer nach § 13b UStG selbst schuldet, stellt sich die Frage gar nicht erst — dort gibt es keine Steuerzeile, die man falsch kürzen könnte.
Bei der Besteuerung nach vereinbarten Entgelten entsteht die Steuer mit Ablauf des Voranmeldungszeitraums, in dem du die Leistung ausgeführt hast (§ 13 Abs. 1 Nr. 1 Buchst. a Satz 1 UStG). Ob der Kunde zahlt, ist dafür ohne Bedeutung. Bei fünf Prozent Einbehalt auf eine Schlussrechnung über 40.000 € netto sind das 2.000 €, die du zwei Jahre nicht siehst, und 380 € Umsatzsteuer darauf, die trotzdem sofort fällig werden.
Zurückholen kannst du sie — aber nur unter einer Bedingung, und die ist eng. Der Bundesfinanzhof hat 2013 entschieden, dass ein Entgelt uneinbringlich im Sinne des § 17 Abs. 2 Nr. 1 UStG ist, wenn bei objektiver Betrachtung damit zu rechnen ist, dass der Leistende es jedenfalls auf absehbare Zeit nicht durchsetzen kann (BFH vom 24. Oktober 2013, V R 31/12, BStBl II 2015, 674). Die Finanzverwaltung hat das in den Umsatzsteuer-Anwendungserlass übernommen, und dort steht die Bedingung im Wortlaut:
„Daher berechtigen vertragliche Einbehalte zur Absicherung von Gewährleistungsansprüchen der Leistungsempfänger (z. B. sog. Sicherungseinbehalte für Baumängel) zur Steuerberichtigung, soweit dem Unternehmer nachweislich die Absicherung dieser Gewährleistungsansprüche durch Gestellung von Bankbürgschaften im Einzelfall nicht möglich war und er dadurch das Entgelt insoweit für einen Zeitraum von über zwei bis fünf Jahren noch nicht vereinnahmen kann." — Abschnitt 17.1 Abs. 5 UStAE
Drei Dinge muss man daraus mitnehmen. Erstens: „im Einzelfall". Der Nachweis läuft je Vertrag, nicht pauschal — für jeden abgeschlossenen Auftrag muss belegt sein, dass eine Gewährleistungsbürgschaft angefragt und abgelehnt wurde. Eine allgemeine Erklärung, die Hausbank gebe keine Bürgschaften mehr aus, trägt das nicht. Zweitens: die Anfrage gehört ins Jahr der Leistung, nicht ins Jahr der Betriebsprüfung — rückwirkend lässt sich eine Ablehnung nicht herstellen. Drittens: die Berichtigung ist nur gestundet. Wird der Einbehalt später ausgezahlt, sind Steuerbetrag und Vorsteuerabzug erneut zu berichtigen (§ 17 Abs. 2 Nr. 1 Satz 2 UStG).
Der bequemere Weg führt an all dem vorbei: Wer die Steuer nach vereinnahmten Entgelten berechnet, hat das Problem nicht. Das Finanzamt kann das auf Antrag gestatten, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr nicht mehr als 800.000 € betragen hat (§ 20 Satz 1 Nr. 1 UStG) — eine Grenze, unter der die allermeisten Handwerksbetriebe liegen. Dann entsteht die Steuer erst mit der Vereinnahmung, und auf den einbehaltenen Teil eben erst dann, wenn er ankommt.
Die Gegenrichtung: § 650f BGB, wenn der Auftraggeber wackelt
Der Einbehalt ist eine Sicherheit für den Auftraggeber. Das Gesetz kennt auch eine für dich, und sie wird im Handwerk selten genutzt: Nach § 650f Abs. 1 BGB kannst du für die vereinbarte und noch nicht gezahlte Vergütung Sicherheit verlangen, einschließlich der Nebenforderungen, die pauschal mit 10 Prozent des zu sichernden Vergütungsanspruchs angesetzt werden. Dieses Recht besteht auch noch nach der Abnahme — es ist also genau dann brauchbar, wenn der Einbehalt schon steht und die Zahlungsmoral kippt.
Verweigert der Besteller die Sicherheit nach angemessener Fristsetzung, kannst du die Leistung verweigern oder den Vertrag kündigen (§ 650f Abs. 5 BGB). Die Ausnahmen stehen in Absatz 6 und sind für einen Handwerksbetrieb die halbe Antwort: Gegen die öffentliche Hand und beim Verbraucherbauvertrag nach § 650i BGB sowie beim Bauträgervertrag nach § 650u BGB gilt die Bauhandwerkersicherung nicht. Gegenüber einem gewerblichen Auftraggeber oder Generalunternehmer gilt sie.
Die fünf Prozent beim Privatkunden sind etwas anderes
Wenn ein Verbraucher fünf Prozent einbehält, ist das oft gar kein Gewährleistungseinbehalt, sondern die gesetzliche Sicherheit des § 650m Abs. 2 BGB: Beim Verbraucherbauvertrag ist dem Verbraucher mit der ersten Abschlagszahlung eine Sicherheit für die rechtzeitige Herstellung des Werks ohne wesentliche Mängel in Höhe von 5 Prozent der vereinbarten Gesamtvergütung zu leisten, und sie darf durch Einbehalt von dieser Zahlung erbracht werden.
Der Unterschied ist nicht akademisch. Diese Sicherheit hängt am ersten Abschlag, nicht an der Schlussrechnung, sie bemisst sich nach der Gesamtvergütung und nicht nach der einzelnen Rechnung, und sie sichert die Herstellung, nicht die Mängelansprüche danach. Wer sie am Ende noch einmal als Gewährleistungseinbehalt abgezogen bekommt, bekommt zweimal dasselbe abgezogen.
Die Verjährung, die niemand im Kalender hat
Der Anspruch auf Auszahlung des Einbehalts unterliegt der regelmäßigen Verjährung. Sie beginnt nach § 199 Abs. 1 BGB mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und du von den Umständen Kenntnis hattest — bei einem Einbehalt, der zwei Jahre nach der Abnahme zur Rückgabe fällig wird, also mit dem Ende genau dieses Jahres.
Das ist der unauffälligste Weg, Geld zu verlieren: Der Betrag steht auf keiner offenen Rechnung, er taucht in keiner Mahnliste auf, und der Auftraggeber erinnert nicht daran. Ein Einbehalt braucht deshalb am Tag der Abnahme einen Termin, nicht am Tag, an dem er fällig wird.
Die Prüfliste für den nächsten Einbehalt
- Ist die VOB/B wirksam einbezogen? Davon hängen die Zwei-Jahres-Rückgabe, das Austauschrecht und das Sperrkonto ab. Steht sie nicht im Vertrag, gilt nur der Vertrag.
- Welche Art von Sicherheit ist vereinbart — Vertragserfüllung oder Gewährleistung? Die erste ist nach der Abnahme zurückzugeben, sobald die zweite gestellt ist.
- Ist ein Sperrkonto geschuldet, und liegt das Geld darauf? 18 Werktage nach der Mitteilung; sonst Nachfrist setzen (§ 17 Abs. 6 Nr. 3 VOB/B).
- Hast du die Bürgschaft angefragt? Der Tausch bringt dir das Geld sofort — und die Ablehnung ist der Nachweis, den die Umsatzsteuerberichtigung verlangt.
- Rechnest du nach vereinbarten oder nach vereinnahmten Entgelten ab? Unter 800.000 € Gesamtumsatz im Vorjahr ist der Wechsel ein Antrag beim Finanzamt.
- Steht der Rückgabetermin im Kalender, mit Datum und Betrag?
Punkt 4 ist der einzige, der in beide Richtungen wirkt: Klappt die Bürgschaft, hast du das Geld. Klappt sie nicht, hast du den Beleg.
---
Stand: 12. September 2026. Dieser Artikel gibt die Rechtslage in Deutschland wieder und ersetzt keine Rechts- oder Steuerberatung. Ob die VOB/B in deinen Vertrag wirksam einbezogen ist, ob eine Sicherungsklausel der Inhaltskontrolle standhält und ob die Voraussetzungen für eine Berichtigung nach § 17 UStG im Einzelfall vorliegen, entscheidet sich am konkreten Vertrag und an deiner Dokumentation.
In Zirko ist der Sicherheitseinbehalt ein eigenes Feld am Beleg — mit der Art (Vertragserfüllung oder Gewährleistung) und einem Prozentsatz, der änderbar bleibt, weil der Vertrag gewinnt und nicht die Vorbelegung. Gerechnet wird er unterhalb der Bruttosumme: Er mindert den Zahlbetrag, Entgelt und Umsatzsteuer bleiben in voller Höhe stehen. Diese Reihenfolge ist im Rechenweg festgelegt und nicht in der Oberfläche, damit Vorschau, PDF und die ausgehende E-Rechnung nicht auseinanderlaufen können.
Häufige Fragen
Wann muss der Auftraggeber den Sicherheitseinbehalt zurückzahlen?
Beim VOB/B-Vertrag ist eine nicht verwertete Sicherheit für Mängelansprüche nach Ablauf von zwei Jahren zurückzugeben, sofern kein anderer Rückgabezeitpunkt vereinbart wurde (§ 17 Abs. 8 Nr. 2 VOB/B). Beim reinen BGB-Bauvertrag gibt es keine solche Frist — dort gilt allein, was im Vertrag steht.
Darf ich den Sicherheitseinbehalt gegen eine Bürgschaft tauschen?
Beim VOB/B-Vertrag ja, und zwar ohne Zustimmung des Auftraggebers: „Der Auftragnehmer hat die Wahl unter den verschiedenen Arten der Sicherheit; er kann eine Sicherheit durch eine andere ersetzen“ (§ 17 Abs. 3 VOB/B). Ohne VOB/B brauchst du eine Vertragsklausel, die den Austausch erlaubt.
Darf der Auftraggeber eine Bürgschaft auf erstes Anfordern verlangen?
Nein. § 17 Abs. 4 VOB/B: Der Auftraggeber kann als Sicherheit keine Bürgschaft fordern, die den Bürgen zur Zahlung auf erstes Anfordern verpflichtet. Eine formularmäßige Klausel, die den Einbehalt nur gegen eine solche Bürgschaft freigibt, hat der BGH als unangemessene Benachteiligung verworfen (Urteil vom 5. Juni 1997, VII ZR 324/95).
Muss ich Umsatzsteuer auf den Sicherheitseinbehalt abführen?
Bei der Besteuerung nach vereinbarten Entgelten ja — die Steuer entsteht mit Ablauf des Voranmeldungszeitraums der Leistung (§ 13 Abs. 1 Nr. 1 Buchst. a UStG), und der Einbehalt mindert nicht das Entgelt, sondern nur die Zahlung. Berichtigen darfst du nur, soweit dir nachweislich keine Bankbürgschaft zur Ablösung möglich war (Abschnitt 17.1 Abs. 5 UStAE, BFH vom 24.10.2013, V R 31/12).
Wie hoch darf ein Sicherheitseinbehalt sein?
Die VOB/B begrenzt nicht die Sicherheitssumme, sondern den einzelnen Abzug: Der Auftraggeber darf jede Zahlung um höchstens 10 Prozent kürzen, bis die vereinbarte Sicherheitssumme erreicht ist (§ 17 Abs. 6 Nr. 1 VOB/B). In vorformulierten Verträgen zieht die Rechtsprechung Grenzen — eine Vertragserfüllungssicherheit von 10 Prozent, die nach der Abnahme auch noch Mängelansprüche sichert, ist unwirksam (BGH vom 5.5.2011, VII ZR 179/10).
Weiterlesen
- Aufmaß erstellen: die Rechenregeln stehen in der VOB/C
Wie viel du abrechnen darfst, entscheidet nicht der Zollstock, sondern Abschnitt 5 der ATV deines Gewerks — und die ist über § 1 Abs. 1 VOB/B Vertragsbestandteil.
- GoBD: was sie verlangen — und was seit Juli 2025 wegfällt
Buchungsbelege sind acht Jahre aufzubewahren, nicht zehn (§ 147 Abs. 3 AO) — und seit dem BMF-Schreiben vom 14. Juli 2025 musst du das PDF der Ausgangsrechnung nicht mehr speichern.
- Abschlagsrechnung schreiben: Leistungsstand, Aufstellung, Frist
So entsteht eine Abschlagsrechnung, die bezahlt wird: Leistungsstand aus dem Aufmaß, prüfbare Aufstellung, 90-Prozent-Deckel beim Privatkunden und 21 Tage Fälligkeit nach VOB/B.
- Angebot schreiben als Handwerker: von der Maßkette zum Preis
Die Reihenfolge, in der ein Angebot abends wirklich entsteht: Aufmaß, Positionen mit Menge und Einheit, Zuschlag je Kostenart — und die Zeile, die deine Bindung beendet.
Quellen
- § 17 VOB/B — Sicherheitsleistung (geprüft: 12. September 2026)
- § 13 VOB/B — Mängelansprüche (geprüft: 12. September 2026)
- § 16 VOB/B — Zahlung (geprüft: 12. September 2026)
- § 650f BGB — Bauhandwerkersicherung (geprüft: 12. September 2026)
- § 650m BGB — Abschlagszahlungen beim Verbraucherbauvertrag (geprüft: 12. September 2026)
- § 634a BGB — Verjährung der Mängelansprüche beim Werkvertrag (geprüft: 12. September 2026)
- § 199 BGB — Beginn der regelmäßigen Verjährungsfrist (geprüft: 12. September 2026)
- § 307 BGB — Inhaltskontrolle Allgemeiner Geschäftsbedingungen (geprüft: 12. September 2026)
- § 13 UStG — Entstehung der Steuer (geprüft: 12. September 2026)
- § 17 UStG — Änderung der Bemessungsgrundlage (geprüft: 12. September 2026)
- § 20 UStG — Berechnung der Steuer nach vereinnahmten Entgelten (geprüft: 12. September 2026)
- Umsatzsteuer-Anwendungserlass, Abschnitt 17.1 — konsolidierte Fassung (BMF) (geprüft: 12. September 2026)
- BFH, Urteil vom 24.10.2013 — V R 31/12 (BStBl II 2015, 674) (geprüft: 12. September 2026)
- BGH, Urteil vom 05.06.1997 — VII ZR 324/95 (Sicherheitseinbehalt in AGB) (geprüft: 12. September 2026)
- BGH, Urteil vom 05.05.2011 — VII ZR 179/10 (Vertragserfüllungssicherheit über die Abnahme hinaus) (geprüft: 12. September 2026)