Tarjouslaskenta: mistä tuntihinta ja kate syntyvät
Vuoden 2026 lakisääteiset sivukulut ovat TyEL 17,10 %, sairausvakuutus 1,91 % ja työttömyysvakuutus 0,31 %. Miten tuntihinta lasketaan laskutettavien tuntien kautta.
Zirko RedaktionJulkaistu: Päivitetty: 6 min lukuaika
Sisältö
- Ensimmäinen askel: lakisääteiset sivukulut, vuoden 2026 luvuilla
- Toinen askel: se, mitä ei voi laskuttaa
- Kolmas askel: yleiskulut ja kate ovat kaksi eri asiaa
- Materiaali ei ole läpilaskutusta
- Missä urakkalaskenta menee eri tielle
- Jälkilaskenta on ainoa palaute, jonka laskelma saa
- Kaksi tarjousta, joista toinen voitti ja hävisi rahaa
Putkiasentajan palkka on 20 euroa tunnilta, ja tarjoukseen kirjoitetaan 60 euroa tunnilta, koska naapurikaupungin liike veloittaa saman. Kolminkertainen kuulostaa reilulta. Se ei ole kate — se on kolme lukua, joista kaksi on jo mennyt, ennen kuin kukaan on käynyt työmaalla.
Tarjouslaskenta on juuri tämän ketjun purkamista auki. Se alkaa palkasta ja päättyy hintaan, eikä kilpailijan hinnalla ole siinä muuta roolia kuin viimeinen tarkistus: jos oma luku on kaukana markkinasta, virhe on jossain laskelmassa tai sitten markkina myy alle omakustannushinnan. Kumpikin on tieto, joka kannattaa olla.
Ensimmäinen askel: lakisääteiset sivukulut, vuoden 2026 luvuilla
Nämä kolme ovat pakollisia, ja ne on vahvistettu vuodelle 2026:
| Maksu | Työnantajan osuus 2026 | Peruste |
|---|---|---|
| Työeläkemaksu (TyEL) | 17,10 % keskimäärin | Eläketurvakeskus, koko maksu 24,4 %, työntekijän osuus 7,30 % |
| Työnantajan sairausvakuutusmaksu | 1,91 % | Valtioneuvoston asetus, voimassa 1.1.–31.12.2026 |
| Työttömyysvakuutusmaksu | 0,31 % palkkasummaan 2 509 500 € asti, sen ylittävältä osalta 1,23 % | Työllisyysrahasto, maksut vahvistettu 5.12.2025 |
Yhteensä pienellä yrityksellä siis noin 19,3 prosenttia bruttopalkan päälle. Tähän tulevat vielä tapaturmavakuutus ja ryhmähenkivakuutus, joiden hinta riippuu toimialasta ja rakennusalalla on selvästi korkeampi kuin toimistotyössä — ne on kysyttävä omalta vakuutusyhtiöltä, eivätkä ne ole yhtä lukua koko alalle.
Merkittävin yksittäinen muutos vuonna 2026 ei koske työnantajaa vaan työntekijää: TyEL-maksun ikäryhmäporrastus poistui. Aiemmin 53–62-vuotiaat maksoivat 8,65 prosenttia ja muut 7,15; vuonna 2026 kaikki maksavat 7,30 prosenttia. Työnantajan kustannukseen tämä ei vaikuta, mutta se muuttaa nettopalkkaa, ja siitä tulee kysymyksiä.
Toinen askel: se, mitä ei voi laskuttaa
Tähän kohtaan kaatuu useampi laskelma kuin sivukuluihin, koska sivukulut on helppo etsiä ja tämä pitää mitata itse.
Vuodessa on noin 1 750 säännöllistä työtuntia. Niistä lähtee pois vuosiloma, arkipyhät, sairauspoissaolot, koulutus, kaluston huolto, varaston järjestely, tarjousten laskeminen ja ajo työmaiden välillä. Rakennusalalla laskutettavia jää tyypillisesti 1 200–1 450 tuntia, ja se vaihtelee yrityksittäin niin paljon, ettei toisen lukua voi lainata.
Ero on koko kate. Sama vuosikustannus jaettuna 1 750 tunnilla ja 1 300 tunnilla antaa tuntihinnat, joiden välillä on 35 prosenttia. Jos laskee ensimmäisellä ja myy toisella todellisuudella, jokainen laskutettu tunti kantaa alle kustannuksensa — ja mitä enemmän töitä on, sitä nopeammin raha loppuu.
Laskutusastetta ei arvata. Se on jakolasku kahdesta luvusta, jotka molemmat ovat tuntikirjanpidossa: kohteelle kirjatut tunnit ja maksetut tunnit. Jos tunteja ei kirjata kohteittain, tätä lukua ei ole olemassa, ja silloin tarjouslaskenta on arvaus, jolla on desimaaleja.
Kolmas askel: yleiskulut ja kate ovat kaksi eri asiaa
Yleiskuluja ovat toimitila, vakuutukset, kirjanpito, ohjelmistot, puhelin, auton pääomakulu, markkinointi ja yrittäjän oma palkka siltä osin kuin hän ei ole työmaalla. Ne eivät ole kate. Ne ovat kustannuksia, jotka juoksevat riippumatta siitä, onko keikkaa.
Kate on se, mikä jää yli senkin jälkeen — ja se on ainoa erä, josta maksetaan investoinnit, huonot vuodet ja se yksi asiakas, joka ei maksa. Miten nämä erät näkyvät asiakkaalle lähtevässä luvussa, on purettu euro kerrallaan tässä: Putkimiehen tuntihinta: mihin asiakkaan 78 euroa menee.
Järjestys on tärkeä. Kate lasketaan omakustannushinnan päälle, ei myyntihinnasta sisään. Jos tavoite on 12 prosentin kate ja omakustannushinta on 52 euroa tunnilta, hinta on 52 ÷ 0,88 = 59,09 euroa — ei 52 × 1,12 = 58,24. Ero on pieni yhdellä tunnilla ja iso vuodessa.
Materiaali ei ole läpilaskutusta
Materiaalin ostohinta ei ole sen kustannus. Kustannukseen kuuluvat rahti, nouto, hukka, varastointi, palautukset ja se, että raha on sidottu ennen kuin lasku on maksettu. Siksi materiaalirivillä on oma kateprosenttinsa, ja se on eri kuin työn kate.
Tässä on myös se kohta, jossa hinta-arvio pettää hiljaa. Kuluttajansuojalain 8 luvun 24 §:n mukaan hinta-arvion katsotaan tarkoittavan koko hintaa, työ ja materiaali ja arvonlisävero yhdessä, jollei toisin ole sovittu. Materiaalin hinnannousu ei siis ole automaattisesti asiakkaan riski. Mitä 15 prosentin liikkumavara tarkalleen sallii ja kuka todistaa mitä, on käyty läpi erikseen: Hinta-arvio saa ylittyä 15 prosentilla.
Missä urakkalaskenta menee eri tielle
Laskenta on sama. Sopimusmaailma ei ole. Se, mihin kiinteä hinta sitoo ja mihin päivään asti, on käyty erikseen läpi: Urakkatarjous: kiinteä hinta, joka sitoo — ja mihin asti.
Ostaja ratkaisee arvonlisäveron. Jos ostaja on elinkeinonharjoittaja, joka myy rakentamispalveluja muutoin kuin satunnaisesti, verovelvollinen on arvonlisäverolain 8 c §:n nojalla ostaja — ja tarjouksessa ei ole veroa lainkaan. Sama laatoitustyö hinnoitellaan siis kahdella tavalla sen mukaan, kuka tilaa. Rajanveto on kapeampi kuin miltä se kuulostaa: Käänteinen alv rakennusalalla: ostaja ratkaisee, ei työ.
Ilmoitusvelvollisuus on kustannus, joka lasketaan mukaan. Urakkatiedot Verohallinnolle alkavat 15 000 euron sopimusarvosta ja jatkuvat kuukausittain koko urakan ajan. Jos tarjoat aliurakkaa, tämä työ on sinun, ja sen paikka on yleiskuluissa eikä hyvässä tahdossa: Rakentamisilmoitukset: 15 000 euroa, kuukausittain.
Tilaajavastuuselvitykset kuuluvat tarjousvaiheeseen. Tilaaja pyytää ne ennen sopimusta, ja jos ne puuttuvat, tarjous ei etene, vaikka hinta olisi paras. Selvitysten hankkiminen ja ylläpito maksaa aikaa: Tilaajavastuu rakennusalalla.
Ja kuluttajaurakassa liikkumavara on tiukempi kuin 15 prosenttia. Kuluttajansuojalain 9 luvun 23 § velvoittaa antamaan hinta-arvion, jos suoritusta ei ole sovittu tehtäväksi kiinteään hintaan, ja 24 § antaa tilaajalle oikeuden purkaa sopimus, jos hinnankorotus ylittää viisi prosenttia. Rakennusurakassa hinnannousun perään ei siis voi juosta jälkikäteen.
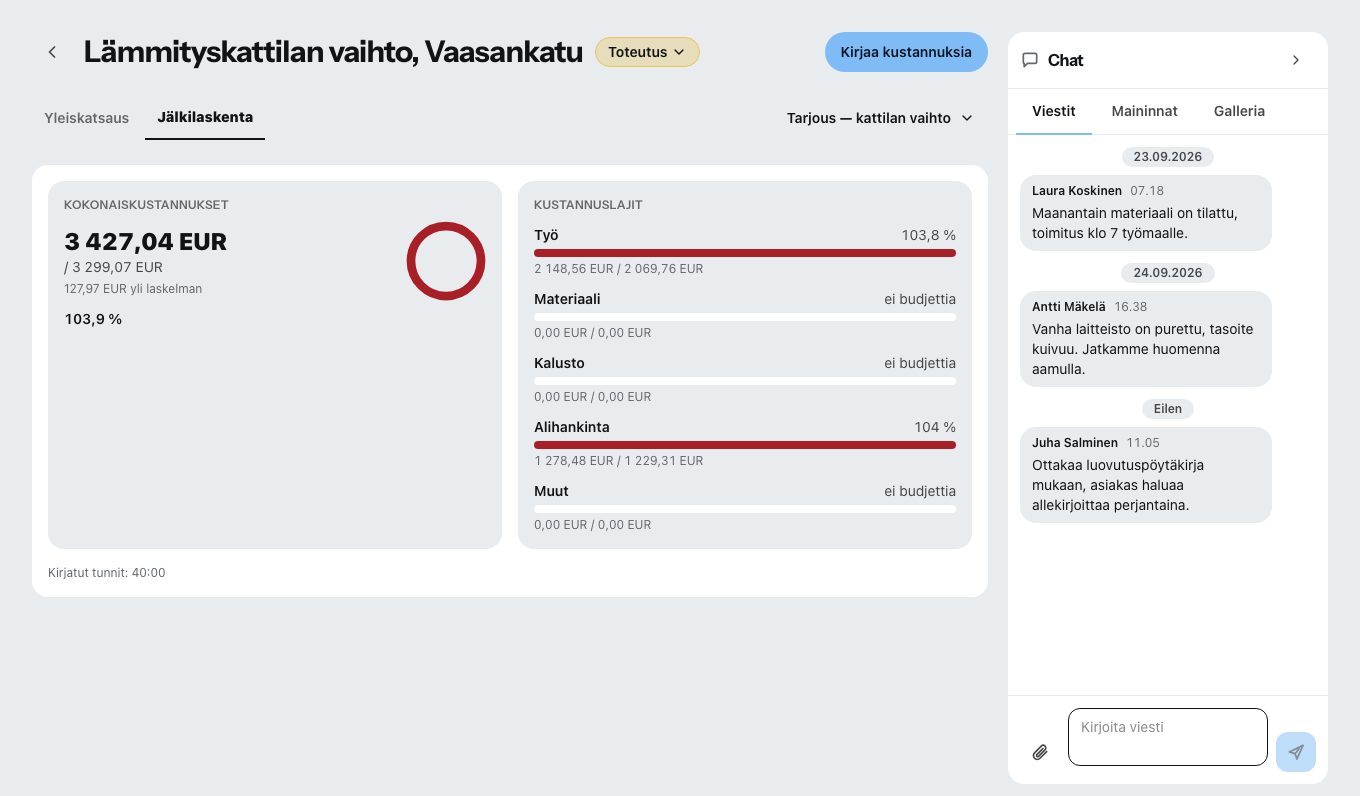
Jälkilaskenta on ainoa palaute, jonka laskelma saa
Tarjouslaskenta on ennuste. Ennuste ilman toteumaa ei parane koskaan — se toistuu.
Toteuman saa vertailukelpoiseksi vain, jos kustannukset kertyvät kohteelle samoina lajeina kuin ne laskettiin: työ, materiaali, kalusto, alihankinta ja muut. Silloin ylitys osoittaa syyn eikä vain summaa. Työ voi ylittyä kolminkertaisesti samalla kun materiaali alittaa laskelman — ja korjaus kohdistuu tuntiarvioon, ei materiaalin katteeseen.
Tämä on myös kohta, jossa ohjelmisto tekee jotain, mitä taulukkolaskenta ei tee: tunnit ja ostolaskut ovat jo kohteella, joten vertailu syntyy ilman erillistä työvaihetta.
Kaksi tarjousta, joista toinen voitti ja hävisi rahaa
Tarjous A voitti. Kylpyhuoneremontti, arvio 58 tuntia, tuntihinta 60 euroa, työ 3 480 euroa, materiaali 4 100 euroa. Toteutui 79 tuntia, koska vanha vesieriste oli tehty kahdesti päällekkäin ja purku vei kaksi päivää laskettua enemmän. Työstä kertyi kustannusta 79 × 52 = 4 108 euroa, laskutettiin 3 480. Materiaali piti. Keikka tuotti tappiota 628 euroa ennen yleiskuluja, ja koska se oli kiinteä hinta, lisätyölle ei ollut ovea.
Tarjous B hävisi. Sama työ, arvio 76 tuntia, tuntihinta 62 euroa, työ 4 712 euroa. Asiakas valitsi halvemman. Tunnit olisivat toteutuneet 78:na — laskelma oli oikea kahden tunnin tarkkuudella.
Ero ei ollut hinnoittelussa vaan tuntiarviossa, ja tuntiarvion ero syntyi siitä, että B:n laskija oli nähnyt edellisen purkukohteen toteuman. Tarjouskanta, jossa voitetaan kaikki, kertoo hinnoittelusta enemmän kuin myynnistä: hävitty tarjous on halvin tapa oppia, ettei laskelma ollut väärä.
---
Tilanne 21. syyskuuta 2026. Artikkeli kuvaa laskennan periaatteita ja voimassa olevia maksuprosentteja, eikä se korvaa oman kirjanpitäjän tai vakuutusyhtiön laskelmaa. Lakisääteiset sivukulut vahvistetaan vuosittain loppusyksystä seuraavalle kalenterivuodelle — tarkista TyEL-prosentti Eläketurvakeskuksesta ja työttömyysvakuutusmaksu Työllisyysrahastosta ennen kuin päivität tuntihintasi vuodenvaihteessa.
Mitä Zirko tekee: tarjouksen rivit kantavat määrän, yksikön ja hinnan erikseen, työ ja materiaali omina riveinään, ja toteutuneet tunnit sekä ostolaskut kertyvät samalle projektille kustannuslajeittain — siitä syntyy jälkilaskenta ilman erillistä taulukkoa. Tuntihintaasi Zirko ei laske puolestasi: sivukuluprosentit ovat julkisia, mutta laskutusaste ja tavoitekate ovat sinun yrityksesi lukuja, eikä niitä voi johtaa laskusta.
Usein kysyttyä
Mistä urakoitsijan tuntihinta lasketaan?
Bruttopalkasta ylöspäin kolmessa askeleessa. Ensin lakisääteiset sivukulut: vuonna 2026 työnantajan TyEL-maksu on keskimäärin 17,10 prosenttia, työnantajan sairausvakuutusmaksu 1,91 prosenttia ja työttömyysvakuutusmaksu 0,31 prosenttia palkkasumman 2 509 500 euron rajaan asti. Toiseksi palkalliset poissaolot ja se, ettei kaikkia maksettuja tunteja voi laskuttaa. Kolmanneksi yleiskulut ja kate. Kilpailijan hinta ei ole laskennan lähtökohta vaan korkeintaan tarkistus lopuksi.
Mitä eroa on tarjouslaskennalla ja urakkalaskennalla?
Laskutapa on sama, sopimusmaailma ei. Tarjouslaskenta päätyy useimmiten kuluttajasopimukseen, jossa kuluttajansuojalain 8 luvun 24 § sitoo hinta-arvion 15 prosenttiin ja asettaa näyttötaakan urakoitsijalle. Urakkalaskenta päätyy urakkasopimukseen, jossa ostaja on tavallisesti toinen yritys: silloin ratkaistavaksi tulee käännetty arvonlisäverovelvollisuus, tilaajavastuulain selvitykset ja rakentamisen tiedonantovelvollisuus. Ne eivät muuta tuntihintaa, mutta ne muuttavat sitä, mitä tarjoukseen on laskettava mukaan.
Lasketaanko tarjoukseen arvonlisävero?
Kuluttajalle kyllä, ja yleinen verokanta on 25,5 prosenttia 1.9.2024 alkaen. Yritysten välisessä rakentamispalvelussa vero voi siirtyä ostajalle arvonlisäverolain 8 c §:n nojalla, jolloin tarjouksessa ei ole veroa lainkaan vaan merkintä käännetystä verovelvollisuudesta. Ratkaisu ei riipu työstä vaan ostajasta, joten se on selvitettävä ennen tarjouksen lähettämistä eikä laskutushetkellä.
Mikä on laskutusaste ja miksi se ratkaisee katteen?
Laskutusaste on laskutettavien tuntien osuus maksetuista tunneista. Maksettuihin tunteihin kuuluvat myös vuosiloma, sairauspoissaolot, koulutus, huolto, tarjouslaskenta ja ajo työmaiden välillä. Jos tuntihinta lasketaan jakamalla vuosikustannus kaikilla maksetuilla tunneilla, jokainen laskuttamaton tunti syö katteen. Oikea jakaja on laskutettavien tuntien määrä, ja sen tietää vain se, joka on kirjannut tunnit kohteittain.
Miten tiedän jälkeenpäin, osuiko laskelma oikeaan?
Vain jos toteutuneet kustannukset kertyvät samalle kohteelle samoina kustannuslajeina kuin laskelmassa: työ, materiaali, kalusto, alihankinta ja muut. Silloin ylitys näkyy lajikohtaisesti — materiaali voi pitää, vaikka työ ylittyy kaksinkertaisesti, ja korjaus kohdistuu siihen lajiin, joka petti. Ilman tätä vertailua seuraava tarjous lasketaan samoilla oletuksilla kuin edellinen.
Lue lisää
- Putkimiehen tuntihinta: mihin asiakkaan 78 euroa menee
Tuntihinta puretaan euro kerrallaan asiakkaan hinnasta asentajan bruttopalkkaan: arvonlisävero, kate, yleiskulut, laskuttamattomat tunnit ja vuoden 2026 sivukulut.
- Urakkatarjous: kiinteä hinta, joka sitoo — ja mihin asti
Urakkatarjous ei ole kalliimpi hinta-arvio vaan toinen sopimus: riski siirtyy, 15 prosentin liikkumavaraa ei ole ja vastausaika ratkaisee, kuka kantaa materiaalin hinnannousun.
- Hinta-arvio ja lisätyöt kuluttajalle: 15 prosentin katto
Kuluttajansuojalain 8 luku sitoo hinta-arvion 15 prosenttiin ja panee näyttötaakan urakoitsijalle. Mitä lisätöistä on pyydettävä ja milloin työ on keskeytettävä.
- Toiminimellä laskutus: se lasku, joka ylittää 20 000 euroa
Verovelvollisuus alkaa ylittämisajankohdasta, ei vuoden alusta. Mitä toiminimen laskussa on oltava, mitä ei — ja miten rajan ylittävä lasku jaetaan kahtia.
Lähteet
- Eläketurvakeskus — Työeläkemaksut vuonna 2026 (TyEL 24,4 %, työnantajan osuus keskimäärin 17,10 %) (tarkistettu: 21. syyskuuta 2026)
- Työllisyysrahasto — Vuoden 2026 työttömyysvakuutusmaksut on vahvistettu (0,31 % / 1,23 %, raja 2 509 500 euroa) (tarkistettu: 21. syyskuuta 2026)
- Sosiaali- ja terveysministeriö — Sairausvakuutusmaksut nousevat hieman vuonna 2026 (työnantajan maksu 1,91 %) (tarkistettu: 21. syyskuuta 2026)
- Verohallinto — Arvonlisäverokannat: yleinen verokanta 25,5 % 1.9.2024 alkaen, alennettu kanta 13,5 % 1.1.2026 alkaen (tarkistettu: 21. syyskuuta 2026)