Atvirkštinis PVM statybos darbams: kam taikomas ir kam ne
PVM įstatymo 96 straipsnio 1 dalies 3 punktas galioja nuo 2015 m. liepos 1 d. neterminuotai. Kokios trys sąlygos turi sutapti ir kodėl medžiagų pardavimui jis netaikomas.
Zirko RedaktionPaskelbta: Atnaujinta: 7 min. skaitymo
Turinys
- Trys sąlygos, ir jos turi sutapti visos
- Visose grandinės pakopose
- Medžiagos: du skirtingi atvejai, kuriuos maišo beveik visi
- Mišrus užsakymas: sprendžia pagrindinis sandorio tikslas
- Kada jo taikyti negalima
- Sąskaita: nuoroda privaloma, o PVM suma vis tiek apskaičiuojama
- Deklaravimas: keturi laukeliai
- Šeši dalykai, kuriuos verta pasitikrinti prieš išrašant
Nuo 2015 m. liepos 1 d. — neterminuotai. Taip VMI komentaro lentelėje pažymėtas atvirkštinio PVM taikymas statybos darbams. Tai ne laikina priemonė ir ne išimtis: tai numatytoji taisyklė kiekvienam Lietuvos rangovui ir subrangovui, kurio užsakovas yra PVM mokėtojas.
Pagrindas — PVM įstatymo 96 straipsnio 1 dalies 3 punktas:
„PVM, apskaičiuotą už šio Įstatymo 7 straipsnio 4 punkte numatytus statybos darbus, kaip jie apibrėžti Lietuvos Respublikos statybos įstatymo 2 straipsnio 90 dalyje, t. y. apmokestinamasis asmuo PVM mokėtojas, kurio užsakymu atliekami statybos darbai“.
Atkreipk dėmesį į straipsnio antraštę: „Atvejai, kai pirkėjas privalo išskaityti ir sumokėti PVM“. Lietuviškas mechanizmas nėra tas pats, kas vokiškas ar švediškas atvirkštinis apmokestinimas, kuriame pardavėjas PVM apskritai neskaičiuoja. Apie tai — skyriuje apie sąskaitą.
Trys sąlygos, ir jos turi sutapti visos
VMI komentaras jas išvardija tiesiogiai:
„Atvirkštinis PVM statybos darbams taikomas, kai tenkinamos visos toliau nurodytos sąlygos: – suteiktos paslaugos, kurios pagal PVM įstatymo 7 straipsnio 4 punkto nuostatas laikomos statybos darbais (įskaitant pastatyto naujo pastato ar statinio perdavimą užsakovui); – suteiktos paslaugos, kurios laikomos statybos darbais pagal Statybos įstatymo 2 straipsnio 90 dalies nuostatas.“
Trečioji sąlyga slypi pačiame įstatymo tekste: pirkėjas turi būti apmokestinamasis asmuo, PVM mokėtojas.
Statybos įstatymo apibrėžimas, kurį komentaras cituoja, yra platus:
„statybos darbai – visi darbai atliekami statant arba griaunant statinį (žemės kasimo, mūrijimo, betonavimo, montavimo, pamatų ir stogų įrengimo, stalių, apdailos, įrenginių paleidimo ir derinimo). Statybos darbai skirstomi į bendruosius (žemės darbai, statybinių konstrukcijų statybos ir montavimo darbai) ir specialiuosius (kiti statybos darbai).“
Apdaila, stalių darbai, įrenginių paleidimas ir derinimas — visa tai sąraše. Bet sąrašas nėra baigtinis, ir VMI to neslepia: konsultacijas, ar konkreti paslauga atitinka apibrėžimą, teikia Valstybinė teritorijų planavimo ir statybos inspekcija, o skelbiami darbų sąrašai „nėra baigtiniai ir pildomi“.
Visose grandinės pakopose
Tai vieta, kur subrangovai dažniausiai suklysta manydami, kad taisyklė galioja tik generaliniam rangovui. Komentaras:
„Atvirkštinis PVM taikomas statybos darbams visuose jų vykdymo (pardavimo, perpardavimo) etapuose, t. y. atvirkštinis PVM bus taikomas tiek užsakovui (PVM mokėtojui), įsigyjančiam statomo rangos būdu statinio statybos darbus iš rangovo, tiek rangovui (PVM mokėtojui), įsigyjančiam šio statinio atskirus statybos darbus iš subrangovo, tiek subrangovui (PVM mokėtojui), įsigyjančiam šio statinio atskirus statybos darbus iš sub-subrangovo, ir t. t.“
Ir dar plačiau: taisyklė galioja bet kuriam pirkėjui — apmokestinamajam asmeniui, PVM mokėtojui, — kuris perka statybos darbus ne tik iš rangovo, bet ir iš bet kurio kito asmens, savo vardu jam parduodančio ar perparduodančio statybos darbus.
Medžiagos: du skirtingi atvejai, kuriuos maišo beveik visi
Medžiagų pardavimas — ne. Komentaro 4 punktas: „Atvirkštinis PVM netaikomas, parduodant statybines medžiagas ir kitas statinio statybai reikalingas prekes.“ Prekybos įmonė, parduodanti tau blokelius, PVM apskaičiuoja ir paima pati.
Medžiagos tavo paslaugos sąmatoje — taip. Tas pats punktas toliau: „kai teikdamas statinio statybos paslaugas, paslaugų teikėjas jų teikimui sunaudoja statybines medžiagas (plytas, blokelius, skaldą, stogo dangą, dažus, klijus ir kt.), tai atvirkštinis PVM taikomas statybos paslaugų, į kurių apmokestinamąją vertę įskaičiuota statybinių medžiagų vertė, atžvilgiu.“
Prekės, kurios sumontuojamos ir tampa statinio dalimi — taip pat. Komentaro 5 punktas remiasi finansų ministro 2002 m. liepos 3 d. įsakymu Nr. 216 ir pateikia langų pavyzdį: gamintoja pagal vieną sutartį parduoda langus už 50 000 EUR ir įsipareigoja juos sumontuoti. Atvirkštinis PVM taikomas ir langų pardavimui, nes po montavimo langai tampa neatsiejama statinio dalimi.
Skirtumą lemia ne prekės pobūdis, o sutartis: viena sutartis prekėms ir montavimui — viena taisyklė.
Mišrus užsakymas: sprendžia pagrindinis sandorio tikslas
Komentaro 2 punktas duoda testą, kuris veikia į abi puses:
- Jei pirkėjo požiūriu pagrindinis tikslas yra pastatyti statinį, o šalia teikiami darbai, kurie patys savaime nėra statybos darbai, tai „visiems pagal vieną sutartį paslaugų teikėjo atliekamiems darbams taikomas atvirkštinis PVM“.
- Jei pagrindinis tikslas yra darbai, kurie nėra statybos darbai — komentaro pavyzdys — „žemos ar vidutinės elektros įtampos tinklų įrengimas“, o kaip papildomi atliekami ir statybos darbai (pvz., laikančiųjų konstrukcijų statyba, kad tinklus būtų galima įrengti), tai „atvirkštinis PVM netaikomas“.
Antrasis atvejis nustebina elektrikus: tinklų įrengimas nėra statybos darbas Statybos įstatymo prasme, ir konstrukcija, pastatyta dėl jo, jo į statybos darbus nepaverčia.
Atskirai verta žinoti projektavimo pavyzdį. Projektavimo paslaugoms, kurias rangovas perka iš trečiojo asmens, atvirkštinis PVM netaikomas — jas rangovas apmoka su PVM ir traukia į atskaitą. Bet kai ta pati projektavimo vertė įtraukiama į užsakovui perduodamų statybos darbų sąmatą, komentaro pavyzdyje visai 110 000 EUR vertei (įskaitant 10 000 EUR projektavimo) atvirkštinis PVM jau taikomas.
Kada jo taikyti negalima
- Pirkėjas nėra PVM mokėtojas. Komentaras: „Jei pirkėjas nėra PVM mokėtojas, tai atvirkštinis PVM parduotiems statybos darbams (suteiktoms paslaugoms) negali būti taikomas ir aiškintis, ar pirkėjas yra apmokestinamasis asmuo, nebereikia.“
- Užsienio užsakovas be Lietuvos PVM kodo. Net jei jis PVM mokėtojas savo valstybėje, atvirkštinis PVM jam netaikomas.
- Fizinis asmuo, perkantis sau. Advokatas, notaras ar individualią veiklą vykdantis asmuo, kuris yra PVM mokėtojas, bet užsako darbus savo gyvenamojo namo statybai, prievolės išskaityti PVM neturi — ir „paslaugų teikėjui neturėtų nurodyti savo PVM mokėtojo kodo“. Jei vis dėlto nurodė, prievolė jam atsiranda.
Ir dar prieš tai: pats turi būti PVM mokėtojas. Kol apyvarta neperkopė ribos, 96 straipsnis tavęs neliečia — kur ta riba ir kaip ji skaičiuojama, aprašyta atskirai: PVM riba — 45 000 eurų per kalendorinius metus.
Todėl praktinė taisyklė: kodą pateikia pirkėjas, o ne tu jį atspėji. Komentaras tai formuluoja tiesiai: „Jei pirkėjas yra PVM mokėtojas, tai informaciją apie tai, ar jis yra apmokestinamasis asmuo ar ne, statybos darbų pardavėjui turėtų pateikti pats pirkėjas.“ Kodo galiojimą pasitikrinti galima VMI puslapyje.
Ir viena vieta, kurios nesitiki: ligoninės, mokyklos, kolegijos, universitetai, bankai ir draudimo bendrovės VMI laikomos apmokestinamaisiais asmenimis net tada, kai beveik visa jų veikla PVM neapmokestinama. Jei tokia įstaiga registruota PVM mokėtoja, atvirkštinis PVM jos užsakytiems statybos darbams taikomas.
Sąskaita: nuoroda privaloma, o PVM suma vis tiek apskaičiuojama
PVM įstatymo 80 straipsnio 1 dalies 17 punktas:
„kai įforminamas prekių ir (arba) paslaugų, už kurias prievolė apskaičiuoti (arba išskaityti) ir sumokėti PVM tenka pirkėjui, tiekimas ir (arba) teikimas, – nuoroda „Atvirkštinis apmokestinimas““.
Dabar dalis, dėl kurios lietuviška sąskaita skiriasi nuo vokiškos ar švediškos. VMI komentaro pavyzdys 96 straipsniui:
„jeigu įmonės Y įmonei X atliktų per kalendorinį mėnesį statybos darbų vertė (be PVM) sudaro 110 000 EUR, įskaitant 10 000 EUR projektavimo darbų vertę, tai išrašytoje įmonei X PVM sąskaitoje faktūroje turi būti nurodoma statybos darbų vertė, kuriai taikomas atvirkštinis PVM, – 110 000 EUR ir 23 100 EUR PVM (110 000 x 21 proc.), kurį išskaičiuos ir PVM įstatymo nustatyta tvarka į biudžetą sumokės įmonė X.“
Taigi sąskaitoje matomos abi eilutės: apmokestinamoji vertė ir apskaičiuota 21 proc. PVM suma, kurią išskaito pirkėjas. Ne „0 proc.“ ir ne tuščias laukas. Kas perkelia vokišką šabloną, kuriame PVM eilutės iš viso nėra, praranda skaičių, kurį pirkėjas turi įrašyti į savo deklaraciją.
Pardavėjui pirkėjas sumoka tik apmokestinamąją vertę — 110 000 EUR. PVM keliauja ne per tavo sąskaitą, o per pirkėjo deklaraciją.
Deklaravimas: keturi laukeliai
Iš to paties komentaro pavyzdžio:
- Pardavėjas statybos darbų apmokestinamąją vertę deklaruoja FR0600 formos 12 laukelyje.
- Pirkėjas apskaičiuotą PVM sumą įrašo į 33 laukelį (mokėtinas PVM), į 25 laukelį (pirkimo PVM) ir, jei paslaugos naudojamos PVM apmokestinamoje veikloje, į 35 laukelį (atskaitomas PVM).
Pirkėjui sandoris paprastai finansiškai neutralus. Bet tai neutralumas deklaracijoje, o ne teisė jos nepildyti.
Ir dar viena vieta, kurią atvirkštinis PVM paliečia: sąskaita su nuoroda „Atvirkštinis apmokestinimas“ vis tiek keliauja į mėnesinį registrą — i.SAF registrai VMI kas mėnesį iki 20 dienos, ir kuo jie skiriasi nuo e. sąskaitos.
Šeši dalykai, kuriuos verta pasitikrinti prieš išrašant
- Ar pirkėjas pateikė PVM mokėtojo kodą? Ne „turbūt turi“ — pateikė. Ir ar kodas galioja.
- Ar tai statybos darbai pagal Statybos įstatymo 2 straipsnio 90 dalį? Abejoji — klausk Valstybinės teritorijų planavimo ir statybos inspekcijos, ne VMI.
- Ar prekės parduodamos pagal tą pačią sutartį kaip ir montavimas? Tai sprendžia, ar joms taikoma taisyklė.
- Ar sąskaitoje yra nuoroda „Atvirkštinis apmokestinimas“? Be jos rekvizitai nepilni.
- Ar sąskaitoje liko apskaičiuota PVM suma? Lietuvoje ji reikalinga — kitaip pirkėjas neturi ką išskaityti.
- Ar tai pasakyta jau pasiūlyme? Jei režimas paaiškėja tik sąskaitoje, užsakovas tavo kainą jau palygino su kitokia: Komercinis pasiūlymas statybos darbams: kas rašoma PVM eilutėje.
---
Būklė 2026 m. rugsėjo 6 d. Straipsnis aprašo teisinę padėtį ir nepakeičia konsultacijos dėl konkretaus atvejo. VMI komentarai atnaujinami; prieš keisdamas sąskaitų šabloną, patikrink galiojančią 96 ir 80 straipsnių komentarų redakciją.
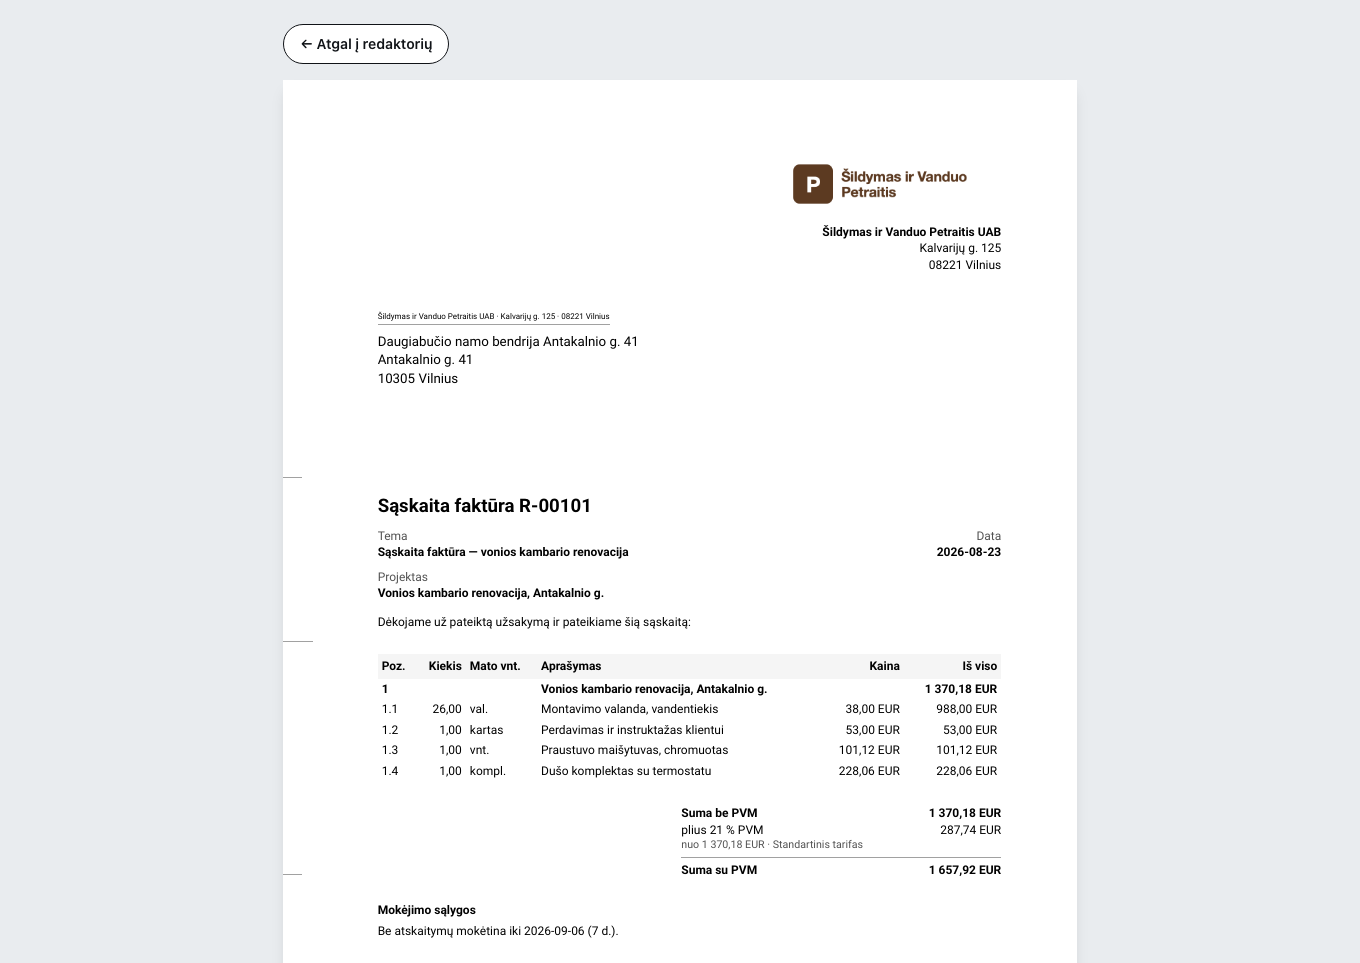
Ką daro Zirko: sąskaitą galima nustatyti kaip įprastą arba kaip atvirkštinio apmokestinimo — tada įrašoma nuoroda „Atvirkštinis apmokestinimas“ ir lieka apskaičiuota PVM suma. Vertinimą, ar konkretus darbas atitinka Statybos įstatymo 2 straipsnio 90 dalį, atlieki tu — už tave to nesprendžiame.
Dažni klausimai
Kam taikomas atvirkštinis PVM statybos darbuose?
VMI komentaras PVM įstatymo 96 straipsniui nurodo, kad atvirkštinis PVM statybos darbams taikomas, kai tenkinamos visos sąlygos: suteiktos paslaugos pagal PVM įstatymo 7 straipsnio 4 punkto nuostatas laikomos statybos darbais (įskaitant pastatyto naujo pastato ar statinio perdavimą užsakovui) ir jos laikomos statybos darbais pagal Statybos įstatymo 2 straipsnio 90 dalies nuostatas. Pirkėjas turi būti apmokestinamasis asmuo, Lietuvoje registruotas PVM mokėtoju.
Ar atvirkštinis PVM taikomas parduodant statybines medžiagas?
Ne. VMI komentaras: „Atvirkštinis PVM netaikomas, parduodant statybines medžiagas ir kitas statinio statybai reikalingas prekes.“ Tačiau kai paslaugų teikėjas statybos paslaugoms teikti pats sunaudoja medžiagas (plytas, blokelius, skaldą, stogo dangą, dažus, klijus), atvirkštinis PVM taikomas visai paslaugos apmokestinamajai vertei, į kurią įskaičiuota medžiagų vertė.
O jeigu parduodu langus kartu su montavimu?
Tada atvirkštinis PVM taikomas ir prekėms. VMI komentaro pavyzdys: langų gamintoja pagal vieną sutartį parduoda langus ir įsipareigoja juos sumontuoti statomame statinyje — po montavimo langai tampa neatsiejama statinio dalimi, todėl atvirkštinis PVM taikomas ir langų pardavimui. Pagrindas — finansų ministro 2002 m. liepos 3 d. įsakymas Nr. 216.
Ką reikia įrašyti PVM sąskaitoje faktūroje?
PVM įstatymo 80 straipsnio 1 dalies 17 punktas: kai įforminamas prekių ar paslaugų, už kurias prievolė apskaičiuoti arba išskaityti ir sumokėti PVM tenka pirkėjui, tiekimas ar teikimas, sąskaitoje turi būti įrašyta nuoroda „Atvirkštinis apmokestinimas“.
Ar atvirkštinis PVM taikomas, kai užsakovas nėra PVM mokėtojas?
Ne. VMI komentaras: „Jei pirkėjas nėra PVM mokėtojas, tai atvirkštinis PVM parduotiems statybos darbams (suteiktoms paslaugoms) negali būti taikomas ir aiškintis, ar pirkėjas yra apmokestinamasis asmuo, nebereikia.“ Tas pats galioja užsienio apmokestinamajam asmeniui, kuris nėra įsiregistravęs PVM mokėtoju Lietuvoje, net jei jis PVM mokėtojas savo valstybėje.
Kaip atvirkštinis PVM deklaruojamas FR0600 formoje?
VMI komentaro pavyzdys: pardavėjas statybos darbų apmokestinamąją vertę deklaruoja 12 laukelyje, o pirkėjas apskaičiuotą PVM sumą — 33 laukelyje kaip mokėtiną, 25 laukelyje kaip pirkimo PVM ir 35 laukelyje kaip atskaitomą, jei įsigytos paslaugos naudojamos PVM apmokestinamoje veikloje.
Kas nusprendžia, ar mano darbai yra statybos darbai?
VMI komentaras nurodo, kad konsultacijas dėl to, ar paslaugos atitinka statybos darbus pagal Statybos įstatymo 2 straipsnio 90 dalį, teikia Valstybinė teritorijų planavimo ir statybos inspekcija prie Aplinkos ministerijos, ne VMI. VMI interneto puslapyje skelbiami su Aplinkos ministerija suderinti darbų sąrašai, bet jie nėra baigtiniai.
Skaityk toliau
- E. sąskaita ir i.SAF: dvi skirtingos pareigos
E. sąskaita per SABIS liečia tik sąskaitas viešiesiems pirkėjams. I.SAF liečia kiekvieną PVM mokėtoją kas mėnesį, nepriklausomai nuo kliento. Kur riba tarp jų?
- Komercinis pasiūlymas statybos darbams: kas rašoma PVM eilutėje
Standartinis PVM tarifas yra 21 proc., bet statybos darbams tarp dviejų PVM mokėtojų mokestį išskaito užsakovas — ir tai turi būti pasakyta jau pasiūlyme, o ne pirmą kartą sąskaitoje.
- Sąmata statybos darbams: kodėl VMI meniu vis dar rodo 9 proc. PVM
Lengvatinis 9 proc. tarifas neteko galios 2025-12-31, bet VMI apžvalgoje jis tebėra meniu punktas. Ką tai reiškia sąmatai, kuri rengiama per metų sandūrą.
- Suminė darbo laiko apskaita: ką turi rodyti mėnesio suvestinė
Darbo laiko žiniaraščius saugoti reikia dešimt metų, o asmens sąskaitų korteles – penkiasdešimt. Ką tai reiškia tam, kaip valandos užrašomos statybvietėje.
Šaltiniai
- VMI — PVM įstatymo 96 straipsnio komentaras (Atvejai, kai pirkėjas privalo išskaityti ir sumokėti PVM) (tikrinta: 2026 m. rugsėjo 6 d.)
- VMI — PVM įstatymo 80 straipsnio komentaras (PVM sąskaitos faktūros informacija) (tikrinta: 2026 m. rugsėjo 6 d.)
- VMI — PVM tarifai (standartinis 21 proc. tarifas, PVM įstatymo 19 str.) (tikrinta: 2026 m. rugsėjo 6 d.)