PVM riba — 45 000 eurų: kada meistras tampa PVM mokėtoju
PVM riba 2026 metais tebėra 45 000 eurų, bet nuo 2025 m. gegužės 1 d. ji skaičiuojama kalendoriniais metais, ne slenkančiais dvylika mėnesių. Kaip 21 proc. PVM keičia pasiūlymo kainą.
Zirko RedaktionPaskelbta: Atnaujinta: 5 min. skaitymo
Turinys
Ribą peržengia ne tas, kuris planavo augti, o tas, kuris pametė skaičiavimą. Vieno vasaros objekto pakanka: keturi mėnesiai, viena didesnė sąmata, ir spalį paaiškėja, kad rugpjūčio sandoris jau buvo virš 45 000 eurų — tik niekas to nepastebėjo.
VMI formuluotė:
„Prievolė registruotis PVM mokėtoju atsiranda, kai vykdant ekonominę veiklą šalies teritorijoje per praėjusius arba einamuosius kalendorinius metus patiektų prekių ir (arba) suteiktų paslaugų vertė viršija 45 000 eurų ribą.“
Pagrindas — PVM įstatymo 71 straipsnis.
Kas pasikeitė 2025 metais
Iki 2025 m. balandžio 30 d. riba buvo vertinama slenkančiu dvylikos mėnesių laikotarpiu: skaičiavai atgal nuo bet kurios dienos. Nuo 2025 m. gegužės 1 d. ji skaičiuojama kalendoriniais metais.
Skirtumas atrodo techninis, bet planavimui jis esminis:
- Sausio 1 d. skaičiuoklė nulinasi. Gruodį buvęs įtemptas laikotarpis nebekelia grėsmės sausį.
- Bet praėję metai lieka svarbūs. Tekste sakoma „per praėjusius arba einamuosius“ — vienų metų viršijimas prievolę užtraukia ir kitiems.
- Sezoniškumas nebe toks pavojingas. Statybos apyvarta Lietuvoje susitelkia nuo balandžio iki spalio; slenkantis dvylikos mėnesių langas jautė du sezonus vienu metu, kalendoriniai metai — vieną.
Prievolė atsiranda nuo to mėnesio, kurį įvykdomas sandoris, dėl kurio riba viršijama, ir tęsiasi iki metų pabaigos. Registruotis reikia ne kitąmet.
Kas į ribą neįeina
VMI iš skaičiavimo išima:
- PVM neapmokestinamos veiklos pajamas;
- pagal Lietuvos teisės aktus PVM neapmokestinamus tiekimus;
- veikloje naudoto ilgalaikio turto pardavimą — parduotas senas mikroautobusas ribos nekelia;
- gautus avansus;
- atsitiktinius nekilnojamojo turto ir finansinių paslaugų sandorius.
Trečiasis ir ketvirtasis punktai statybininkui svarbiausi: technikos atnaujinimas ir avansai už dar neatliktus darbus dažnai yra būtent tos sumos, dėl kurių žmogus mano ribą jau peržengęs.
Antra riba, kurios beveik niekas nemini
14 000 eurų. Prievolė registruotis atsiranda ir tada, kai iš kitų ES valstybių narių PVM mokėtojų įsigytų ir į Lietuvą atgabentų prekių vertė per kalendorinius metus viršija šią sumą.
Tai visiškai atskiras kelias į PVM mokėtojo statusą, ir jis nesusijęs su tavo apyvarta. Vienas rimtesnis įrankių ar įrangos užsakymas iš Lenkijos ar Vokietijos, viena partija medžiagų — ir riba pasiekiama, nors klientams išrašai vos už 30 000 eurų per metus.
Susiję asmenys
Dvi įmonės, priklausančios tam pačiam savininkui, dviejų ribų negauna. Taisyklės numato susijusių asmenų atvejį: kai asmenys kontroliuojami to paties asmens, jų apyvarta vertinama bendrai, ir tos pačios ribos taikomos sumai.
Verta tai žinoti prieš steigiant antrą įmonę „kad neviršytume“. Tai schema, kurią taisyklės numato atskirai — vadinasi, jos ieško.
Tarifas: 21 procentas, ir 2026 metų pokyčiai to nekeičia
Standartinis PVM tarifas Lietuvoje — 21 procentas (PVM įstatymo 19 straipsnis).
Nuo 2026 m. sausio 1 d. vietoje ankstesnio 9 procentų lengvatinio tarifo galioja 12 procentų, ir kartu su 5 procentų tarifu jie yra vieninteliai du lengvatiniai. VMI paskelbtame 12 procentų tarifo sąraše — trys dalykai:
„turizmo veiklą reglamentuojančių teisės aktų nustatyta tvarka teikiamoms apgyvendinimo paslaugoms“, „keleivių vežimo <…> reguliaraus susisiekimo maršrutais paslaugoms“ ir „visų rūšių meno ir kultūros įstaigų, meno ir kultūros renginių lankymui“.
Statybos, remonto, apdailos ar renovacijos darbų šiame sąraše nėra. Lietuva neturi atitikmens vokiškam sumažintam tarifui būsto darbams ar prancūziškam renovacijos tarifui. Kiekvienas meistro darbas — 21 procentas.
Tas pats pokytis palietė ir tuos, kurie kartu su darbais parduoda kurą šildymui: centralizuotai tiekiamai šilumai, karštam vandeniui ir malkoms lengvatinis tarifas nuo 2026 m. sausio 1 d. nebetaikomas. Kas 2025 m. sąmatoje turėjo eilutę su 9 procentais, 2026 m. ją turi perskaičiuoti.
Kaip pačiam apskaičiuoti PVM abiem kryptimis
Trys veiksmai, kurių pakanka sąmatai ir kuriuos verta mokėti be skaičiuoklės:
| Ko reikia | Veiksmas | Pavyzdys su 10 000 EUR |
|---|---|---|
| Iš vertės be PVM į galutinę kainą | × 1,21 | 10 000 → 12 100 EUR |
| Iš galutinės kainos į vertę be PVM | ÷ 1,21 | 10 000 → 8 264,46 EUR |
| PVM suma, kai žinoma tik galutinė kaina | × 21 / 121 (0,173554) | 10 000 → 1 735,54 EUR |
Dažniausia klaida — iš galutinės kainos atimti 21 procentą. Taip gautum 7 900 EUR vietoje 8 264,46 EUR, ir sąmata nesutaptų su sąskaita 364,46 euro. Procentas skaičiuojamas nuo vertės be PVM, ne nuo sumos su PVM.
Ką riba reiškia pasiūlymo kainai
Čia ir slypi tikrasis sprendimas. Paimkime darbą, už kurį šiandien, dar nebūdamas PVM mokėtoju, imi 10 000 eurų.
Privatus klientas. Jis PVM atskaityti negali. Tapęs PVM mokėtoju turi du kelius:
| Kelias | Kliento kaina | Tavo pajamos |
|---|---|---|
| Palieki 10 000 kaip vertę be PVM | 12 100 EUR | 10 000 EUR |
| Palieki 10 000 kaip galutinę kainą | 10 000 EUR | 8 264,46 EUR |
Antrame variante prarandi 1 735,54 eurų iš to paties darbo. Užtat gauni teisę į pirkimo PVM atskaitą — medžiagų, kuro, įrankių. Būtent čia sprendžia tavo medžiagų dalis: kuo daugiau darbe medžiagų, tuo labiau atskaita kompensuoja; kuo daugiau grynų darbo valandų, tuo mažiau.
Verslo klientas, PVM mokėtojas. Jam pokyčio praktiškai nėra: 2 100 eurų PVM jis traukia į atskaitą. Kaina be PVM lieka ta, dėl kurios derėjotės.
Verslo klientas, kai darbai yra statybos darbai. Tada įsijungia PVM įstatymo 96 straipsnis: prievolė išskaityti ir sumokėti PVM tenka pirkėjui, o tavo sąskaitoje atsiranda nuoroda „Atvirkštinis apmokestinimas“. Pinigų srautas tau net pagerėja — gauni apmokestinamąją vertę, o PVM eina per užsakovo deklaraciją. Kada taisyklė įsijungia ir kada ne, išnarstyta atskirai: Atvirkštinis PVM statybos darbams (PVM įstatymo 96 str.).
Iš to seka aiški išvada: PVM mokėtojo statusas skaudžiausias tam, kuris dirba privatiems asmenims ir mažai perka medžiagų. Subrangovui, dirbančiam kitiems rangovams, jis dažniausiai neutralus arba naudingas.
Ką daryti dabar
- Žinok savo einamųjų metų sumą — ne apytiksliai, o su data. Skaičiuojama nuo sausio 1 d.
- Į skaičiavimą netrauk avansų ir ilgalaikio turto pardavimo. Klaida čia veikia į abi puses.
- Atskirai sek ES pirkinius. 14 000 eurų riba nepriklauso nuo apyvartos.
- Prieš pasirašydamas didelį objektą, apsiskaičiuok abi kainas — su PVM ir be. Sprendimas priimamas pasiūlyme, ne po jo, ir tai, kas toje eilutėje rašoma, yra atskira tema: Komercinis pasiūlymas statybos darbams: kas rašoma PVM eilutėje.
- Nesitikėk lengvatinio tarifo. Nuo 2026 m. sausio 1 d. jis dvejopas, ir statybos darbų nė viename sąraše nėra — o senas 9 proc. tarifas VMI meniu tebėra matomas kaip archyvinis lapas: Sąmata statybos darbams: kodėl VMI meniu vis dar rodo 9 proc. PVM.
- Suplanuok, kas prasideda po registracijos. Nuo tos dienos kas mėnesį atsiranda dar viena prievolė: i.SAF deklaravimas VMI iki 20 dienos — ir tai visiškai atskira pareiga nuo SABIS, net jei niekada nedirbi su valstybe (E. sąskaita ir i.SAF: dvi skirtingos pareigos).
---
Būklė 2026 m. rugsėjo 6 d. Straipsnis aprašo teisinę padėtį ir nepakeičia konsultacijos dėl konkretaus atvejo. Ribos ir tarifai keičiami; prieš priimdamas sprendimą, patikrink galiojančią PVM įstatymo 71 ir 19 straipsnių redakciją bei VMI paaiškinimus.
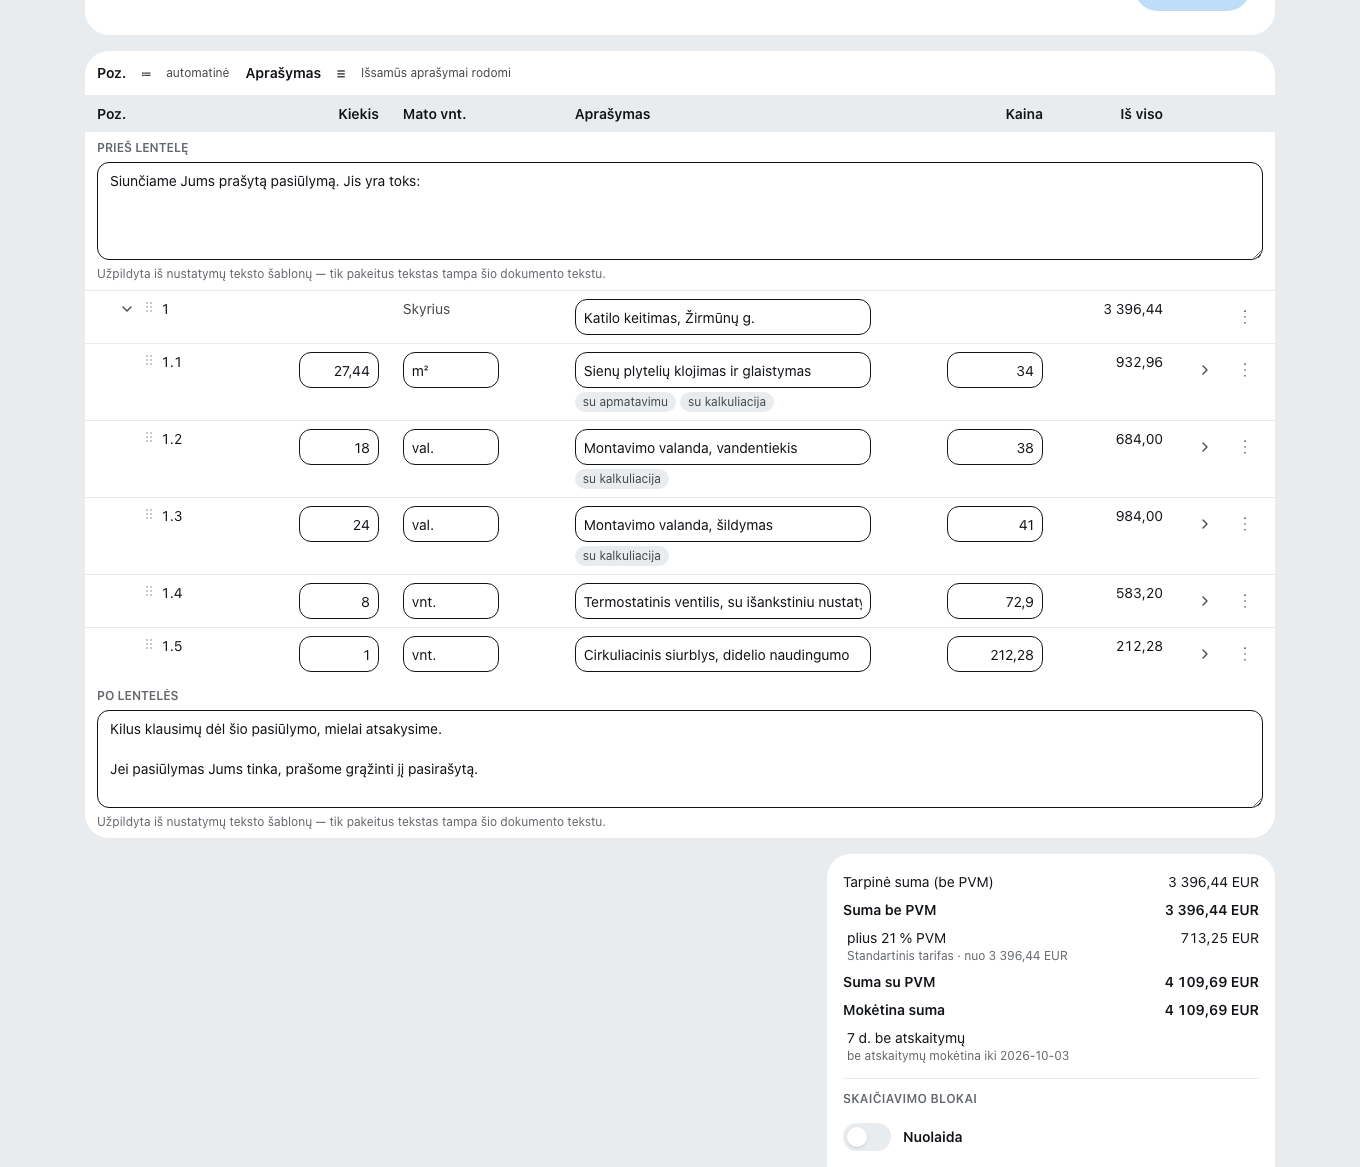
Ką daro Zirko: pasiūlyme ir sąskaitoje kainą galima rodyti su PVM ir be jo, o sąskaitos rekvizitai atitinka PVM įstatymo 80 straipsnį. Ar riba jau peržengta ir kada registruotis, sprendi tu — apyvartos VMI požiūriu už tave neskaičiuojame.
Dažni klausimai
Kada atsiranda prievolė registruotis PVM mokėtoju?
VMI: prievolė registruotis PVM mokėtoju atsiranda, kai vykdant ekonominę veiklą šalies teritorijoje per praėjusius arba einamuosius kalendorinius metus patiektų prekių ir (arba) suteiktų paslaugų vertė viršija 45 000 eurų ribą. Pagrindas — PVM įstatymo 71 straipsnis.
Kaip riba skaičiuojama nuo 2025 metų?
Nuo 2025 m. gegužės 1 d. 45 000 eurų riba skaičiuojama kalendorinių metų laikotarpiu. Iki 2025 m. balandžio 30 d. ji buvo vertinama slenkančiu dvylikos mėnesių laikotarpiu. Tai reiškia, kad kiekvienų metų sausio 1 d. skaičiavimas prasideda iš naujo, bet praėjusių metų viršijimas prievolę užtraukia ir kitiems metams.
Ar viskas, ką uždirbu, patenka į ribą?
Ne. VMI nurodo, kad į skaičiavimą neįtraukiamos PVM neapmokestinamos veiklos pajamos, veikloje naudoto ilgalaikio turto pardavimas, gauti avansai ir atsitiktiniai nekilnojamojo turto bei finansinių paslaugų sandoriai. Skaičiuojama Lietuvos teritorijoje vykdomos PVM apmokestinamos veiklos vertė.
Ar yra kita riba, be 45 000 eurų?
Taip. Prievolė registruotis atsiranda ir tada, kai iš kitų Europos Sąjungos valstybių narių PVM mokėtojų įsigytų ir į Lietuvą atgabentų prekių vertė per kalendorinius metus viršija 14 000 eurų. Įrankiai, medžiagos ar įranga, užsakomi iš kitų ES šalių, šią ribą pasiekia greičiau, nei tikimasi.
Ar ribos skaičiuojamos atskirai kiekvienai mano įmonei?
Ne visada. PVM įstatymo taisyklės numato susijusių asmenų atvejį: kai asmenys yra kontroliuojami to paties asmens, jų apyvarta vertinama bendrai ir tos pačios ribos taikomos sumai. Dvi įmonės, priklausančios tam pačiam savininkui, ribos padvigubinti negali.
Koks PVM tarifas taikomas statybos ir remonto darbams?
Standartinis 21 procento tarifas. Nuo 2026 m. sausio 1 d. Lietuvoje taikomi du lengvatiniai tarifai — 12 ir 5 procentų. VMI paskelbtame 12 procentų tarifo sąraše yra apgyvendinimo paslaugos, keleivių vežimas reguliaraus susisiekimo maršrutais ir meno bei kultūros renginių lankymas. Statybos, remonto ar apdailos darbų sąraše nėra.
Kaip apskaičiuoti 21 procento PVM?
Iš kainos be PVM į kainą su PVM — daugink iš 1,21. Iš kainos su PVM atgal į vertę be PVM — dalink iš 1,21. Pačią PVM sumą iš galutinės kainos gauni daugindamas iš 21/121, t. y. iš 0,173554. Pavyzdys: 10 000 EUR be PVM tampa 12 100 EUR; 10 000 EUR su PVM viduje yra 8 264,46 EUR vertė ir 1 735,54 EUR PVM. Tarifas — 21 procentas pagal PVM įstatymo 19 straipsnį.
Ką reiškia tapti PVM mokėtoju privačiam klientui skirtai kainai?
Privatus klientas PVM atskaityti negali, todėl ta pati galutinė kaina jam pabrangsta 21 procentu, jei neapmokestinamosios kainos nemažini. Verslo klientui, kuris yra PVM mokėtojas, pokytis paprastai neutralus, nes jis PVM traukia į atskaitą. O jei tavo darbai yra statybos darbai ir užsakovas — PVM mokėtojas, taikomas PVM įstatymo 96 straipsnis ir PVM sąskaitoje išskaito bei sumoka jis.
Skaityk toliau
- Komercinis pasiūlymas statybos darbams: kas rašoma PVM eilutėje
Standartinis PVM tarifas yra 21 proc., bet statybos darbams tarp dviejų PVM mokėtojų mokestį išskaito užsakovas — ir tai turi būti pasakyta jau pasiūlyme, o ne pirmą kartą sąskaitoje.
- Sąmata statybos darbams: kodėl VMI meniu vis dar rodo 9 proc. PVM
Lengvatinis 9 proc. tarifas neteko galios 2025-12-31, bet VMI apžvalgoje jis tebėra meniu punktas. Ką tai reiškia sąmatai, kuri rengiama per metų sandūrą.
- Suminė darbo laiko apskaita: ką turi rodyti mėnesio suvestinė
Darbo laiko žiniaraščius saugoti reikia dešimt metų, o asmens sąskaitų korteles – penkiasdešimt. Ką tai reiškia tam, kaip valandos užrašomos statybvietėje.
- E. sąskaita ir i.SAF: dvi skirtingos pareigos
E. sąskaita per SABIS liečia tik sąskaitas viešiesiems pirkėjams. I.SAF liečia kiekvieną PVM mokėtoją kas mėnesį, nepriklausomai nuo kliento. Kur riba tarp jų?
Šaltiniai
- VMI — Kaip skaičiuojama 45 000 eurų riba dėl prievolės tapti PVM mokėtoju (tikrinta: 2026 m. rugsėjo 6 d.)
- VMI — Kada atsiranda prievolė registruotis PVM mokėtoju (PVM įstatymo 71 str.) (tikrinta: 2026 m. rugsėjo 6 d.)
- VMI — Lengvatinis 12 proc. PVM tarifas (PVM įstatymo 19 str.), nuo 2026-01-01 (tikrinta: 2026 m. rugsėjo 6 d.)
- VMI — PVM tarifai (tikrinta: 2026 m. rugsėjo 6 d.)