Zálohová faktura: vzor, který nesmí vypadat jako daňový doklad
Spojení „zálohová faktura“ se v zákoně o DPH nevyskytuje — zákon zná jen daňový doklad. Kdy vzniká povinnost přiznat daň podle § 20a a proč je lhůta 15 dnů.
Zirko RedaktionZveřejněno: 9 min čtení
Obsah
- Co zálohová faktura je
- Smíš zálohu vůbec požadovat?
- Vzor: co na zálohové faktuře být má a co na ní být nesmí
- Jakmile peníze dorazí: § 20a a tři údaje
- Daňový doklad k přijaté platbě: 15 dnů a jedna úleva
- Konečná faktura: základem je rozdíl, ne celá částka
- Stavební práce mezi plátci: záloha se nezdaňuje
- Záloha a dílčí plnění nejsou totéž
- Text, který si můžeš přepsat
Otevři si zákon č. 235/2004 Sb., o dani z přidané hodnoty, a zkus v něm najít slovo „faktura“. Stojí tam jedinkrát — v úvodním seznamu převzatých evropských směrnic, u směrnice 2010/45/EU „pokud jde o pravidla fakturace“. V žádném paragrafu se nevyskytuje. Spojení „zálohová faktura“ se v zákoně nevyskytuje vůbec. Zákon zná daňový doklad a zná úplatu přijatou před uskutečněním zdanitelného plnění — a z toho plyne všechno ostatní, včetně toho, jak má vzor zálohové faktury vypadat.
Co zálohová faktura je
Je to výzva k platbě. Obchodní dokument, kterým si říkáš o peníze dřív, než je práce hotová. Nic víc a nic míň.
Z toho plyne to podstatné pro obě strany: odběratel si z ní nemůže uplatnit odpočet daně. § 73 odst. 1 písm. a) zákona o DPH podmiňuje odpočet tím, že plátce „má daňový doklad“ — a zálohová faktura jím není. Když ti klient-plátce volá, že mu účetní zálohovou fakturu vrátila, není to jeho vrtoch; je to tenhle paragraf.
Smíš zálohu vůbec požadovat?
Ano, a dokonce i když o ní ve smlouvě nic nestojí. Výchozí pravidlo je přitom opačné — § 2610 odst. 1 občanského zákoníku: „Právo na zaplacení ceny díla vzniká provedením díla.“ Odstavec 2 dodává, že je-li dílo přejímáno po částech, vzniká právo na zaplacení za každou část při jejím provedení.
Průlom dává § 2611:
„Provádí-li se dílo po částech nebo se značnými náklady a neujednaly-li strany placení zálohy, může zhotovitel požadovat během provádění díla přiměřenou část odměny s přihlédnutím k vynaloženým nákladům.“
Dvě podmínky, stačí jedna z nich: dílo se provádí po částech, nebo se značnými náklady. Rekonstrukce, do které kupuješ materiál dopředu, tu druhou podmínku splňuje běžně. Co je „přiměřená část“, zákon neříká — proto se záloha lépe sjednává předem, v nabídce. Jak formulace v nabídce rozhoduje i o jiných penězích, popisuje článek o rozpočtu a právu na vyšší cenu.
Vzor: co na zálohové faktuře být má a co na ní být nesmí
Zákon pro ni žádné náležitosti nestanoví, protože ji nezná. To ale neznamená, že je jedno, co na ní stojí — naopak, právě proto se na ni nesmí dostat nic, co by ji nechalo vypadat jako daňový doklad.
Co na ni patří:
- Označení „Zálohová faktura“ nebo „Výzva k úhradě zálohy“ a její číslo z vlastní číselné řady — oddělené od řady faktur.
- Obě strany: obchodní firma nebo jméno, adresa a IČO; DIČ, pokud ho máte.
- Datum vystavení a datum splatnosti zálohy.
- Popis toho, čeho se záloha týká — konkrétně, ne „záloha na zakázku“. Tenhle bod není kosmetika, je to podmínka z § 20a odst. 3, o které je řeč níž.
- Sazba daně a místo plnění budoucího plnění, uvedené jako informace o zakázce. Rovněž z § 20a odst. 3.
- Částka k úhradě, bankovní účet a variabilní symbol.
- Větu, která nedovolí omyl: „Tento doklad není daňovým dokladem ve smyslu zákona č. 235/2004 Sb., o dani z přidané hodnoty. Daňový doklad k přijaté platbě vystavíme do 15 dnů ode dne připsání platby na účet.“
Co na ni nepatří: označení „daňový doklad“, evidenční číslo daňového dokladu, rozpis „základ daně / výše daně“ v podobě, která svádí k odpočtu, a datum uskutečnění zdanitelného plnění. Žádné z toho ještě nenastalo.
Jestli vůbec smíš daň na doklady psát, závisí na tom, zda jsi plátce — a den, od kterého jím jsi, není den, kdy jsi překročil obrat, viz od kdy přesně jsi plátcem DPH.
Jakmile peníze dorazí: § 20a a tři údaje
Tady se z obchodního dokumentu stává daňová věc. § 20a odst. 2 a 3:
„(2) Je-li před uskutečněním zdanitelného plnění přijata úplata, vzniká povinnost přiznat daň z této úplaty ke dni jejího přijetí. To neplatí, není-li zdanitelné plnění ke dni přijetí úplaty známo dostatečně určitě. (3) Dodání zboží nebo poskytnutí služby je pro účely tohoto zákona známo dostatečně určitě, jsou-li známy alespoň tyto údaje: a) zboží, které má být dodáno, nebo služba, která má být poskytnuta, b) sazba daně v případě zdanitelného plnění a c) místo plnění.“
Tři údaje, a všechny tři musí být známy. Proto je popis zakázky na zálohové faktuře důležitější než její grafika: zálohová faktura znějící na „zálohu na budoucí spolupráci“ tyto údaje nenese, a daň z takové platby přiznat nemusíš. Naopak „záloha na výměnu stoupačky v bytovém domě, Praha 3, sazba 12 %“ je známa dostatečně určitě a daň se přiznává ke dni připsání platby.
Jestli je sazba 12, nebo 21 procenta, není u stavebních prací samozřejmost — rozhoduje plocha a zápis způsobu využití, viz kdy účtovat 12 % a kdy 21 % u prací na bydlení.
Daňový doklad k přijaté platbě: 15 dnů a jedna úleva
Povinnost vystavit doklad plyne z § 28 odst. 1 písm. d) — plátce je povinen vystavit daňový doklad v případě „přijetí úplaty, pokud před uskutečněním plnění … vznikla povinnost přiznat daň … ke dni přijetí úplaty“. A lhůta ze § 28 odst. 8: „Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění.“
Náležitosti jsou tytéž jako u běžného daňového dokladu (§ 29 odst. 1) — s jednou úlevou, která je pro zálohu šitá na míru. § 29 odst. 3 dovoluje neuvést:
„c) rozsah plnění, není-li v případě přijetí úplaty znám, d) jednotkovou cenu bez daně a slevu, není-li obsažena v jednotkové ceně, pokud vznikla povinnost přiznat daň nebo přiznat plnění ke dni přijetí úplaty“.
Tedy: předmět plnění ano, rozsah nemusíš, pokud ho neznáš. Datum uskutečnění plnění nahrazuje podle § 29 odst. 1 písm. h) den přijetí úplaty.
Tenhle doklad pak putuje do kontrolního hlášení stejně jako každý jiný — a párovat se bude na evidenční číslo a datum, což jsou přesně ta pole, u kterých vzniká výzva správce daně; k tomu lhůty a pokuty u kontrolního hlášení.
Konečná faktura: základem je rozdíl, ne celá částka
Nejčastější početní chyba na konci zakázky je zdanit celou cenu znovu. § 37a odst. 1 říká jasně, co je základem daně při uskutečnění plnění, na které už byla přijata zdaněná záloha:
„Základem daně při uskutečnění zdanitelného plnění v případě, že vznikla povinnost přiznat daň z úplaty přijaté před uskutečněním tohoto zdanitelného plnění, je rozdíl mezi základem daně podle § 36 odst. 1 a souhrnem základů daně podle § 36 odst. 2.“
Tedy celková cena bez daně minus součet již zdaněných záloh bez daně. A odstavec 2 řeší, co se stane, když vyjde záporné číslo — tedy když zálohy přesáhly konečnou cenu: pak se při uskutečnění plnění uplatní sazba daně a kurz, které byly použity při přiznání daně ze záloh, ne ty aktuální. Je to malé pravidlo a v roce, kdy se mění sazby, stojí reálné peníze.
Stavební práce mezi plátci: záloha se nezdaňuje
Tohle je pro řemeslnou firmu nejdůležitější odstavec celého článku, protože obrací všechno výše uvedené.
§ 92e odst. 1: při poskytnutí stavebních nebo montážních prací odpovídajících kódům 41 až 43 klasifikace CZ-CPA plátci použije plátce režim přenesení daňové povinnosti. A § 92a odst. 1:
„V režimu přenesení daňové povinnosti je plátce, pro kterého bylo zdanitelné plnění s místem plnění v tuzemsku uskutečněno, povinen přiznat daň ke dni uskutečnění zdanitelného plnění.“
Daň tedy nepřiznává ten, kdo peníze přijal, a nepřiznává se ke dni platby. Zálohová faktura na stavební práce mezi dvěma plátci proto nenese žádnou daň a k přijaté záloze nevzniká daňový doklad s daní.
Hranice: podle § 92a odst. 3 se režim nepoužije, pokud příjemce ke dni přijetí úplaty přede dnem uskutečnění plnění nejedná jako osoba povinná k dani — u domácnosti a u neplátce tedy platí běžný postup s daní. Kdy režim platí a kdy ne, rozebírá přenesená daňová povinnost ve stavebnictví.
Záloha a dílčí plnění nejsou totéž
Poslední dvojice, která se plete. Dílčí plnění není záloha — je to skutečné plnění menšího rozsahu. § 21 odst. 7:
„Dílčím plněním se rozumí zdanitelné plnění, které se podle smlouvy uskutečňuje ve sjednaném rozsahu a ve sjednaných lhůtách a nejedná se přitom o celkové plnění, na které je uzavřena smlouva. Dílčí plnění se považuje za uskutečněné dnem uvedeným ve smlouvě. U dílčích plnění uskutečněných podle smlouvy o dílo se zdanitelné plnění považuje za uskutečněné i dnem podle odstavce 4 písm. a), a dnem uskutečnění zdanitelného plnění je ten den, který nastane dříve.“
Odstavec 4 písm. a) je „dnem převzetí díla nebo jeho dílčí části“. Rozdíl v praxi: u dílčího plnění vystavuješ běžnou fakturu za hotovou etapu a daň jde ke dni převzetí nebo ke smluvnímu dni — podle toho, co je dřív. U zálohy nic hotového není a daň jde ke dni platby, pokud jsou známy tři údaje z § 20a odst. 3. Podmínkou dílčího plnění je sjednaný rozsah a sjednané lhůty ve smlouvě — bez nich to dílčí plnění není, ať se doklad jmenuje jakkoli.
Text, který si můžeš přepsat
Na zálohovou fakturu, do patičky:
Tento doklad není daňovým dokladem ve smyslu zákona č. 235/2004 Sb., o dani z přidané hodnoty. Slouží jako výzva k úhradě zálohy na plnění uvedené výše. Daňový doklad k přijaté platbě vystavíme do 15 dnů ode dne připsání platby na náš účet.
Na zálohovou fakturu na stavební práce mezi plátci, místo rozpisu daně:
Daň odvede zákazník. Stavební a montážní práce v kódech 41 až 43 CZ-CPA podléhají režimu přenesení daňové povinnosti podle § 92e zákona o DPH; daň přizná příjemce plnění ke dni uskutečnění zdanitelného plnění.
Na konečnou fakturu, nad součty:
Od celkové ceny bez daně je odečten souhrn základů daně z dříve přijatých a zdaněných záloh. Základem daně této faktury je podle § 37a odst. 1 zákona o DPH rozdíl obou částek.
A do nabídky, ještě než se o záloze začne mluvit:
Zhotovitel je oprávněn požadovat během provádění díla zálohu ve výši … % ceny díla bez daně, splatnou do … dnů od vystavení zálohové faktury. Zahájení prací je podmíněno její úhradou.
---
Stav k 21. září 2026. Článek popisuje právní stav a nenahrazuje daňové ani právní poradenství. Citace vycházejí ze znění zákona o DPH účinného k 1. 1. 2026 a ze znění občanského zákoníku účinného k 1. 1. 2026. Sazby daně a okruh prací v režimu přenesení daňové povinnosti se mění samostatnými novelami — než sazbu napíšeš na zálohovou fakturu, ověř si ji k datu, ke kterému bude plnění uskutečněno, ne k datu, kdy doklad píšeš. Právě u zálohy jsou to dvě různá data.
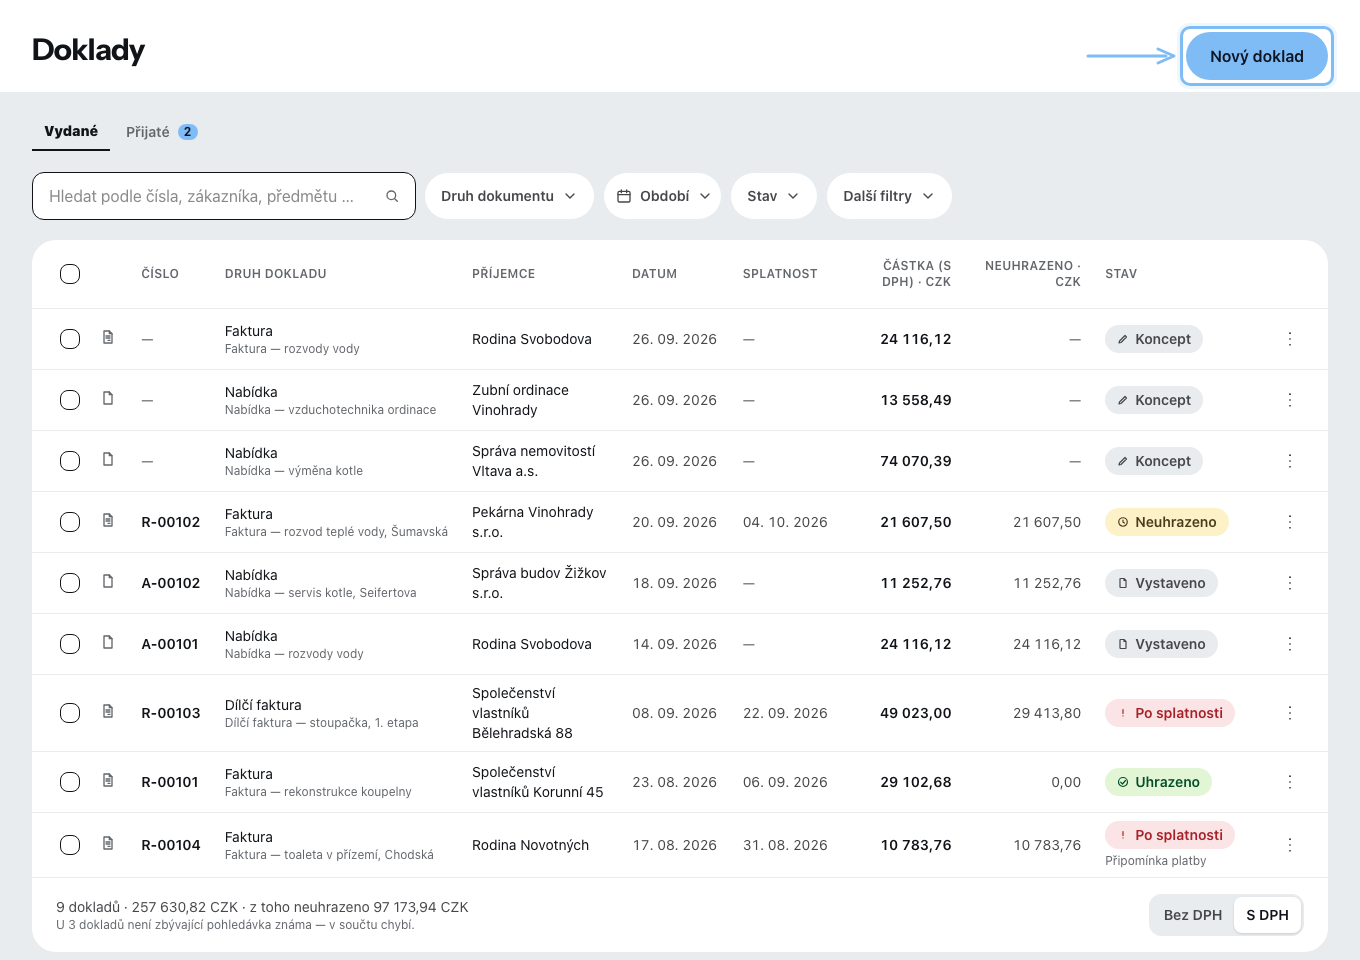
Co dělá Zirko: vede řetěz dílčích a konečných faktur k projektu — konečná faktura dosavadní dílčí faktury sama odečte a model účtování, jednotlivě nebo kumulativně, se uvnitř jednoho řetězu nesmí změnit; dokud se střídá, jsou částky nepoužitelné a doklad se nevystaví. Co Zirko nerozhodne: jestli je plnění ke dni přijetí platby „známo dostatečně určitě“ podle § 20a odst. 3. To je fakt o tvé smlouvě a tvé zakázce, ne nastavení šablony.
Časté otázky
Je zálohová faktura daňový doklad?
Není. Zákon č. 235/2004 Sb., o DPH, pojem „zálohová faktura“ vůbec nezná — pracuje s daňovým dokladem (§ 26 a násl.) a s úplatou přijatou před uskutečněním zdanitelného plnění (§ 20a odst. 2). Zálohová faktura je výzva k platbě. Odběratel z ní nemůže uplatnit odpočet daně, protože § 73 odst. 1 písm. a) k odpočtu vyžaduje daňový doklad.
Kdy musím vystavit daňový doklad k přijaté platbě?
Do 15 dnů ode dne, kdy vznikla povinnost přiznat daň — § 28 odst. 8 zákona o DPH. Ta vzniká podle § 20a odst. 2 dnem přijetí úplaty, pokud je zdanitelné plnění ke dni přijetí známo dostatečně určitě. Povinnost doklad vystavit plyne z § 28 odst. 1 písm. d).
Co znamená, že plnění musí být známo „dostatečně určitě“?
§ 20a odst. 3 to vyjmenovává: musí být známy alespoň tři údaje — zboží, které má být dodáno, nebo služba, která má být poskytnuta; sazba daně v případě zdanitelného plnění; a místo plnění. Není-li plnění ke dni přijetí úplaty známo dostatečně určitě, povinnost přiznat daň z této úplaty nevzniká (§ 20a odst. 2 věta druhá).
Zdaňuje se záloha u stavebních prací mezi plátci?
V režimu přenesení daňové povinnosti daň nepřiznává poskytovatel z přijaté zálohy, nýbrž příjemce plnění, a to ke dni uskutečnění zdanitelného plnění — § 92a odst. 1. Zálohová faktura na stavební nebo montážní práce v kódech 41 až 43 CZ-CPA mezi plátci proto žádnou daň nenese. Režim se podle § 92a odst. 3 nepoužije, pokud příjemce ke dni přijetí úplaty nejedná jako osoba povinná k dani.
Číst dál
- Cenová nabídka a rozpočet: kdy smíš cenu zvýšit
Občanský zákoník rozlišuje rozpočet se zárukou úplnosti, s výhradou nezaručené úplnosti, nezávazný a cenu určenou odhadem — § 2620 až § 2622 a hranice deseti procent.
- Kdy účtovat 12 % a kdy 21 %: DPH u stavebních prací na bydlení
Snížená sazba u stavebních a montážních prací se řídí § 48, § 48a a § 49 zákona o DPH. Rozhoduje 350 m² u rodinného domu, 120 m² u bytu a zápis způsobu využití v registru.
- Předávací protokol stavby: dvě kolonky, na kterých visí zaplacení
Občanský zákoník zná jen převzetí s výhradami, nebo bez výhrad. Co z toho plyne pro nárok na cenu, pro datum uskutečnění plnění a co do protokolu skutečně patří.
- Stavební deník online: kdy ho musíš vést a kdy nemusíš
Povinnost vést stavební deník visí na jediné podmínce — jestli práce vyžaduje povolení. Co musí být v denním zápisu podle přílohy č. 12 vyhlášky č. 131/2024 Sb.
Zdroje
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty — § 20a Vznik povinnosti přiznat daň při dodání zboží a poskytnutí služby (ověřeno: 21. září 2026)
- Zákon č. 235/2004 Sb., o DPH — § 28 Pravidla pro vystavování daňových dokladů v tuzemsku (ověřeno: 21. září 2026)
- Zákon č. 235/2004 Sb., o DPH — § 29 Náležitosti daňového dokladu (ověřeno: 21. září 2026)
- Zákon č. 235/2004 Sb., o DPH — § 37a Základ daně při uskutečnění plnění po přijaté úplatě (ověřeno: 21. září 2026)
- Zákon č. 235/2004 Sb., o DPH — § 92a Režim přenesení daňové povinnosti, základní ustanovení (ověřeno: 21. září 2026)
- Zákon č. 89/2012 Sb., občanský zákoník — § 2611 (právo na přiměřenou část odměny během provádění díla) (ověřeno: 21. září 2026)
- e-Sbírka — zákon č. 235/2004 Sb., o dani z přidané hodnoty (úřední znění) (ověřeno: 21. září 2026)