PVN likmes un 50 000 € slieksnis: būvdarbi ir 21 % arī dzīvoklī
Latvija neizmanto PVN direktīvas atļauju samazinātai likmei privātu mājokļu atjaunošanai — būvdarbi ir 21 procents bez izņēmuma. Reģistrācijas slieksnis PVN maksātājam ir 50 000 eiro.
Zirko RedaktionPublicēts: Atjaunināts: 6 min. lasīšanas
Saturs
- Četras likmes un tas, ko no tām skar amats
- Vienīgais 12 procentu punkts, kur satiekas amats un samazinātā likme
- Ar PVN neapliekamie darījumi un nulles likme — tas nav viens un tas pats
- Kā aprēķināt PVN no summas — un kurā virzienā rēķina biežāk
- Slieksnis 50 000 eiro un divi āķi
- Ko tas nozīmē tāmei
- Ko atcerēties
Sāksim ar to, kā Latvijā nav — jo tieši to visbiežāk pieņem otrādi.
PVN direktīvas 2006/112/EK III pielikuma 10.a punkts ļauj dalībvalstij noteikt samazinātu likmi privātu mājokļu atjaunošanai un remontam. Vairākas valstis to izmanto. Latvija neizmanto.
Tas nozīmē: dzīvokļa remonts privātam pasūtītājam ir 21 procents. Vannas istabas pārbūve ir 21 procents. Logu maiņa privātmājā ir 21 procents. Nav „mazā remonta likmes", nav sliekšņa, zem kura būtu citādi, un nav vecas ēkas atlaides.
Pārbaudāms tas ir trīs vietās: PVN likuma 42. panta uzskaitījums ir izsmeļošs un šādu gadījumu nesatur; VID likmju lapa to nemin; Eiropas Komisijas nodokļu datubāze Latvijai atjaunošanas kategoriju neuzrāda.
Četras likmes un tas, ko no tām skar amats
| Likme | Pamats | Skar amatu? |
|---|---|---|
| 21 % standartlikme | 41. panta pirmās daļas 1. punkts | Jā — katrs būvdarbs |
| 12 % samazinātā | 41.(1) 2. punkta „a" apakšpunkts, 42. panta 1.–4., 10.–14. un 16. daļa | Jā — koksnes kurināmais mājsaimniecībām |
| 5 % samazinātā | 41.(1) 2. punkta „b" apakšpunkts, 42.(5)/(7)/(9) | Nē — grāmatas, prese |
| 0 % | 43. pants, 141./142./143.⁴ pants | Eksports, ES piegādes, apgrieztā maksāšana |
21 procents nav mainījies kopš 2012. gada 1. jūlija (pirms tam 22 procenti). Praktiskā nozīme: Latvijas grāmatvedības dokumentu glabāšanas laikā citas standartlikmes nav bijis, tāpēc arī kredītrēķinam par sen izrakstītu rēķinu likme ir tā pati.
Vienīgais 12 procentu punkts, kur satiekas amats un samazinātā likme
42. panta vienpadsmitā daļa — koksnes kurināmais mājsaimniecībām: malka, šķelda, zāģskaidas, briketes un granulas.
Namdaru, koka būvniecības vai zāģētavas uzņēmums, kas ražošanas atlikumus pārstrādā malkā un pārdod privātmājām, rēķina 12 procentus, nevis 21. Tas ir viens no retajiem gadījumiem Latvijā, kur samazinātā likme skar reālu amata darbu, un tāpēc arī viens no biežāk aizmirstajiem.
Bet tas pats produkts var būt trīs dažādās likmēs, un izšķir pircējs:
| Kam pārdod | Likme | Pamats |
|---|---|---|
| Mājsaimniecībai | 12 % | 42. panta vienpadsmitā daļa |
| Reģistrētam PVN maksātājam | nodokli nerēķina | 141. pants — reversais PVN kokmateriāliem |
| Pircējam, kas paziņojis par saimniecisku lietojumu | 21 % | 42. panta trīspadsmitā daļa |
Trešā rinda ir tā, ko praksē pārprot. Ja pircējs paziņo piegādātājam, ka kurināmo izmantos saimnieciskajā darbībā, samazinātā likme nepienākas — paliek 21 procents.
Un divpadsmitā daļa nav tā, par ko to bieži tur. 42. panta divpadsmitā daļa attiecas uz siltumenerģijas piegādi mājsaimniecībām, nevis uz apkures sistēmas ierīkošanu. Apkures uzstādītājs, siltummezgla montētājs un cauruļu meistars paliek pie 21 procenta. Piegāde ir prece, montāža ir pakalpojums, un likme seko pakalpojumam.
(Blakus piezīme, kas amatu neskar, bet atkārtojas sarunās: 42. panta sešpadsmitās daļas 2. punkts — 12 procenti maizei, pienam, putnu gaļai un olām — ir izmēģinājums no 2026. gada 1. jūlija līdz 2027. gada 30. jūnijam pēc pārejas noteikumu 48. punkta. Likmes vērtība paliek; beidzas tikai šī preču grupa.)
Ar PVN neapliekamie darījumi un nulles likme — tas nav viens un tas pats
Rēķinā „0" var nozīmēt četras dažādas juridiskas situācijas, un elektroniskajā rēķinā tās ir četras dažādas kategorijas. PDF šo atšķirību pieļauj; XML — ne.
| Gadījums | Pamats | Kategorija |
|---|---|---|
| Eksports ārpus ES | 43. panta pirmā daļa | G |
| Piegāde ES nodokļa maksātājam | 43. panta ceturtā daļa | K |
| Būvniecības apgrieztā maksāšana | 142. pants | AE |
| Nereģistrēts uzņēmums zem sliekšņa | 59. panta pirmā daļa | E |
Pēdējais nav nulles likme vispār: uzņēmums, kas nav reģistrēts PVN maksātāju reģistrā, nodokli neizraksta un priekšnodokli neatskaita. Latvijā nav „mazā uzņēmuma atbrīvojuma" kā atsevišķa režīma — ir tiesības nereģistrēties.
Kā aprēķināt PVN no summas — un kurā virzienā rēķina biežāk
Divas darbības, un tāmē tās gandrīz vienmēr iet pretējos virzienos, nekā domā.
No neto uz bruto (zini darba cenu, gribi summu klientam ar 21 %):
summa ar PVN = summa bez PVN × 1,21
1 850 € × 1,21 = 2 238,50 €
No bruto uz neto (klients nosauca griestus ar nodokli, gribi zināt, cik paliek darbam):
summa bez PVN = summa ar PVN ÷ 1,21
3 000 € ÷ 1,21 = 2 479,34 €     PVN daļa: 520,66 €
Otro virzienu praksē vajag biežāk, un tur rodas dārgākā kļūda: 21 procentu nedrīkst atrēķināt, atņemot 21 procentu no bruto summas. 3 000 mīnus 21 procents ir 2 370 eiro — par 109,34 eiro mazāk, nekā pienākas. Ar 12 procentu likmi dalītājs ir 1,12, ar 5 procentiem — 1,05.
Un vienu reizi jāpasaka skaidri: privātpersonai svarīga ir bruto summa, uzņēmumam — neto. Privātais pasūtītājs priekšnodokli neatskaita, tāpēc viņam 21 procents ir izmaksa; reģistrētam PVN maksātājam tas ir caurejošs postenis. Tāmē, kas iet privātai mājsaimniecībai, gala summa ar nodokli pieder pirmajā rindā, ne kājenē.
Slieksnis 50 000 eiro un divi āķi
59. panta pirmā daļa: reģistrācijas pienākums iestājas, kad apliekamo darījumu vērtība kalendāra gadā sasniedz 50 000 eiro. Līdz 2024. gada beigām slieksnis bija 40 000 eiro.
Pirmais āķis — 5 000 eiro atlikšana. Ja slieksni pārsniedz ne vairāk kā par 10 procentiem, tas ir, par 5 000 eiro, ir tiesības reģistrāciju atlikt līdz gada beigām (59. panta ceturtā daļa). Tas nav automātiski un tas nav atbrīvojums — tā ir tiesība, ko izmanto apzināti. Ja apgrozījums pārsniedz 55 000 eiro, nodoklis jārēķina no summas virs 55 000 arī tad, ja reģistrācija vēl nav notikusi.
Otrais āķis, un tas ir dārgāks — 59. panta astotā daļa. Slieksnis neattiecas uz pakalpojumiem citu dalībvalstu nodokļa maksātājiem. Viens vienīgs pasūtījums Igaunijas, Lietuvas vai Vācijas uzņēmumam rada reģistrācijas pienākumu neatkarīgi no tā, cik mazs ir gada apgrozījums.
Amata uzņēmumam, kas strādā pierobežā vai laiku pa laikam brauc uz objektu Igaunijā, tas ir ikdienas gadījums, ne teorija.
Ko tas nozīmē tāmei
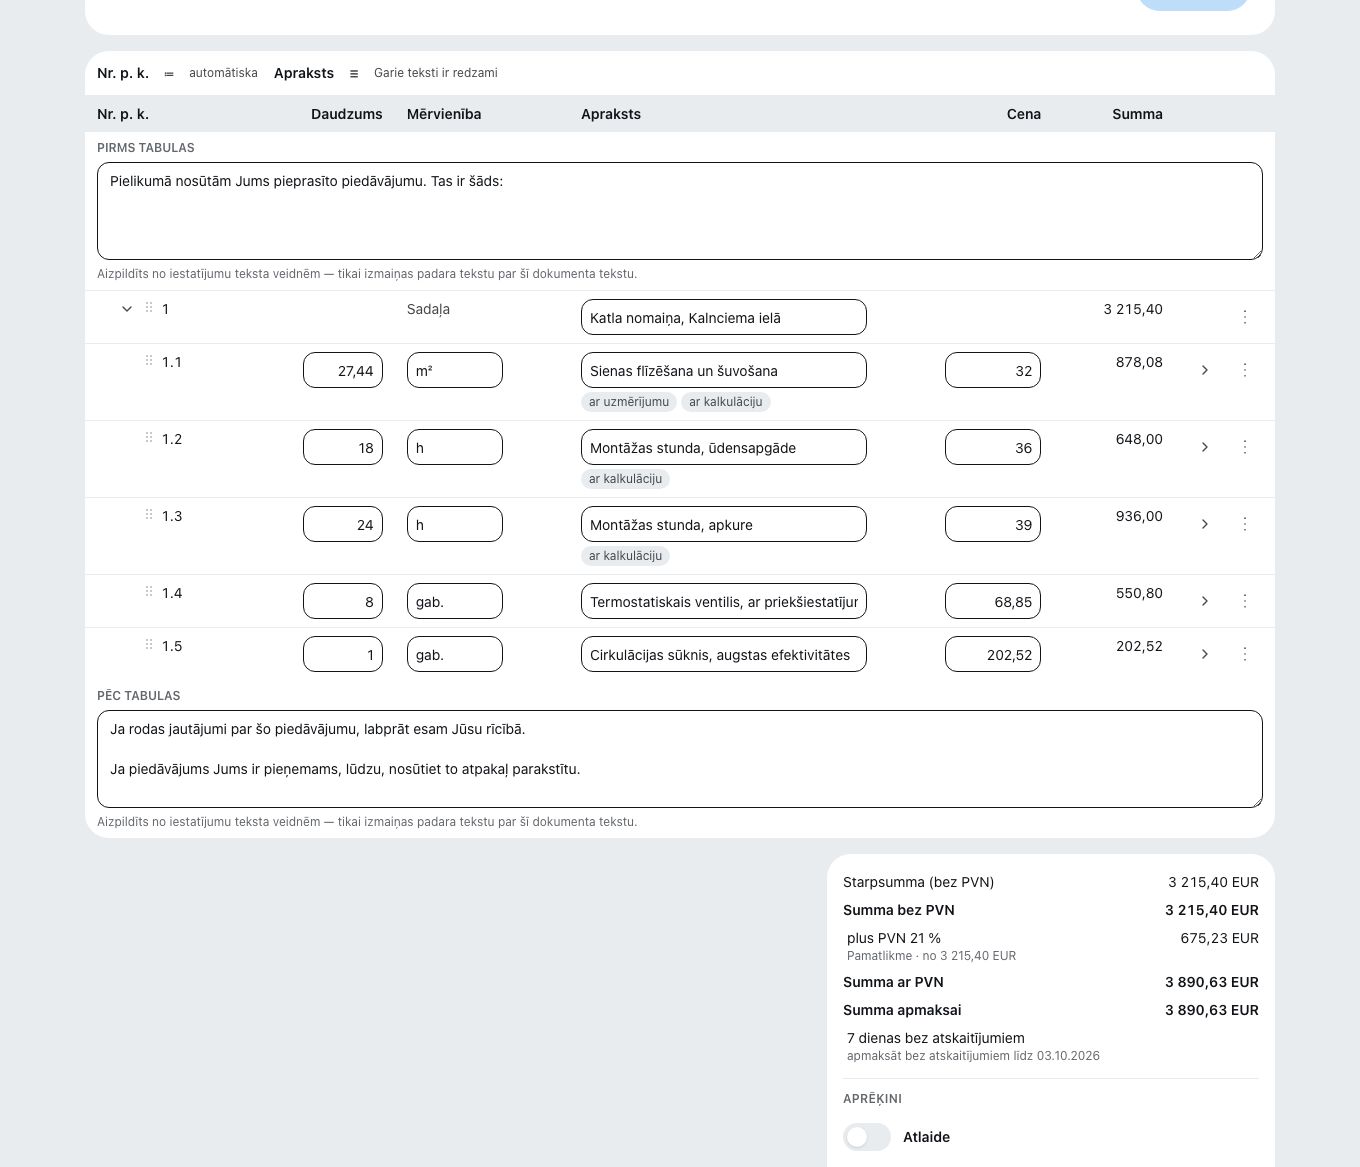
Trīs sekas kalkulācijai, kas izriet tieši no augstākminētā (pašas tāmes ailes un to, kad noteiktā forma ir obligāta, skat. Tāmes paraugs: kuras ailes nosaka LBN 501-17):
- Privātam pasūtītājam rēķini vienmēr ar 21 procentu. Tāmē ar summu ar nodokli — privātpersona neatskaita priekšnodokli, un viņai svarīga ir gala summa, ne neto.
- Uzņēmumam ar reverso PVN tāmē un rēķinā nodokļa nav. Salīdzinot piedāvājumus, viens ar 21 procentu un otrs bez, atšķirība nav cenā — tā ir režīmā. To ir vērts pateikt piedāvājumā, nevis pēc tam rēķinā. Trīs nosacījumi, bez kuriem tas nedarbojas, ir šeit: Reversais PVN būvniecībā (PVN likuma 142. pants).
- Materiāls un darbs vienā rēķinā ir viena likme, ja tie ir viens pakalpojums. Sadalīt būvniecības pakalpojumu „materiālā ar vienu likmi" un „darbā ar citu" nav pareizi; likme seko pakalpojuma būtībai. Citādi ir tad, kad blakus pakalpojumam notiek atsevišķa preču piegāde — tad likmes rēķinā norāda atsevišķi, un to, kurš dokuments vispār der priekšnodoklim, izšķir rekvizīti: Pavadzīme vai rēķins: kurš dokuments dod priekšnodokli.
Ko atcerēties
- Būvdarbi ir 21 % vienmēr. Latvija samazināto likmi atjaunošanai nepiemēro.
- 12 % skar amatu vienā gadījumā: koksnes kurināmais mājsaimniecībai.
- Malkas likmi nosaka pircējs, ne prece — 12, 21 vai apgrieztā maksāšana.
- Siltumenerģijas piegāde nav apkures ierīkošana.
- Slieksnis ir 50 000 €, bet pakalpojumam ārvalstu nodokļa maksātājam tā nav.
---
Stāvoklis 2026. gada 6. septembrī. Raksts apraksta tiesisko regulējumu un neaizstāj konsultāciju konkrētā gadījumā. PVN likuma 42. panta tvērums pēdējos gados mainīts vairākkārt — pirms rēķina izrakstīšanas pārbaudi spēkā esošo redakciju likumi.lv un VID likmju lapā.
Ko dara Zirko: Latvijas likmes 21, 12 un 5 procenti, kā arī nulles gadījumi ar pareizo nodokļa kategoriju ir tabulā ar atsauci uz pantu. Kuru izvēlēties konkrētam darbam, izlem tu — mēs to no klienta kartītes neizsecinām.
Biežākie jautājumi
Kā aprēķināt PVN no summas ar nodokli?
Dalot ar 1,21, nevis atņemot 21 procentu. Ar standartlikmi 21 procents: summa bez PVN = summa ar PVN ÷ 1,21. Piemērs: 3 000 eiro ar nodokli ir 2 479,34 eiro bez nodokļa un 520,66 eiro PVN. Ja no 3 000 atņem 21 procentu, iznāk 2 370 eiro — par 109,34 eiro par maz. Ar 12 procentu likmi dalītājs ir 1,12, ar 5 procentiem — 1,05.
Kad jāreģistrējas par PVN maksātāju?
Kad apliekamo darījumu vērtība kalendāra gadā sasniedz 50 000 eiro — PVN likuma 59. panta pirmā daļa; līdz 2024. gada beigām slieksnis bija 40 000 eiro. Divi izņēmumi maina atbildi. Ja slieksni pārsniedz ne vairāk kā par 5 000 eiro, reģistrāciju ir tiesības atlikt līdz gada beigām (59. panta ceturtā daļa). Un slieksnis vispār neattiecas uz pakalpojumiem citu dalībvalstu nodokļa maksātājiem (59. panta astotā daļa) — tur pienākums iestājas ar pirmo pasūtījumu.
Vai būvdarbiem privātā dzīvoklī Latvijā ir samazināta PVN likme?
Nav. Latvija neizmanto PVN direktīvas 2006/112/EK III pielikuma 10.a punktu, kas dalībvalstīm atļauj samazinātu likmi privātu mājokļu atjaunošanai un remontam. PVN likuma 42. panta uzskaitījums šādu gadījumu nesatur, un VID likmju lapa to nemin. Būvdarbi ir 21 procents — arī dzīvoklī, arī privātam pasūtītājam, arī nelielam remontam.
Kāda ir PVN standartlikme Latvijā?
21 procents pēc PVN likuma 41. panta pirmās daļas 1. punkta. Šī likme nav mainījusies kopš 2012. gada 1. jūlija — pirms tam tā bija 22 procenti. Praktiski tas nozīmē, ka Latvijas uzņēmuma dokumentu glabāšanas laikā citas standartlikmes nav bijis.
Kad amata darbā parādās 12 procentu likme?
Būtībā vienā gadījumā: koksnes kurināmais mājsaimniecībām pēc 42. panta vienpadsmitās daļas — malka, šķelda, zāģskaidas, briketes un granulas. Namdaru, koka būvniecības vai zāģētavas uzņēmums, kas atlikumus pārstrādā malkā un pārdod privātmājām, rēķina 12, nevis 21 procentu.
Vai siltumenerģijas ierīkošana ir 12 procenti?
Nav. 42. panta divpadsmitā daļa attiecas uz siltumenerģijas piegādi mājsaimniecībām, nevis uz apkures sistēmas ierīkošanu vai remontu. Apkures uzstādītājs paliek pie 21 procenta.
Kāds ir PVN reģistrācijas slieksnis?
50 000 eiro apliekamo darījumu vērtība kalendāra gadā pēc PVN likuma 59. panta pirmās daļas; līdz 2024. gada beigām tie bija 40 000 eiro. Ja slieksni pārsniedz ne vairāk kā par 10 procentiem, tas ir, par 5 000 eiro, reģistrāciju ir tiesības atlikt līdz gada beigām.
Vai zem sliekšņa var strādāt ar ārzemju klientiem bez reģistrācijas?
Nevar. Slieksnis neattiecas uz pakalpojumiem citu dalībvalstu nodokļa maksātājiem — 59. panta astotā daļa. Viens pasūtījums Igaunijas vai Vācijas uzņēmumam rada reģistrācijas pienākumu neatkarīgi no apgrozījuma.
Kā tas pats materiāls var būt 12, 21 vai 0 procenti?
Izšķir pircējs, ne prece. Malka mājsaimniecībai ir 12 procenti (42. panta vienpadsmitā daļa). Tā pati malka reģistrētam PVN maksātājam ietilpst 141. panta apgrieztās maksāšanas režīmā, un rēķinā nodokļa nav. Ja pircējs paziņo par saimniecisku lietojumu pēc 42. panta trīspadsmitās daļas, paliek 21 procents.
Lasīt tālāk
- Tāmes paraugs: ko nosaka LBN 501-17 un kam tā forma ir obligāta
Tāmju veidlapu paraugus nosaka Ministru kabineta noteikumi Nr. 239 — bet tikai objektiem, uz kuru pasūtītājiem attiecas Publisko iepirkumu likums. Lokālajai tāmei ir septiņas ailes.
- Avansa rēķins un gala rēķins: kad pakalpojums ir sniegts
PVN likuma 32. panta piektā daļa saista būvniecības pakalpojumu ar parakstītu pieņemšanas aktu par katru posmu. Ko tas nozīmē avansam, starprēķinam un gala rēķinam.
- Pavadzīme vai rēķins: kurš dokuments dod priekšnodokli
Vārds „pavadzīme“ PVN likumā parādās tieši divas reizes, un abas reizes tas ir transporta dokuments. Ko tas nozīmē, kad vienā lapā ir materiāls un darbs.
- Reversais PVN būvniecībā: 142. pants, trīs nosacījumi un atzīme
Reversais PVN — likumā „nodokļa apgrieztā maksāšana“ — pēc PVN likuma 142. panta attiecas uz jebkuru būvdarbu veikšanu. Trīs nosacījumi un obligātā atzīme rēķinā.
Avoti
- Pievienotās vērtības nodokļa likums, 41. un 42. pants — nodokļa likmes (pārbaudīts: 2026. gada 6. septembris)
- Pievienotās vērtības nodokļa likums, 59. pants — reģistrācijas slieksnis (pārbaudīts: 2026. gada 6. septembris)
- VID — Pievienotās vērtības nodokļa likmes (pārbaudīts: 2026. gada 6. septembris)
- LV portāls — Izmaiņas PVN maksātāju reģistrācijā un reģistrācijas sliekšņa noteikšanā no 2025. gada (pārbaudīts: 2026. gada 6. septembris)
- Padomes Direktīva 2006/112/EK, III pielikuma 10.a punkts (pārbaudīts: 2026. gada 6. septembris)