Reversais PVN būvniecībā: 142. pants, trīs nosacījumi un atzīme
Reversais PVN — likumā „nodokļa apgrieztā maksāšana“ — pēc PVN likuma 142. panta attiecas uz jebkuru būvdarbu veikšanu. Trīs nosacījumi un obligātā atzīme rēķinā.
Zirko RedaktionPublicēts: Atjaunināts: 5 min. lasīšanas
Saturs
Latvijā būvniecības pakalpojumiem reversais PVN ir spēkā — un tas nav pašsaprotami.
Igaunijā vispārēja būvniecības pakalpojumu apgrieztā maksāšana nav: Käibemaksuseadus § 41¹ uzskaita preces, nevis pakalpojumus. Latvijā tā ir, ar savu pantu, savu nosaukumu un savu atzīmi rēķinā. Apakšuzņēmējam, kas strādā abās robežas pusēs, tā ir viena no biežākajām kļūdām.
Vispirms par nosaukumu, jo tas maksā naudu. Sarunā, būvlaukumā un meklētājā to sauc par reverso PVN. Likumā un rēķinā tas ir „nodokļa apgrieztā maksāšana". Tas ir viens un tas pats režīms — bet rēķinā der tikai otrais formulējums, un tieši šī atšķirība ir tā, kas pārbaudē izmaksā visvairāk.
PVN likuma 142. pants — „Īpašs nodokļa piemērošanas režīms būvniecības pakalpojumiem" — ievieš PVN direktīvas 2006/112/EK 199. panta 1. punkta „a" apakšpunktu. Būtība ir vienkārša: nodokli aprēķina un budžetā maksā saņēmējs, nevis izpildītājs. Izpildītāja rēķinā nodokļa nav.
Trīs nosacījumi, un visi trīs ir obligāti
1. Abas puses ir reģistrēti iekšzemes PVN maksātāji.
Tas izslēdz vairāk, nekā izskatās. Uzņēmums zem 50 000 eiro reģistrācijas sliekšņa režīmu piemērot nevar — ne kā izpildītājs, ne kā saņēmējs. Pret privātpersonu tas nedarbojas nekad. Vienģimenes mājas atjaunošana privātam pasūtītājam ir 21 procents, arī tad, ja darbi ir tieši tie paši, kas iepriekšējā objektā ģenerāluzņēmējam. Kas ir slieksnis un kur tam ir divi āķi, ir atsevišķa tēma: PVN likmes 2026 un reģistrācijas slieksnis 50 000 €.
2. Norēķini tikai bezskaidrā naudā.
- panta divpadsmitā daļa prasa bezskaidras naudas norēķinus. Skaidrā nauda nav formalitāte, ko izlabo vēlāk — tā izslēdz režīma piemērošanu. Praktiski: ja rēķins ir izrakstīts ar apgriezto maksāšanu un klients atnāk ar skaidru naudu, problēma ir radusies jau samaksas brīdī, ne grāmatvedībā mēneša beigās. Visbiežāk tas notiek nevis pie gala rēķina, bet pie avansa, ko klients grib samaksāt uzreiz: Avansa rēķins un gala rēķins būvniecībā: kad pakalpojums ir sniegts.
3. Rēķinā ir atzīme.
- panta pirmās daļas 16. punkts prasa rēķinā norādi „nodokļa apgrieztā maksāšana". Ne „reverse charge", ne „PVN 0 %", ne „apliekams pie saņēmēja". Tas ir likumā noteikts formulējums, un tas ir vienīgais, ko pārbaudītājs meklē.
Uz ko režīms attiecas
- panta tvērums ir plašs: jebkura būvdarbu veikšana. VID metodiskajā materiālā tas ir atšifrēts kā būvdarbi, ko veic būvlaukumā vai būvē, lai radītu būvi, uzstādītu saliekamu ēku vai tās daļu, pārbūvētu, atjaunotu, restaurētu, konservētu vai nojauktu būvi, vai ierīkotu inženiertīklus.
Kopš 2018. gada 1. janvāra tas attiecas arī uz atsevišķi sniegtiem remontdarbiem. Tas ir svarīgākais paplašinājums maziem uzņēmumiem: agrāk režīms tika saprasts kā piesaistīts pilnam atjaunošanas vai pārbūves procesam, un viens atsevišķs remonta pasūtījums tajā neietilpa. Tagad ietilpst.
Projektēšana ir nosacīta. Tā ietilpst režīmā tikai tad, ja ir iekļauta būvniecības līgumā. Atsevišķi pasūtīta un atsevišķi apmaksāta projektēšana paliek pie 21 procenta.
Robeža ir vērtējums, nevis noteikums
Šī ir raksta svarīgākā daļa, un tā, kurā programmatūra nevar palīdzēt.
VID metodiskajā materiālā izšķirošais kritērijs ir tas, vai darbi skar ēkas vai būves iekšējās un ārējās sienas. No tā izriet piemēri, kas no malas izskatās nekonsekventi, bet nav:
| Darbs | Režīms |
|---|---|
| Kondicionētāja montāža bez iejaukšanās sienā | 21 % |
| Kondicionētāja montāža ar sienas caurumošanu un pārbūvi | apgrieztā maksāšana |
| Loga piegāde ar montāžu | apgrieztā maksāšana |
| Jau iebūvēta loga remonts, sienu neskarot | 21 % |
| Kontaktligzdu un vadu nomaiņa bez iejaukšanās sienā | 21 % |
| Elektroinstalācijas ievilkšana ar sienu štrobēšanu | apgrieztā maksāšana |
Viens un tas pats amata darbs atrodas abās robežas pusēs atkarībā no tā, kā tas tiek izdarīts. Tāpēc no klienta kartītes to izsecināt nevar, un tāpēc neviena programma to nedrīkst iestatīt automātiski. Izvēli izdara uzņēmums, kas zina, ko tieši tajā objektā darīja.
Un kļūda nav lēta divkārt: PVN likuma prasība ir viena lieta, bet izsniegtu rēķinu nedrīkst labot. Nepareizi izrakstītu rēķinu var tikai izlabot ar kredītrēķinu un izrakstīt no jauna — ar visu, kas no tā izriet klientam, grāmatvedībai un deklarācijai.
Kā izskatās rēķins
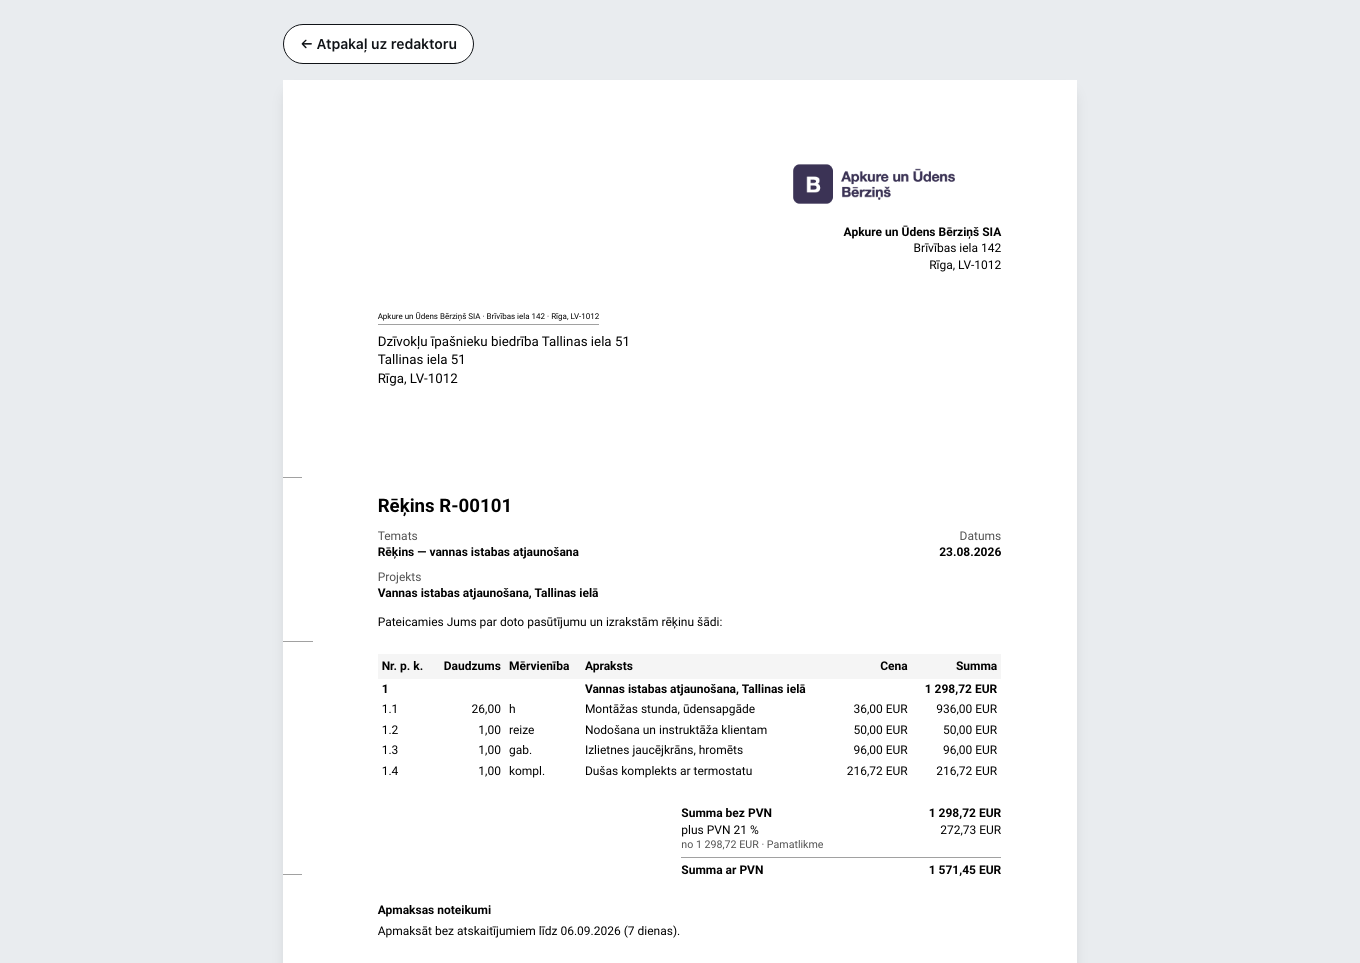
Apgrieztās maksāšanas gadījumā rēķinā:
- nodokli neaprēķina un summu nenorāda — ir tikai darījuma vērtība bez nodokļa;
- ir atzīme „nodokļa apgrieztā maksāšana";
- ir abu pušu PVN reģistrācijas numuri — pircēja numurs šeit nav pieklājība, bet režīma priekšnoteikuma pierādījums.
Strukturētā elektroniskā rēķinā (PEPPOL BIS Billing 3.0 / UBL 2.1) tas nozīmē nodokļa kategoriju AE ar atbrīvojuma kodu VATEX-EU-AE. Kategorija nav „nulles likme" un nav „atbrīvots" — abi ir citi juridiskie stāvokļi ar citām sekām priekšnodoklim. Tas ir viens no diviem trim laukiem, kuros e-rēķins ir stingrāks par PDF: PDF pieļauj „0 %", XML to noraida.
„PVN īpašais režīms" nav viens režīms, bet trīs dažādi panti
Šis apzīmējums sarunās tiek lietots tā, it kā tas apzīmētu vienu lietu. Latvijas PVN likumā ar to var būt domāti vismaz trīs dažādi režīmi ar dažādiem nosacījumiem:
| Ko sauc par „īpašo režīmu" | Pants | Uz ko attiecas |
|---|---|---|
| Reversais PVN būvniecībā | 142. pants | Būvdarbi starp reģistrētiem PVN maksātājiem |
| Reversais PVN kokmateriāliem | 141. pants | Apaļkoki, zāģmateriāli, malka, šķelda, briketes, granulas un ar tiem saistītie pakalpojumi |
| Reversais PVN metāliem | 143.⁴ pants | Melno un krāsaino metālu pusfabrikāti |
Trīs panti, trīs tvērumi, viena kopīga atzīme rēķinā. Kļūda parasti rodas tā, ka viena panta nosacījumus pārnes uz otru — visbiežāk pieņemot, ka malka „arī ir būvniecība", jo abos gadījumos rēķinā nodokļa nav.
Divi tuvi režīmi, ko nedrīkst jaukt
141. pants — reversais PVN kokmateriāliem. Atsevišķs režīms, ne 142. panta apakšgadījums. Attiecas uz apaļkokiem, zāģmateriāliem, malku, šķeldu, briketēm un granulām, kā arī uz pakalpojumiem: zāģēšanu, ēvelēšanu, žāvēšanu, līmēšanu, lakošanu, transportēšanu un uzglabāšanu. Starp reģistrētiem PVN maksātājiem — bez nodokļa.
Tas ir reāls gadījums namdaru, koka būvniecības un zāģētavu uzņēmumiem. Un tam ir pretstats, kas maksā naudu: tā pati malka mājsaimniecībai ir 12 procenti (42. panta vienpadsmitā daļa), nevis nulle. Pircējs izšķir likmi.
143.⁴ pants — melnie un krāsainie metāli. Attiecas uz metāla pusfabrikātiem un ir latviskais radinieks igauņu KMS § 41¹ gadījumam — metālapstrādei un atslēdzniecībai. Uzmanību: noteicošais preču saraksts nav likumā, bet Ministru kabineta noteikumos. Bez tā tvērumu noteikt nevar, un plaši saprasta atsauce ir ielūgums izrakstīt rēķinu bez nodokļa tur, kur pienākas 21 procents.
Ko atcerēties
- Latvijā tas ir, Igaunijā nav. Nepārņem kaimiņu praksi.
- Trīs nosacījumi vienlaikus: abi reģistrēti PVN maksātāji, bezskaidra nauda, atzīme rēķinā.
- Rēķinā raksti likuma vārdus, ne sarunvalodu: „nodokļa apgrieztā maksāšana", nevis „reversais PVN" un nevis „reverse charge".
- Robeža ir vērtējums pēc iejaukšanās sienās. Automatizēt to nedrīkst.
- Koksne un metāls ir citi panti ar citiem nosacījumiem.
---
Stāvoklis 2026. gada 6. septembrī. Raksts apraksta tiesisko regulējumu un neaizstāj konsultāciju konkrētā gadījumā. Robežgadījumi 142. panta piemērošanā ir VID metodiskā materiāla priekšmets un tiek precizēti; pirms strīdīga rēķina pārbaudi aktuālo redakciju.
Ko dara Zirko: apgriezto maksāšanu var izvēlēties katram rēķinam atsevišķi, un tad rēķinā parādās atzīme „nodokļa apgrieztā maksāšana", bet XML — kategorija AE ar VATEX-EU-AE. Vērtējumu, vai konkrētie darbi ietilpst 142. pantā, mēs par tevi neizdarām un automātiski neiestatām.
Biežākie jautājumi
Kas ir reversais PVN un vai tas ir tas pats, kas apgrieztā maksāšana?
Tas ir viens un tas pats. „Reversais PVN\" ir sarunvalodas apzīmējums; PVN likumā un rēķinā lietojamais formulējums ir „nodokļa apgrieztā maksāšana\". Būtība: nodokli aprēķina un budžetā maksā pakalpojuma saņēmējs, nevis izpildītājs, un izpildītāja rēķinā nodokļa nav. Būvniecības pakalpojumiem to nosaka PVN likuma 142. pants, kokmateriāliem 141. pants, melnajiem un krāsainajiem metāliem 143.⁴ pants.
Vai uzņēmums zem PVN reģistrācijas sliekšņa var piemērot reverso PVN?
Nevar — ne kā izpildītājs, ne kā saņēmējs. 142. panta pirmais nosacījums ir, ka abas puses ir reģistrēti iekšzemes PVN maksātāji. Uzņēmums, kas nav sasniedzis 50 000 eiro reģistrācijas slieksni pēc PVN likuma 59. panta pirmās daļas, rēķinā nodokli neizraksta vispār, un tas nav apgrieztā maksāšana, bet nereģistrēta uzņēmuma rēķins.
Uz kādiem darbiem attiecas apgrieztā maksāšana būvniecībā?
PVN likuma 142. pants attiecas uz jebkuru būvdarbu veikšanu — būvēšanu, pārbūvi, atjaunošanu, restaurāciju, konservāciju, nojaukšanu un inženiertīklu ierīkošanu. Kopš 2018. gada 1. janvāra tas attiecas arī uz atsevišķi sniegtiem remontdarbiem, ne tikai uz pilnu atjaunošanas vai pārbūves procesu. Projektēšana ietilpst tikai tad, ja tā ir iekļauta būvniecības līgumā; atsevišķi sniegta projektēšana paliek pie standartlikmes.
Kādi ir trīs nosacījumi, bez kuriem režīms nedarbojas?
Pirmkārt, gan pakalpojuma sniedzējs, gan saņēmējs ir reģistrēti iekšzemes PVN maksātāji — pret privātpersonu režīms nekad nedarbojas. Otrkārt, norēķini notiek tikai bezskaidrā naudā (142. panta divpadsmitā daļa). Treškārt, rēķinā ir atzīme „nodokļa apgrieztā maksāšana\" (125. panta pirmās daļas 16. punkts).
Kas notiek, ja klients samaksā skaidrā naudā?
Režīms nav piemērojams. 142. panta divpadsmitā daļa prasa bezskaidras naudas norēķinus. Skaidra nauda nav formalitāte, ko var izlabot vēlāk — tā izslēdz režīma piemērošanu darījumam.
Kā atšķirt darbus, uz kuriem režīms attiecas, no tiem, uz kuriem ne?
VID metodiskais materiāls balstās uz to, vai darbi skar ēkas vai būves iekšējās un ārējās sienas. Tas pats darbs var būt abās pusēs robežai: kondicionētāja montāža bez iejaukšanās sienā ir 21 procents, bet ar iejaukšanos — apgrieztā maksāšana. Loga piegāde ar montāžu ietilpst režīmā, jau iebūvēta loga remonts bez sienas skaršanas — ne. Tas ir vērtējums, nevis automātisks noteikums.
Kādu likmi rēķinā norāda apgrieztās maksāšanas gadījumā?
Rēķinā nodokli neaprēķina un summu nenorāda. Norāda darījuma vērtību bez nodokļa un atzīmi „nodokļa apgrieztā maksāšana\". Elektroniskā rēķinā nodokļa kategorija ir AE ar atsauci VATEX-EU-AE, jo 142. pants ievieš PVN direktīvas 2006/112/EK 199. panta 1. punkta „a\" apakšpunktu.
Vai koksnei ir savs apgrieztās maksāšanas režīms?
Ir, un tas ir atsevišķs. PVN likuma 141. pants attiecas uz kokmateriāliem un ar tiem saistītiem pakalpojumiem — apaļkoku, zāģmateriāliem, malku, šķeldu, briketēm, granulām, kā arī zāģēšanu, ēvelēšanu, žāvēšanu, līmēšanu, lakošanu, transportēšanu un uzglabāšanu — starp reģistrētiem PVN maksātājiem. Tas nav 142. panta apakšgadījums, un tos nedrīkst jaukt.
Vai režīmu drīkst iestatīt programmā automātiski?
Nedrīkst. Robeža ir vērtējums par konkrētiem darbiem, ne kritērijs, ko var izrēķināt no klienta kartītes. Automātiska izvēle rada kļūdas izsniegtā rēķinā, un izsniegtu rēķinu nedrīkst labot — to var tikai izlabot ar kredītrēķinu un izrakstīt no jauna.
Lasīt tālāk
- Avansa rēķins un gala rēķins: kad pakalpojums ir sniegts
PVN likuma 32. panta piektā daļa saista būvniecības pakalpojumu ar parakstītu pieņemšanas aktu par katru posmu. Ko tas nozīmē avansam, starprēķinam un gala rēķinam.
- Pavadzīme vai rēķins: kurš dokuments dod priekšnodokli
Vārds „pavadzīme“ PVN likumā parādās tieši divas reizes, un abas reizes tas ir transporta dokuments. Ko tas nozīmē, kad vienā lapā ir materiāls un darbs.
- Tāmes paraugs: ko nosaka LBN 501-17 un kam tā forma ir obligāta
Tāmju veidlapu paraugus nosaka Ministru kabineta noteikumi Nr. 239 — bet tikai objektiem, uz kuru pasūtītājiem attiecas Publisko iepirkumu likums. Lokālajai tāmei ir septiņas ailes.
- PVN likmes un 50 000 € slieksnis: būvdarbi ir 21 % arī dzīvoklī
Latvija neizmanto PVN direktīvas atļauju samazinātai likmei privātu mājokļu atjaunošanai — būvdarbi ir 21 procents bez izņēmuma. Reģistrācijas slieksnis PVN maksātājam ir 50 000 eiro.
Avoti
- Pievienotās vērtības nodokļa likums, 142. pants — īpašs nodokļa piemērošanas režīms būvniecības pakalpojumiem (pārbaudīts: 2026. gada 6. septembris)
- Pievienotās vērtības nodokļa likums, 125. panta pirmās daļas 16. punkts — atzīme rēķinā (pārbaudīts: 2026. gada 6. septembris)
- VID metodiskais materiāls — PVN piemērošana būvniecības pakalpojumiem (pārbaudīts: 2026. gada 6. septembris)
- VID — Pievienotās vērtības nodoklis (nodokļa rēķins un īpašais nodokļa piemērošanas režīms būvniecības pakalpojumiem) (pārbaudīts: 2026. gada 6. septembris)
- Padomes Direktīva 2006/112/EK, 199. panta 1. punkta „a“ apakšpunkts (pārbaudīts: 2026. gada 6. septembris)